ESRS, Doppia rilevanza
Indice dei contenuti
Vai alla sezione
Capire la doppia rilevanza
Una panoramica completa
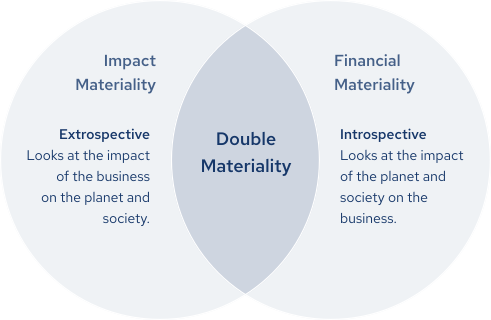
La doppia rilevanza, concetto chiave degli European Sustainability Reporting Standards (ESRS), segna un cambiamento nel modo in cui le imprese valutano e comunicano i propri impatti in materia di sostenibilità. Estende il modello tradizionale di rilevanza finanziaria sia alle implicazioni finanziarie delle questioni di sostenibilità (rilevanza finanziaria) sia all’impatto delle attività aziendali sulla società e sull’ambiente (rilevanza di impatto). Questo articolo approfondisce il quadro tecnico e giuridico della doppia rilevanza, esaminandone l’attuazione nell’ambito della Corporate Sustainability Reporting Directive (CSRD) e del più ampio contesto normativo dell’Unione europea.
Introduzione alla doppia rilevanza
Il concetto di doppia rilevanza è stato formalizzato nel quadro della CSRD ed è strettamente legato all’agenda di sostenibilità dell’Unione europea. In sostanza, la doppia rilevanza richiede alle imprese di valutare e comunicare informazioni su:
- Rilevanza finanziaria: gli effetti che le questioni di sostenibilità, come i rischi ambientali, possono avere sui risultati, sulla situazione e sulle prospettive finanziarie dell’impresa.
- Rilevanza di impatto: l’effetto che le attività di un’impresa hanno sulle persone, sull’ambiente e sulle strutture sociali più ampie.
Questo duplice approccio amplia in modo significativo il perimetro dell’informativa aziendale, garantendo che le imprese rendicontino non solo come la sostenibilità incide sui loro risultati finanziari, ma anche come esse stesse influiscono sul contesto ambientale e sociale.
Quadro normativo e basi giuridiche
La doppia rilevanza secondo gli ESRS è imposta dalla Corporate Sustainability Reporting Directive (CSRD), che modifica la Direttiva 2013/34/UE (la Direttiva contabile). Gli articoli 19a e 29a della Direttiva contabile definiscono i requisiti per la rendicontazione di sostenibilità, sottolineando l’importanza
sia della rilevanza finanziaria sia di quella di impatto nel processo di valutazione. La CSRD impone alle grandi imprese dell’UE e alle PMI quotate di rendicontare secondo entrambe le prospettive di rilevanza, garantendo una trasparenza completa.
Nell’ambito dell’European Financial Reporting Advisory Group (EFRAG) sono state elaborate linee guida per aiutare le imprese ad applicare questi standard. La guida è pensata per integrare la CSRD e gli ESRS, offrendo passaggi pratici per condurre valutazioni della rilevanza conformi ai requisiti di legge. È importante notare che la guida EFRAG precisa che, in caso di contraddizione tra la guida e gli ESRS, prevalgono questi ultimi, a conferma del carattere autoritativo degli ESRS nel disciplinare la rendicontazione aziendale.
Il concetto di doppia rilevanza negli ESRS
Gli standard ESRS adottano la doppia rilevanza come principio fondamentale, delineando due lenti di rilevanza distinte ma interconnesse:
- Rilevanza di impatto: riguarda il modo in cui le attività di un’impresa incidono sugli stakeholder esterni, inclusi l’ambiente, i diritti umani e i sistemi sociali. Secondo gli ESRS, le imprese devono rendicontare gli impatti positivi e negativi, effettivi e potenziali, su orizzonti di breve, medio e lungo periodo.
- Rilevanza finanziaria: questa dimensione esamina come i rischi e le opportunità di sostenibilità, come il cambiamento climatico o la scarsità di risorse, incidano sulla solidità finanziaria e sulla sostenibilità economica dell’entità che rendiconta. Le imprese devono comunicare come tali rischi potrebbero influire sui flussi di cassa, sull’accesso ai finanziamenti, sul costo del capitale e sui risultati finanziari complessivi.
Una caratteristica fondamentale degli ESRS è la richiesta di informativa sulla catena del valore, che impone alle imprese di considerare gli impatti non solo nelle proprie attività, ma anche lungo le catene di fornitura e nei rapporti a valle. Questo requisito è essenziale per garantire che l’impronta di sostenibilità di un’impresa sia considerata nella sua interezza, tenendo conto degli effetti diretti e indiretti.
Flussi della catena di fornitura
Dipendenza
A monte
Attività
Proprie
Attività
A valle
Attività
Flusso dei materiali
Criteri per valutare la rilevanza
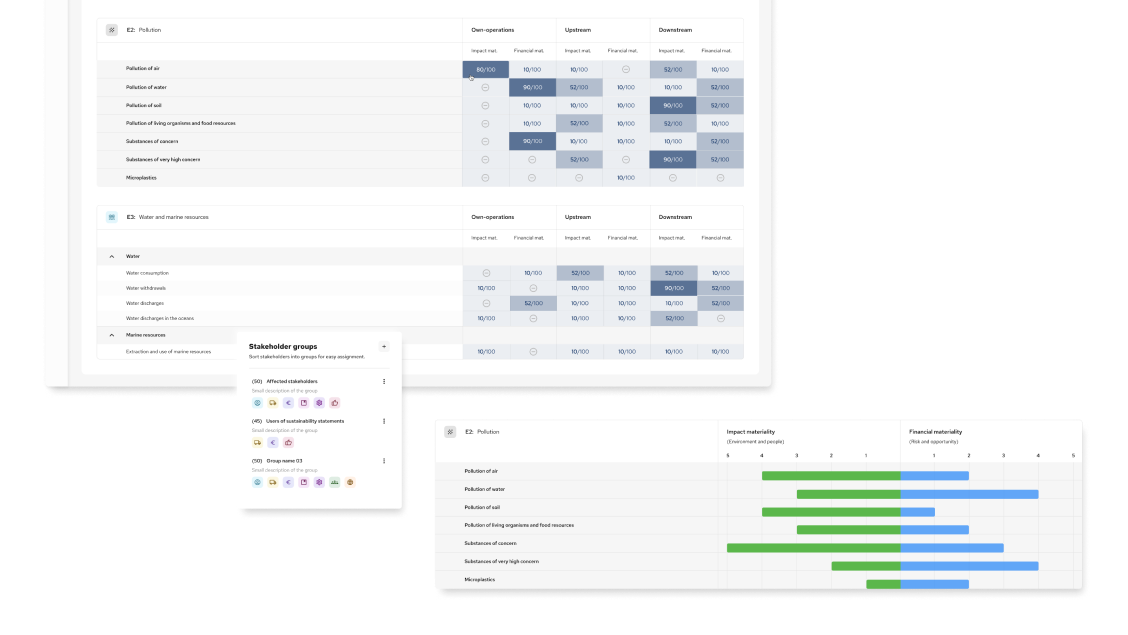
Il processo di valutazione della rilevanza secondo gli ESRS prevede alcuni passaggi chiave:
- Comprensione del contesto: le imprese devono innanzitutto comprendere il contesto in cui operano, individuando le questioni di sostenibilità rilevanti che potrebbero incidere sulla rilevanza finanziaria o su quella di impatto. Ciò comporta la mappatura dei rapporti commerciali e l’individuazione degli stakeholder chiave lungo la catena del valore.
- Individuazione di impatti, rischi e opportunità (IRO): questa fase si concentra sull’individuazione di tutti gli impatti, effettivi e potenziali, legati alle questioni ambientali, sociali e di governance (ESG). Include sia i rischi sia le opportunità che potrebbero derivare dalle questioni di sostenibilità.
- Valutazione degli IRO rilevanti: le imprese devono valutare la rilevanza degli impatti, dei rischi e delle opportunità individuati. Per la rilevanza di impatto si considerano criteri come la gravità, la portata e il carattere irrimediabile degli impatti negativi, mentre la rilevanza finanziaria è valutata in base ai potenziali effetti finanziari, inclusi risultati, flussi di cassa e costo del capitale.
- Coinvolgimento degli stakeholder: una delle componenti fondamentali della valutazione della rilevanza è il dialogo con gli stakeholder interessati, per comprenderne il punto di vista sull’impatto dell’impresa. Ciò è in linea con i principi più ampi del dovere di diligenza delle imprese previsti dai Principi guida delle Nazioni Unite su imprese e diritti umani (UNGP) e dalle Linee guida OCSE destinate alle imprese multinazionali.
Interazione tra il paragrafo AR 16 dell’ESRS 1 e la valutazione di impatti, rischi e opportunità rilevanti
Il rapporto tra il paragrafo AR 16 dell’ESRS 1 e la valutazione della rilevanza è fondamentale per garantire che le imprese valutino in modo completo tutti i temi, sottotemi e sotto-sottotemi di sostenibilità pertinenti nell’ambito dei loro obblighi di rendicontazione. Il paragrafo AR 16 dell’ESRS 1 specifica le questioni di sostenibilità che le imprese devono sottoporre a valutazione della rilevanza, fornendo un quadro strutturato che comprende i temi ambientali, sociali e di governance (ESG). Queste questioni sono raggruppate in ampie categorie che vanno dal cambiamento climatico e dalla biodiversità ai diritti umani e alla condotta d’impresa.
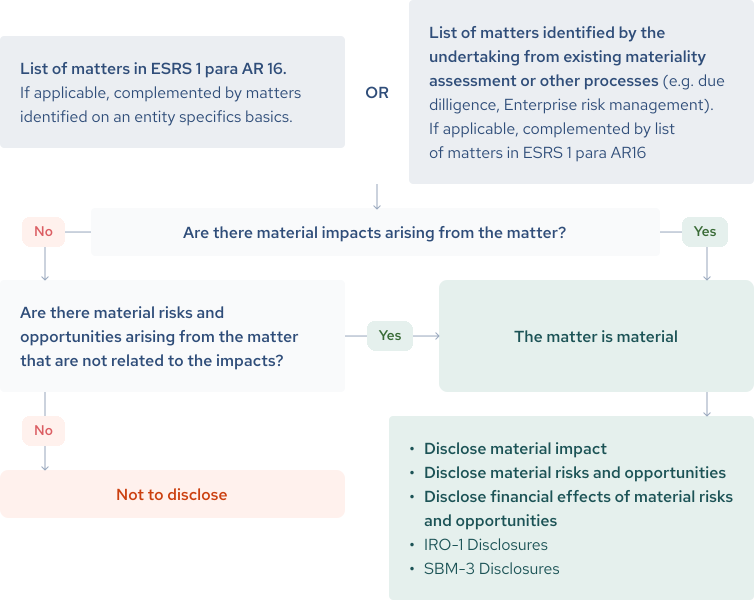
- Temi (ad es. cambiamento climatico)
- Sottotemi (ad es. emissioni di carbonio)
- Sotto-sottotemi (ad es. emissioni di scope 1, 2 e 3)
Seguendo questa struttura, le imprese si assicurano di non aver trascurato alcun rischio, impatto o opportunità rilevante che possa derivare dalle proprie attività o dalla catena del valore. Ad esempio, un’impresa può partire dal tema di sostenibilità acque e risorse marine, restringere poi l’attenzione ai sottotemi consumo idrico e scarichi idrici e infine individuare i tassi di prelievo idrico rilevanti come sotto-sottotema. Questo approccio strutturato garantisce che tutti gli aspetti rilevanti del profilo di sostenibilità di un’impresa siano valutati e rendicontati in modo approfondito.
- Rilevanza di impatto: l’impresa valuta come le proprie attività incidono su queste questioni di sostenibilità, determinando l’entità e la gravità di eventuali impatti positivi o negativi sulle persone e sull’ambiente. Ad esempio, un’impresa può valutare gli impatti sulla biodiversità dei propri processi di estrazione delle materie prime e stabilire se tali impatti siano abbastanza significativi da essere classificati come rilevanti.
- Rilevanza finanziaria: l’impresa considera al tempo stesso come le questioni di sostenibilità possano generare rischi o opportunità finanziarie. Ad esempio, cambiamenti normativi legati alle emissioni di carbonio potrebbero comportare costi significativi per l’impresa o aprire nuove possibilità di investimento in tecnologie a basse emissioni.
Un aspetto cruciale del paragrafo AR 16 dell’ESRS 1 è l’obbligo per le imprese di valutare gli impatti rilevanti non solo nelle proprie attività, ma anche lungo le catene del valore a monte e a valle. In questo modo le imprese tengono conto dei rischi e degli impatti indiretti di sostenibilità. Ad esempio, un’impresa manifatturiera potrebbe dover valutare il consumo idrico dei propri fornitori o l’impronta di carbonio legata alla distribuzione dei propri prodotti. Estendendo la valutazione della rilevanza all’intera catena del valore, le imprese ottengono una visione d’insieme dei propri impatti di sostenibilità e possono individuare le aree in cui adeguare le proprie pratiche o dialogare con fornitori e clienti.
L’ESRS 1 sottolinea che rilevanza di impatto e rilevanza finanziaria sono spesso interconnesse. Il quadro previsto dall’AR 16 evidenzia che una questione individuata come rilevante dal punto di vista dell’impatto può anche generare rischi o opportunità finanziarie. Ad esempio, un’impresa che subisce un grave danno reputazionale a causa di cattive pratiche di lavoro nella propria catena di fornitura può registrare sia un impatto negativo diretto sui lavoratori sia una conseguenza finanziaria, sotto forma di minore fiducia degli investitori o di maggiori costi operativi dovuti a sanzioni regolamentari.
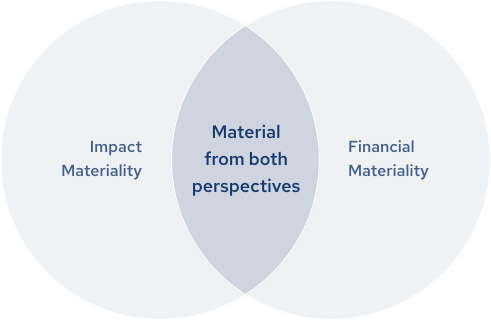
L’illustrazione seguente mostra l’interazione tra rilevanza finanziaria e rilevanza di impatto, evidenziando come gli impatti sulle persone o sull’ambiente possano influenzare rischi e opportunità finanziarie, e sottolinea che rischi e opportunità finanziarie derivano spesso dagli impatti rilevanti dell’impresa sull’ambiente e sulla società. Ad esempio, non affrontare gli impatti ambientali potrebbe comportare sanzioni regolamentari o la perdita di quote di mercato, entrambi rischi finanziari.
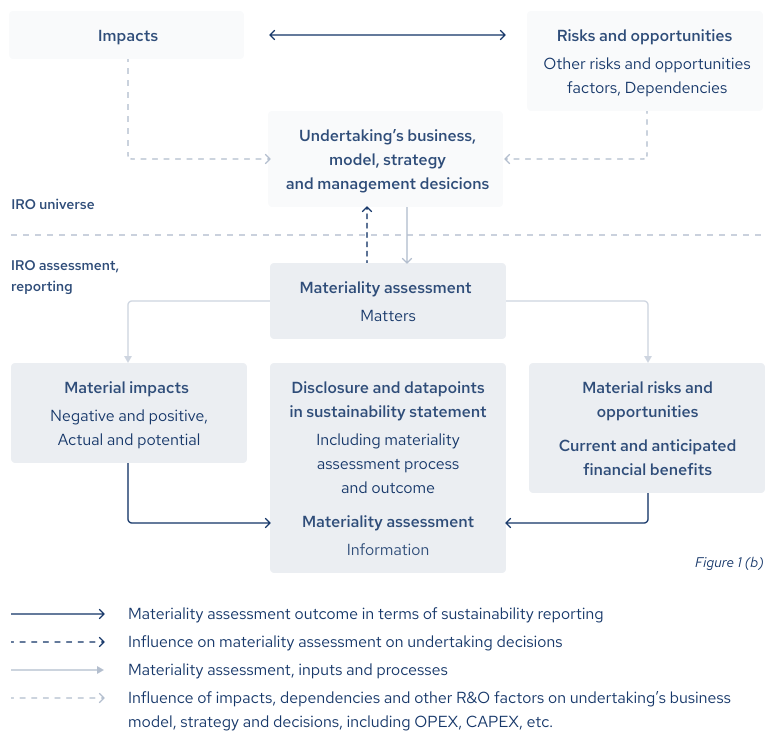
Il paragrafo AR 16 dell’ESRS 1 garantisce quindi che le imprese adottino un approccio completo a doppia lente nella propria informativa di sostenibilità. In questo modo le imprese possono offrire agli stakeholder, tra cui autorità di vigilanza, investitori e pubblico in generale, un quadro più completo di come le questioni di sostenibilità siano integrate nella strategia, nelle attività e nelle prospettive future dell’impresa (maggiori dettagli nel capitolo Relazione tra la valutazione della rilevanza e il modello di business, la strategia e le altre decisioni dell’impresa).
Rilevanza di impatto: considerazioni giuridiche e pratiche
La rilevanza di impatto secondo gli ESRS richiede alle imprese di valutare come le proprie attività influiscono sulle persone, sull’ambiente e sulle strutture sociali. La valutazione si basa su criteri quali:
- Entità e portata: la gravità e l’ampiezza dell’impatto, compresa la sua diffusione (numero di persone coinvolte o estensione del danno ambientale).
- Irrimediabilità: se gli impatti negativi possano essere efficacemente rimediati. Gli impatti che non possono essere pienamente mitigati o invertiti hanno un peso maggiore nella valutazione della rilevanza.
Gli ESRS forniscono inoltre indicazioni sulla definizione di soglie quantitative e qualitative per determinare la rilevanza degli impatti. Tali soglie devono basarsi su criteri oggettivi ed essere supportate da evidenze ove possibile. Tuttavia, data la natura in evoluzione della rendicontazione di sostenibilità, le imprese sono incoraggiate a esercitare il proprio giudizio nei casi in cui le evidenze non siano conclusive, in particolare in ambiti emergenti come la biodiversità o gli impatti sui diritti umani.
Rilevanza finanziaria: integrazione con la rendicontazione finanziaria tradizionale
Mentre la rilevanza di impatto si concentra sulle conseguenze esterne delle attività aziendali, la rilevanza finanziaria valuta come le stesse questioni incidano sulla situazione finanziaria dell’impresa. Secondo gli ESRS, le imprese devono comunicare i rischi e le opportunità legati alla sostenibilità che potrebbero influire sui risultati finanziari. Ciò include considerazioni quali:
- Rischi di sostenibilità: ad esempio, l’esposizione a cambiamenti normativi o a rischi fisici legati al clima (alluvioni, eventi meteorologici estremi).
- Opportunità di sostenibilità: potenziali benefici derivanti da iniziative di sostenibilità, come un maggiore accesso al capitale grazie a migliori performance ESG o risparmi sui costi grazie a misure di efficienza energetica.
La guida ESRS è strettamente allineata ai requisiti dell’International Sustainability Standards Board (ISSB) in materia di rilevanza finanziaria, garantendo che le imprese europee rispettino gli standard internazionali pur rispondendo alle esigenze normative specifiche dell’UE. Questa interoperabilità tra ESRS e ISSB è fondamentale per mantenere la competitività delle imprese europee sui mercati globali.
Requisiti di rendicontazione e implicazioni giuridiche
Al termine della valutazione della rilevanza, le imprese devono riportarne i risultati nella dichiarazione di sostenibilità. Secondo l’ESRS 2, le imprese devono comunicare:
- 1. Descrizione del processo: una spiegazione chiara di come è stata condotta la valutazione della rilevanza, incluse metodologie, criteri e soglie applicate.
- 2. Interazione degli IRO con la strategia: informativa su come impatti, rischi e opportunità rilevanti interagiscono con la strategia complessiva e il modello di business dell’impresa.
- 3. Informative specifiche: le imprese devono rendicontare le questioni di sostenibilità individuate come rilevanti, dettagliando sia le politiche sia le azioni adottate per affrontarle. È importante notare che, laddove non esistano politiche per gestire una questione di sostenibilità rilevante, ciò deve essere dichiarato esplicitamente.
Le imprese devono inoltre comunicare come le proprie valutazioni della rilevanza si allineano ai meccanismi di rendicontazione interna, compresi i report finanziari. Questa coerenza è cruciale per garantire che le informazioni di sostenibilità siano comparabili e verificabili tra i diversi framework di rendicontazione.
Relazione tra la valutazione della rilevanza e il modello di business, la strategia e le altre decisioni dell’impresa
Uno dei principi centrali degli European Sustainability Reporting Standards (ESRS) è l’integrazione della valutazione della rilevanza con il modello di business, la strategia e i processi decisionali dell’impresa. La valutazione della rilevanza è una procedura che orienta la strategia e le decisioni aziendali individuando gli impatti, i rischi e le opportunità di sostenibilità (IRO) più critici per l’organizzazione.
Secondo l’ESRS 1, la valutazione della rilevanza funge da valutazione (strumento) strategica che offre una visione sia delle esternalità positive sia di quelle negative associate alle attività dell’impresa. Questo, a sua volta, influenza direttamente le scelte strategiche, gli adeguamenti del modello di business e le decisioni orientate al futuro. La relazione tra valutazione della rilevanza e modello di business può essere articolata in alcuni aspetti chiave:
- Allineamento con gli obiettivi strategici:
Le imprese devono allineare le valutazioni della rilevanza alla propria strategia aziendale complessiva. Ciò garantisce che l’individuazione degli impatti, dei rischi e delle opportunità di sostenibilità (IRO) rilevanti sia coerente con gli obiettivi strategici di breve e lungo periodo. Ad esempio, se un’impresa punta alla neutralità carbonica entro il 2030, la valutazione della rilevanza si concentrerà sull’individuazione sia degli impatti dell’impresa sull’ambiente sia dei rischi finanziari legati alla regolamentazione sul carbonio. Questo allineamento assicura che rischi e opportunità di sostenibilità siano pienamente integrati nei processi di pianificazione strategica, comprese previsioni finanziarie, allocazione del capitale e strategie di investimento.
- Integrazione con il modello di business:
La valutazione della rilevanza è strettamente legata al modello di business dell’impresa, in particolare al modo in cui crea valore nel tempo. Ad esempio, un’impresa il cui modello di business dipende dalle risorse naturali deve considerare sia la sostenibilità di tali risorse sia gli eventuali rischi finanziari associati. La valutazione della rilevanza individua queste dipendenze e valuta quanto l’impresa faccia affidamento su tali risorse, informando a sua volta la sostenibilità e la futura solidità del modello di business. La valutazione degli impatti lungo la catena del valore a monte e a valle, richiesta dagli ESRS, alimenta anche la strategia complessiva di creazione del valore dell’impresa, spingendo a modificare le pratiche di approvvigionamento, produzione e distribuzione per mitigare i rischi di sostenibilità individuati.
- Impatto sulle decisioni strategiche:
La valutazione della rilevanza contribuisce a orientare le decisioni chiave in materia di politiche aziendali, allocazione delle risorse e strutture di governance. Ad esempio, se una valutazione della rilevanza evidenzia gravi rischi legati a violazioni dei diritti umani nella catena di fornitura, l’impresa potrebbe essere indotta a rivedere le politiche di approvvigionamento, rinegoziare i contratti con i fornitori o introdurre ulteriori meccanismi di controllo. Allo stesso modo, le opportunità individuate, come la domanda di prodotti sostenibili, possono guidare decisioni di innovazione o di espansione in nuovi mercati. Valutando questi impatti rilevanti, le imprese possono affinare le proprie strategie rendendole al tempo stesso finanziariamente solide e sostenibili.
- Gestione del rischio e governance aziendale:
Poiché gli ESRS richiedono esplicitamente alle imprese di rendicontare sia la prospettiva della rilevanza finanziaria sia quella di impatto, i risultati della valutazione della rilevanza devono essere integrati nei framework di gestione del rischio dell’impresa. Ciò rafforza la capacità dell’impresa di individuare e mitigare i rischi legati alle questioni di sostenibilità, come cambiamenti normativi, evoluzioni del mercato o pressioni degli stakeholder. A loro volta, i risultati della valutazione della rilevanza orientano i processi di governance aziendale, in particolare il modo in cui consigli di amministrazione e vertici aziendali supervisionano e gestiscono i rischi di sostenibilità.
Considerazioni settoriali e specifiche dell’impresa
Pur fornendo un quadro generale per le valutazioni della rilevanza, gli ESRS riconoscono che fattori specifici di settore possono influenzare la rilevanza. Ad esempio, un’impresa chimica può avere rischi di sostenibilità rilevanti diversi rispetto a un istituto finanziario. Poiché gli standard settoriali sono ancora in fase di sviluppo, le imprese sono incoraggiate a utilizzare framework consolidati come il Global Reporting Initiative (GRI) o il Sustainability Accounting Standards Board (SASB) per colmare le lacune nelle informative ESRS.
Il ruolo del coinvolgimento degli stakeholder nelle valutazioni della rilevanza
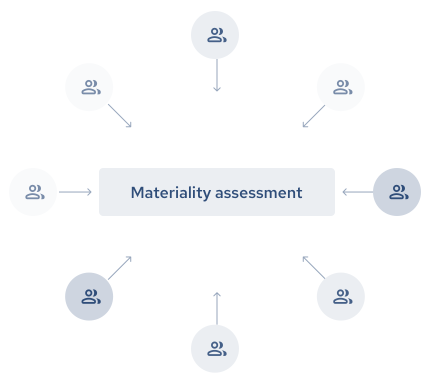
Un coinvolgimento efficace degli stakeholder è al centro del processo di rilevanza di impatto. Le imprese sono chiamate a consultare sia gli stakeholder interessati (ad es. comunità locali, dipendenti) sia gli utilizzatori dei report di sostenibilità (ad es. investitori, autorità di vigilanza), per garantire che le valutazioni della rilevanza riflettano un’ampia gamma di punti di vista. Questo dialogo aiuta a comprovare la rilevanza degli impatti individuati e assicura che la rendicontazione di sostenibilità sia in linea con le aspettative degli stakeholder.
Conclusione: la doppia rilevanza nella pratica
La doppia rilevanza rappresenta un approccio completo e complesso alla rendicontazione di sostenibilità, che richiede una comprensione dettagliata degli impatti finanziari e non finanziari. Per le imprese, padroneggiare le complessità della doppia rilevanza è fondamentale per garantire la conformità alla CSRD e agli ESRS, rafforzando al tempo stesso trasparenza e responsabilità. L’interazione tra rilevanza finanziaria e rilevanza di impatto evidenzia il ruolo in evoluzione delle imprese nell’affrontare le questioni di sostenibilità, con implicazioni di ampia portata per la governance aziendale e il coinvolgimento degli stakeholder.
Tutte le questioni di sostenibilità che subiscono gli effetti dell’impresa o che hanno un effetto su di essa.