Il Regolamento sull’informativa di sostenibilità nel settore dei servizi finanziari
Indice dei contenuti
Vai alla sezione
Cosa significa SFDR
Il Sustainable Finance Disclosure Regulation (SFDR), introdotto dall’Unione europea nel dicembre 2019 con il Regolamento (UE) 2019/2088, mira a rafforzare la trasparenza nel settore finanziario imponendo ai partecipanti ai mercati finanziari e ai consulenti di comunicare informazioni dettagliate sulle proprie pratiche di sostenibilità. Il regolamento richiede a questi soggetti di spiegare agli investitori come vengono considerati i rischi di sostenibilità, che possono incidere sul valore e sui rendimenti degli investimenti (effetto ‘outside-in’). Richiede inoltre di comunicare gli effetti negativi che gli investimenti possono avere sull’ambiente e sulla società (effetto ‘inside-out’). Tali informazioni devono essere disponibili non solo per i singoli prodotti finanziari ma anche a livello di entità, e devono essere accessibili tramite i siti web aziendali, la documentazione precontrattuale dei prodotti e le relazioni annuali. L’SFDR stabilisce regole che impongono ai partecipanti ai mercati finanziari di comprovare qualsiasi dichiarazione di sostenibilità associata ai propri prodotti finanziari. Queste regole si applicano a diversi soggetti che gestiscono patrimoni per conto degli investitori, tra cui gestori patrimoniali, compagnie di assicurazione, fornitori di prodotti pensionistici e imprese di investimento.
Cronologia normativa
Ambito di applicazione dell’SFDR
Soggetti interessati dall’SFDR
L’SFDR si applica a un ampio spettro di partecipanti ai mercati finanziari, tra cui gestori patrimoniali, compagnie di assicurazione, fornitori di prodotti pensionistici e imprese di investimento. Anche i consulenti finanziari sono soggetti al regolamento, così che tutti i soggetti coinvolti nell’offerta e nella gestione di prodotti finanziari siano allineati agli obiettivi di sostenibilità dell’UE. In particolare, l’SFDR distingue tra diversi tipi di prodotti finanziari, classificandoli ai sensi degli Articoli 6, 8 e 9, ciascuno con un diverso livello di obblighi di informativa a seconda delle caratteristiche di sostenibilità.
Ambito geografico e impatto extraterritoriale
Sebbene l’SFDR riguardi principalmente i soggetti con sede nell’UE, il suo ambito si estende ai soggetti extra-UE che commercializzano prodotti finanziari all’interno dell’UE. Questa applicazione extraterritoriale garantisce che tutti i prodotti disponibili per gli investitori dell’UE rispettino gli stessi standard di trasparenza e sostenibilità, favorendo condizioni di parità sui mercati finanziari globali.
Interazione con altre normative dell’UE
L’SFDR non è un regolamento isolato: opera all’interno di una complessa rete di normative dell’UE volte a promuovere la sostenibilità. Interagisce strettamente con il Regolamento sulla Tassonomia UE, che fornisce un sistema di classificazione delle attività economiche sostenibili, e con la Direttiva sulla rendicontazione non finanziaria (NFRD), che impone la rendicontazione di sostenibilità alle grandi imprese. Con la prossima Corporate Sustainability Reporting Directive (CSRD) destinata a sostituire la NFRD, i partecipanti ai mercati finanziari devono gestire con attenzione questi obblighi sovrapposti, garantendo una conformità completa a tutti i quadri normativi.
Obblighi di informativa ai sensi dell’SFDR
Informativa precontrattuale
Uno degli elementi chiave dell’SFDR è l’obbligo per i partecipanti ai mercati finanziari di fornire un’informativa precontrattuale dettagliata. Tale informativa deve includere come i rischi di sostenibilità sono integrati nelle decisioni di investimento e i principali impatti negativi (PAI) di tali decisioni sui fattori di sostenibilità. Il livello di dettaglio richiesto varia in base alla classificazione del prodotto: i prodotti ex Articolo 6 hanno obblighi di informativa di base, mentre i prodotti ex Articolo 8 e 9, che promuovono caratteristiche ambientali o sociali o hanno un obiettivo di investimento sostenibile, sono soggetti a obblighi più stringenti.
Informativa sul sito web
Per garantire una trasparenza continua, l’SFDR impone ai partecipanti ai mercati finanziari di pubblicare sui propri siti web le informazioni di sostenibilità. Queste includono la politica dell’entità sull’integrazione dei rischi di sostenibilità, i dettagli su come vengono considerati i PAI e le informazioni su come tali fattori influenzano le politiche di remunerazione. L’obiettivo è offrire agli investitori un accesso facile alle informazioni rilevanti, a sostegno di decisioni di investimento informate.
Obblighi di informativa periodica
Oltre all’informativa precontrattuale e a quella sul sito web, l’SFDR richiede una rendicontazione periodica sulla performance di sostenibilità dei prodotti finanziari. Per i prodotti ex Articolo 8 e 9, queste relazioni devono dimostrare come siano state raggiunte le caratteristiche ambientali o sociali o gli obiettivi di investimento sostenibile dei prodotti. Questo obbligo di rendicontazione continua garantisce che i prodotti finanziari restino allineati agli obiettivi di sostenibilità dichiarati per tutto il loro ciclo di vita.
Norme tecniche di regolamentazione (RTS) e modifiche
Regolamento delegato (UE) 2022/1288 della Commissione
Per standardizzare formato e contenuto delle informative di sostenibilità, la Commissione europea ha adottato le norme tecniche di regolamentazione (RTS) con il Regolamento delegato (UE) 2022/1288. Le RTS forniscono indicazioni dettagliate sulle metodologie di calcolo delle metriche di sostenibilità e di valutazione dei PAI, garantendo la comparabilità delle informative tra diversi prodotti finanziari ed entità.
Modifiche tramite il Regolamento delegato (UE) 2023/363 della Commissione
Ulteriori perfezionamenti dell’SFDR sono stati introdotti con il Regolamento delegato (UE) 2023/363 della Commissione, entrato in vigore il 20 febbraio 2023. Queste modifiche riguardano in particolare l’informativa sull’esposizione dei prodotti finanziari ad attività legate al gas e al nucleare, in coerenza con la Tassonomia UE e con l’Atto delegato complementare sul clima (CDA). Includendo questi settori negli obblighi di informativa, il regolamento garantisce che gli investitori siano pienamente informati sugli impatti ambientali dei propri investimenti.
Dichiarazione sui principali impatti negativi (PAI)
Panoramica
La dichiarazione PAI è un obbligo di informativa previsto dall’SFDR che impone ai partecipanti ai mercati finanziari di valutare e rendicontare gli impatti negativi delle proprie decisioni di investimento sui fattori ambientali, sociali e di governance (ESG). Questi impatti, noti come principali impatti negativi, possono riguardare un’ampia gamma di temi, come emissioni di carbonio, perdita di biodiversità, consumo idrico e violazioni dei diritti umani.
Lo scopo della dichiarazione PAI è garantire che gli investitori siano pienamente informati sui potenziali effetti negativi dei propri investimenti, consentendo loro scelte più responsabili e sostenibili. Fornendo queste informazioni, i partecipanti ai mercati finanziari possono dimostrare il proprio impegno per la sostenibilità e allinearsi agli obiettivi più ampi dell’UE di promozione della finanza sostenibile.
Componenti principali
La dichiarazione PAI è strutturata attorno a un insieme di indicatori che i partecipanti ai mercati finanziari devono valutare e comunicare. Questi indicatori sono suddivisi in fattori ambientali, sociali e di governance e offrono una visione completa dei potenziali impatti negativi degli investimenti. Le norme tecniche di regolamentazione (RTS) introdotte con il Regolamento delegato (UE) 2022/1288 della Commissione forniscono indicazioni dettagliate sugli indicatori specifici da utilizzare e sulla metodologia di calcolo.
1. Indicatori ambientali:
- Emissioni di gas a effetto serra: informativa sulle emissioni di carbonio dirette e indirette associate ai portafogli di investimento.
- Biodiversità: valutazione dell’impatto sulla biodiversità, inclusi uso del suolo e distruzione degli habitat.
- Consumo idrico: rendicontazione del consumo di acqua e dei suoi effetti sulle risorse idriche locali.
2. Indicatori sociali:
- Violazioni dei diritti umani: valutazione degli investimenti in società coinvolte in violazioni dei diritti umani o in pratiche di lavoro non etiche.
- Impatto sulle comunità: analisi degli effetti degli investimenti sulle comunità locali, inclusi trasferimenti forzati e disgregazione sociale.
3. Indicatori di governance:
- Corruzione e concussione: informativa sull’esposizione a società coinvolte in episodi di corruzione o concussione.
- Diversità dei consigli di amministrazione: valutazione della diversità e dell’inclusività dei consigli di amministrazione delle società in portafoglio.
Componenti principali della dichiarazione PAI
Informativa quantitativa
- 18 indicatori obbligatori
- 46 indicatori facoltativi (tra gli indicatori facoltativi occorre rendicontare almeno un KPI sociale e uno ambientale)
- Applicabili a società partecipate, attivi immobiliari, emittenti sovrani e sovranazionali
Informativa qualitativa
- Sintesi dell’impatto PAI
- Spiegazione, azioni intraprese e piani
- Includere le politiche di valutazione dei PAI
- Descrizione delle azioni per affrontare i PAI
- Descrivere le politiche di engagement
- Riferimenti agli standard internazionali
- Confronto storico
Ripartizione degli indicatori SFDR (obbligatori)

Clima e ambiente
(1 acqua, 1 rifiuti, 1 biodiversità, 6 emissioni di GHG)

Emittenti sovrani e sovranazionali
(1 sociale e 1 ambientale)

Sociale
(5 questioni sociali e relative ai dipendenti)

Immobiliare
(1 combustibili fossili e 1 efficienza energetica)
Principali adempimenti
L’SFDR definisce adempimenti specifici per i prodotti finanziari, classificati in base ai diversi articoli del regolamento. Questi adempimenti sono fondamentali per garantire trasparenza e coerenza in tutta l’offerta di prodotti.
Informativa precontrattuale:
- Articolo 6 – Fondi non ESG: prodotti che non perseguono specificamente obiettivi ESG, ma che devono comunque comunicare come considerano i rischi di sostenibilità.
- Articolo 7 – Considerazione dei PAI: i prodotti devono comunicare come considerano i principali impatti negativi (PAI) nelle decisioni di investimento o spiegare perché non lo fanno.
- Articolo 8 – Fondi “light green”: i prodotti che promuovono caratteristiche ambientali o sociali devono comunicare tali caratteristiche e come vengono misurate e monitorate.
- Articolo 9 – Fondi “dark green”: i prodotti con obiettivi di investimento sostenibile devono comunicare tali obiettivi e le metodologie usate per valutarne il raggiungimento.
Informativa sul sito web:
- Articolo 10 – Descrizione delle caratteristiche di sostenibilità: i soggetti devono pubblicare sui propri siti web descrizioni dettagliate delle caratteristiche di sostenibilità dei propri prodotti.
Informativa periodica:
- Articolo 11 – Relazioni annuali per i fondi ex Articolo 8 e 9: occorre fornire relazioni periodiche che dimostrino come sono state soddisfatte le caratteristiche o gli obiettivi di sostenibilità.
Informative speciali:
- Confronto con l’indice designato: per i prodotti che promuovono caratteristiche ambientali o sociali, i soggetti devono spiegare come tali caratteristiche si confrontano con i benchmark designati.
- Informativa sulla Tassonomia: i soggetti devono spiegare quali caratteristiche ambientali il prodotto promuove o quali obiettivi ambientali persegue, e in che misura gli investimenti sono allineati ad attività considerate “ecosostenibili” ai sensi del Regolamento sulla Tassonomia.
Esempio di classificazione dei fondi SFDR: un approccio ad albero decisionale
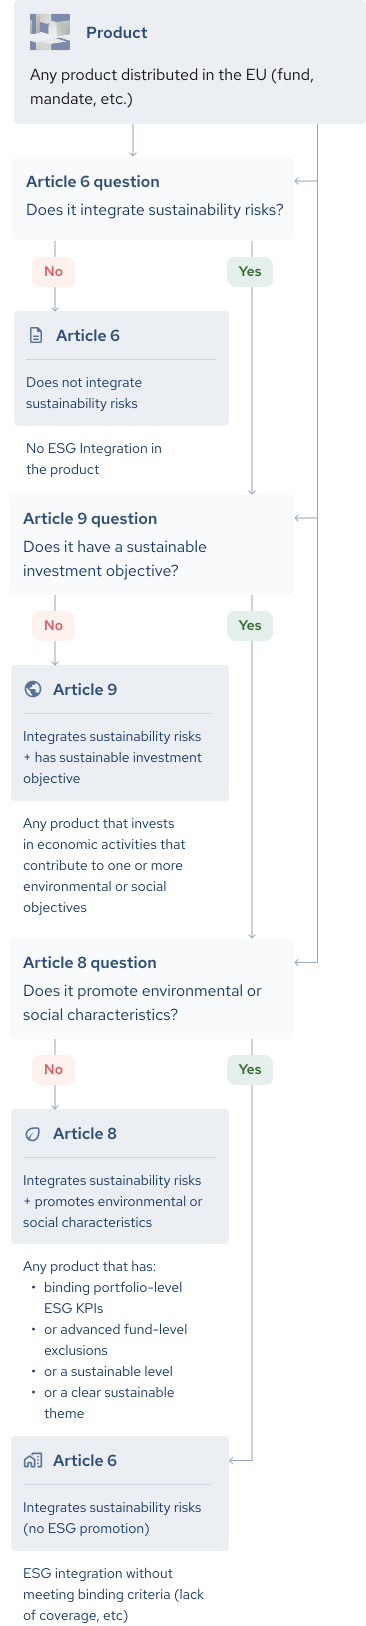
L’SFDR richiede inoltre che i prodotti finanziari siano classificati in categorie specifiche (Articolo 6, Articolo 8 o Articolo 9) in base ai loro obiettivi di sostenibilità. Questa classificazione è essenziale per determinare il livello di informativa richiesto.
Criteri di classificazione dei fondi:
- Fondi ex Articolo 6: questi fondi possono integrare o meno i rischi di sostenibilità nei propri processi di investimento, ma non soddisfano i criteri previsti per i fondi ex Articolo 8 o Articolo 9. In genere integrano i rischi di sostenibilità senza promuovere attivamente fattori ESG né aderire a criteri di sostenibilità rigorosi.
- Fondi ex Articolo 8 (fondi “light green”): questi fondi promuovono caratteristiche ambientali o sociali e garantiscono che le società in cui investono seguano prassi di buona governance. La sostenibilità, tuttavia, non è il loro obiettivo principale.
- Fondi ex Articolo 9 (fondi “dark green”): questi fondi hanno l’investimento sostenibile come obiettivo centrale, ovvero puntano a contribuire positivamente a obiettivi ambientali o sociali attraverso i propri investimenti.
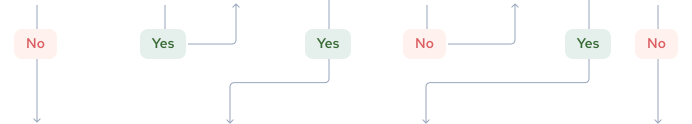
Albero decisionale per la classificazione SFDR:
- Fase 1: stabilire se il prodotto integra i rischi di sostenibilità. In caso negativo, rientra nell’Articolo 6.
- Fase 2: se il prodotto integra i rischi di sostenibilità, valutare se ha un obiettivo di investimento sostenibile. In caso affermativo, classificarlo ai sensi dell’Articolo 9.
- Fase 3: se il prodotto promuove caratteristiche ambientali o sociali ma non ha un obiettivo di investimento sostenibile, classificarlo ai sensi dell’Articolo 8.
Questo albero decisionale offre ai partecipanti ai mercati finanziari un approccio strutturato per determinare la classificazione corretta dei propri prodotti, garantendo la conformità all’SFDR e la trasparenza verso gli investitori.
Criteri di classificazione dei fondi
- Il fondo ex Articolo 6 può integrare o meno il rischio di sostenibilità, ma non soddisfa i criteri degli Articoli 8 e 9.
- Il fondo ex Articolo 8 promuove caratteristiche A/S e segue prassi di buona governance.
- Il fondo ex Articolo 9 ha l’investimento sostenibile come obiettivo.

Prodotto
Qualsiasi prodotto distribuito nell’UE (fondo, mandato, ecc.)
Domanda Articolo 6
Integra i rischi di sostenibilità?
Domanda Articolo 9
Ha un obiettivo di investimento sostenibile?
Domanda Articolo 8
Promuove caratteristiche ambientali o sociali?
No
Sì
Sì
No
Sì
No

Articolo 6
Non integra i rischi di sostenibilità
Nessuna integrazione ESG nel
prodotto
Articolo 9
Integra i rischi di sostenibilità
+ ha un obiettivo di investimento sostenibile
Qualsiasi prodotto che investe in attività economiche che contribuiscono a uno o più obiettivi ambientali o sociali
Articolo 8
Integra i rischi di sostenibilità + promuove caratteristiche ambientali o sociali
Qualsiasi prodotto che ha:
- KPI ESG vincolanti a livello di portafoglio
- o esclusioni avanzate a livello di fondo
- o una quota sostenibile
- o un chiaro tema sostenibile
Articolo 6
Integra i rischi di sostenibilità
(nessuna promozione ESG)
Integrazione ESG senza soddisfare criteri vincolanti (copertura insufficiente, ecc.)
Prodotto
Qualsiasi prodotto distribuito nell’UE (fondo, mandato, ecc.)
Domanda Articolo 6
Integra i rischi di sostenibilità?
No
Sì
Articolo 6
Non integra i rischi di sostenibilità
Nessuna integrazione ESG nel
prodotto
Domanda Articolo 9
Ha un obiettivo di investimento sostenibile?
No
Sì
Articolo 9
Integra i rischi di sostenibilità
+ ha un obiettivo di investimento sostenibile
Qualsiasi prodotto che investe in attività economiche che contribuiscono a uno o più obiettivi ambientali o sociali
Domanda Articolo 8
Promuove caratteristiche ambientali o sociali?
No
Sì
Articolo 8
Integra i rischi di sostenibilità + promuove caratteristiche ambientali o sociali
Qualsiasi prodotto che ha:
- KPI ESG vincolanti a livello di portafoglio
- o esclusioni avanzate a livello di fondo
- o una quota sostenibile
- o un chiaro tema sostenibile
Articolo 6
Integra i rischi di sostenibilità
(nessuna promozione ESG)
Integrazione ESG senza soddisfare criteri vincolanti (copertura insufficiente, ecc.)
Per rispettare gli obblighi di informativa dei fondi ex Articolo 8 e Articolo 9 sono necessari requisiti di dati specifici. Questi fondi si distinguono per la promozione di caratteristiche ambientali o sociali (Articolo 8) o per avere l’investimento sostenibile come obiettivo centrale (Articolo 9). Per garantire la conformità, devono raccogliere e comunicare dati sia qualitativi sia quantitativi a sostegno delle proprie dichiarazioni di sostenibilità.
Requisiti di dati qualitativi
1. Dati di allineamento alla Tassonomia UE (fatturato, CapEx, OpEx):
I fondi devono fornire dati che dimostrino l’allineamento dei propri investimenti alla Tassonomia UE, che definisce cosa costituisce un’attività economica sostenibile. Ciò include indicatori finanziari chiave come fatturato, spese in conto capitale (CapEx) e spese operative (OpEx).
2. PAI a supporto del DNSH (Do No Significant Harm):
I principali impatti negativi (PAI) devono essere comunicati per dimostrare che gli investimenti non arrecano un danno significativo a nessun obiettivo ambientale o sociale, in linea con il principio DNSH.
3. Dati di governance:
Sono richiesti dati di governance dettagliati per dimostrare che le società partecipate seguono prassi di buona governance, incluse strutture di gestione solide, relazioni con il personale e rispetto degli obblighi fiscali.
4. Dati di conformità OCSE e UNGC:
La conformità agli standard internazionali, come quelli definiti dall’OCSE e dal Global Compact delle Nazioni Unite (UNGC), deve essere documentata e comunicata.
5. Dati di benchmark per il confronto:
Devono essere forniti dati di benchmark per confrontare la performance del fondo con parametri di riferimento pertinenti, verificando che gli obiettivi di sostenibilità vengano effettivamente raggiunti.
Requisiti di dati quantitativi
1. Indicatori di sostenibilità:
I prodotti devono individuare e comunicare gli indicatori di sostenibilità utilizzati per misurare il rispetto delle caratteristiche ambientali o sociali promosse o dell’obiettivo di investimento sostenibile.
2. Attuazione della strategia di investimento:
I fondi devono spiegare come la strategia è attuata nel processo di investimento su base continuativa, garantendo trasparenza su come vengono perseguiti gli obiettivi di sostenibilità.
3. Prassi di buona governance:
È richiesta una dichiarazione sulla politica utilizzata per valutare le prassi di buona governance delle società partecipate, a conferma dell’importanza della governance nell’investimento sostenibile.
4. Allocazione degli attivi:
È essenziale comunicare l’allocazione degli attivi prevista, specificando come gli investimenti sono allineati alle caratteristiche ambientali o sociali promosse. I fondi ex Articolo 9 devono inoltre spiegare come l’utilizzo di determinati attivi non pregiudichi l’obiettivo di investimento sostenibile.
5. Derivati:
I fondi devono comunicare come vengono utilizzati gli eventuali derivati per raggiungere le caratteristiche ambientali o sociali o l’obiettivo di investimento sostenibile.
6. Investimenti sostenibili:
È richiesta una spiegazione di come gli investimenti contribuiscono agli obiettivi sostenibili senza arrecare un danno significativo a nessun obiettivo di sostenibilità.
5. Principali impatti negativi (PAI):
I fondi devono comunicare come i propri investimenti incidono sui fattori di sostenibilità, garantendo che eventuali impatti negativi siano rendicontati in modo trasparente.
5. Benchmark:
Se viene utilizzato un benchmark di riferimento designato, i fondi devono spiegare come esso sia allineato alle caratteristiche ambientali o sociali promosse e in cosa differisca da un ampio indice di mercato.
Dati qualitativi
- Dati di allineamento alla Tassonomia UE (fatturato, CapEx, OpEx)
- PAI a supporto del DNSH
- Dati di governance
- Dati di conformità OCSE e UNGC
- Dati di benchmark per il confronto
Dati quantitativi
- Indicatori di sostenibilità
- Strategia di investimento
- Allocazione degli attivi
L’aggregazione dei dati nell’SFDR: uno sguardo più da vicino
Nel contesto del Sustainable Finance Disclosure Regulation (SFDR), l’aggregazione dei dati a livello di entità è un processo cruciale per rendicontare con precisione le metriche di sostenibilità. Il processo consiste nel raccogliere e mediare i dati dei vari investimenti, in modo che le informative riflettano il reale impatto dell’intero portafoglio. Vediamo come funziona l’aggregazione dei dati, su base trimestrale e annuale.
Fase 1: aggregare i dati su base trimestrale
La prima fase del processo di aggregazione consiste nel raccogliere i dati su base trimestrale. Tutti gli investimenti, diretti o indiretti, sono inclusi nell’aggregazione. Il dato viene poi calcolato come media aritmetica di quattro rilevazioni, effettuate l’ultimo giorno di ciascun trimestre.
- Inclusione di tutti gli investimenti: il processo di aggregazione include tutti i tipi di investimento presenti in portafoglio, garantendo una visione completa. Comprende sia gli investimenti diretti in società sia quelli indiretti tramite altri strumenti finanziari.
- Medie aritmetiche e ponderate: per ciascun trimestre i valori vengono mediati con medie aritmetiche. Inoltre, si calcolano medie ponderate per riflettere la dimensione relativa di ciascun investimento nel portafoglio. Questo approccio ponderato consente una rappresentazione più accurata dell’impatto complessivo del portafoglio, tenendo conto del peso degli investimenti più consistenti.
Ad esempio, nella tabella riportata vediamo diverse società (Società 1, Società 2, ecc.) con i rispettivi fondi (Fondo A, Fondo B) e trimestri (T1). Le colonne di dati includono il valore corrente dell’investimento, l’EVIC (Enterprise Value Including Cash), le emissioni in acqua e le medie ponderate calcolate. Questi valori vengono poi sommati per ottenere un dato aggregato per il trimestre.
Fase 2: aggregare i dati su base annuale
Dopo l’aggregazione dei dati trimestrali, la fase successiva consiste nel consolidare questi risultati su base annuale. Ciò comporta la media dei dati trimestrali per ottenere metriche annuali che offrano una visione più ampia della performance del portafoglio di investimenti nel corso dell’anno.
- Aggregazione annuale: i dati vengono aggregati su base annuale prendendo le medie ponderate di ciascun trimestre e combinandole per ottenere un totale annuo. Questa fase comprende il calcolo della media per trimestre, poi moltiplicata per il valore corrente degli investimenti per ottenere una media ponderata per milione di euro investito.
- Media ponderata per milione di euro investito: una metrica fondamentale dell’aggregazione annuale è la media ponderata per milione di euro investito, che normalizza i dati tra investimenti di dimensioni diverse. Ciò consente confronti più immediati tra periodi o portafogli diversi.
L’immagine mostra come vengono consolidati i dati di ciascun trimestre, con la media ponderata per trimestre, il valore corrente degli investimenti e la media ponderata per milione di euro investito. Questi valori vengono poi sommati per ottenere un aggregato annuale, che offre un quadro chiaro della performance di sostenibilità del portafoglio nel corso dell’anno.
L’importanza di un’aggregazione accurata dei dati
Un’aggregazione accurata dei dati è essenziale per rispettare gli obblighi di rendicontazione dell’SFDR, in particolare per l’informativa sui principali impatti negativi (PAI). Assicurandosi che tutti gli investimenti siano considerati e che le medie riflettano il reale impatto del portafoglio, i partecipanti ai mercati finanziari possono fornire agli investitori informative più affidabili e trasparenti. Questo livello di dettaglio aiuta gli investitori a prendere decisioni informate, allineando gli investimenti ai propri obiettivi di sostenibilità.
Aggregazione dei dati a livello di entità
- Tutti gli investimenti inclusi (investimenti diretti e investimenti indiretti)
- Media aritmetica di quattro rilevazioni effettuate l’ultimo giorno di ciascun trimestre
- Media ponderata, media ponderata per milione di euro e media semplice
| Società | Fondo | T | Valore corrente dell’investimento | EVIC | Emissioni in acqua | Media ponderata | Media ponderata per trimestre |
|---|---|---|---|---|---|---|---|
| Società 1 | Fund A | T1 | 2 | 1268 | 50 | 0,16% | 0.08 |
| Società 2 | Fund A | T1 | 5 | 4224 | 125 | 0,10% | 0.13 |
| Società 3 | Fund B | T1 | 5 | 5338 | 15 | 1,09% | 0.01 |
| Società 4 | Fund B | T1 | 0 | 690 | 0 | 0,00% | 0.00 |
| Totale | 0.22 |
Fase 2: aggregare i dati su base annuale
| Trimestre | Media ponderata per trimestre | Trimestre | Valore corrente dell’investimento | Media ponderata per milione di euro investito |
|---|---|---|---|---|
| T1 | 0.22 | 0.06 | 12.00 | 0.005 |
| T2 | 0.52 | 0.13 | 12.00 | 0.006 |
| T3 | 0.66 | 0.17 | 27.00 | 0.006 |
| T4 | 0.53 | 0.13 | 28.00 | 0.005 |
| Totale | 0.48 | 0.022 |
Revisione dell’SFDR e quadro di riclassificazione dei prodotti
La proposta della Commissione europea del 20 novembre 2025 (COM(2025) 841 final) introduce una
ristrutturazione profonda del Sustainable Finance Disclosure Regulation (SFDR).
Il quadro rivisto trasforma l’SFDR da regime di informativa incentrato sugli Articoli 6, 8 e 9 in
un sistema formale di categorizzazione dei prodotti, sostenuto da soglie definite per legge, esclusioni,
obblighi di informativa, regole di denominazione e presidi di vigilanza.
Questa sezione offre una spiegazione tecnica completa di tutte le modifiche sostanziali introdotte dalla
revisione dell’SFDR.
1. Ambito di applicazione e oggetto
L’ambito di applicazione dell’SFDR è sostanzialmente ristretto e chiarito.
L’SFDR si applica ora esclusivamente ai partecipanti ai mercati finanziari che creano, gestiscono o
mettono a disposizione prodotti finanziari. Il Regolamento è esplicitamente rifocalizzato sulle dichiarazioni di
sostenibilità a livello di prodotto.
Di conseguenza:
- i consulenti finanziari che forniscono esclusivamente consulenza in materia di investimenti, e
- i servizi di gestione di portafogli basati su mandati discrezionali, cliente per cliente,
sono esplicitamente esclusi dall’ambito di applicazione (Articoli 1, 2, 3 e 6 modificati).
| Aspetto | SFDR I (attuale) | Revisione SFDR |
|---|---|---|
| Focus principale | Informativa a livello di entità + prodotto | Solo a livello di prodotto |
| Consulenti finanziari | Incluso | Escluso |
| Gestione di portafogli | Incluso | Escluso |
| Dichiarazioni di sostenibilità | Ampie | Specifiche per prodotto |
L’SFDR viene quindi riposizionato come quadro normativo incentrato sul prodotto, non più come regime di rendicontazione
di sostenibilità a livello di entità.
Questa riprogettazione:
- elimina le duplicazioni con gli obblighi dei distributori previsti da MiFID II e IDD;
- allinea l’SFDR alla CSRD per la rendicontazione di sostenibilità a livello di entità;
- ancora le dichiarazioni di sostenibilità esclusivamente ai prodotti finanziari che vengono progettati, strutturati e
- commercializzati.
- Il nuovo Articolo 17 introduce esenzioni facoltative per specifici prodotti finanziari chiusi creati prima della data di applicazione del Regolamento rivisto.
- Il regime di categorizzazione è senza pregiudizio per i marchi nazionali di sostenibilità, purché tali schemi impongano requisiti aggiuntivi rispetto all’SFDR.
Divieto di gold-plating nazionale
Per salvaguardare l’integrità del mercato interno, l’Articolo 14 modificato impedisce esplicitamente agli Stati membri di introdurre requisiti nazionali aggiuntivi di informativa o categorizzazione per i prodotti finanziari legati alla sostenibilità.
Ciò garantisce la piena armonizzazione di categorie, informative e regole di denominazione dell’SFDR in tutta l’UE.
2. Definizioni
La revisione dell’SFDR introduce una revisione sistematica delle definizioni per risolvere problemi di attuazione di lunga data.
- Le definizioni relative ai consulenti finanziari e ai servizi di gestione di portafogli sono soppresse.
- La definizione di “investimento sostenibile” (Articolo 2(17) SFDR I) è eliminata integralmente.
L’eliminazione dell’Articolo 2(17) risolve l’incertezza giuridica, le interpretazioni divergenti delle autorità di vigilanza e l’uso improprio del concetto come etichetta di prodotto di fatto.
| Definizione | Stato |
|---|---|
| Consulente finanziario | ❌ Eliminata |
| Gestione di portafogli | ❌ Eliminata |
| “Investimento sostenibile” (Art. 2(17) SFDR I) | ❌ Eliminata |
Nuove definizioni basate sulla categorizzazione
Il quadro rivisto sostituisce il concetto di “investimento sostenibile” con un’architettura basata su categorie, incentrata su:
- “Prodotti finanziari legati alla sostenibilità”, ovvero i prodotti che rientrano negli Articoli 7, 8 o 9; e
- “Prodotto finanziario legato alla sostenibilità con impatto” (nuovo Articolo 2(26)), applicabile quando viene dichiarato esplicitamente un impatto di sostenibilità misurabile.
Viene introdotta una definizione di obiettivi ambientali, allineata all’Articolo 9 del Regolamento sulla Tassonomia
UE.
Continuità dei concetti di DNSH e governance
Sebbene la definizione autonoma di “investimento sostenibile” sia eliminata, i concetti sottostanti di:
- contributo a obiettivi ambientali o sociali,
- assenza di danno significativo, e
- prassi di buona governance
sono mantenuti e resi operativi all’interno dei criteri di ammissibilità, delle esclusioni e degli obblighi di informativa delle rispettive categorie SFDR.
Definizione unica (“investimento sostenibile”)
Categorie di prodotto + soglie + esclusioni
3. Categorizzazione dei prodotti finanziari
L’SFDR rivisto istituisce tre categorie di prodotto che si escludono a vicenda, ciascuna disciplinata da:
- una soglia quantitativa minima,
- esclusioni obbligatorie, e
- requisiti di informativa e di indicatori definiti.
Il sistema di categorizzazione si basa esplicitamente sugli Orientamenti ESMA sui nomi dei fondi che utilizzano termini ESG o legati alla sostenibilità, garantendone la continuità, e sostituisce gli Articoli 8 e 9, finora etichette di mercato informali, con categorie giuridicamente vincolanti.
| Categoria | Articolo | Dichiarazione principale |
|---|---|---|
| Non categorizzato | 6 / 6a | Nessuna dichiarazione di sostenibilità |
| ESG basics | 8 | Integrazione ESG oltre il rischio |
| Transizione | 7 | Contributo alla transizione |
| Sostenibile | 9 | Contributo alla sostenibilità |
| Sostenibile con impatto | 9 + 2(26) | Impatto misurabile |
| Prodotti che combinano prodotti | 9a | Esposizione a prodotti categorizzati |
La soglia del 70% (regola comune)
Tutti i prodotti categorizzati devono dimostrare che almeno il 70% degli investimenti è allineato alla dichiarazione di sostenibilità formulata dal prodotto.
Può essere comunicato un periodo di introduzione graduale, in particolare per gli attivi alternativi o privati.
La soglia deve essere raggiunta entro la fine del periodo di introduzione graduale comunicato, e le allocazioni intermedie non devono contraddire la dichiarazione di sostenibilità.
3.A. Prodotti di transizione (nuovo Articolo 7)
I prodotti di transizione sostengono o contribuiscono alla transizione ambientale o sociale di imprese,
attività economiche o attivi.
Requisito di investimento
Almeno il 70% degli investimenti deve:
- sostenere la transizione di imprese, attività o attivi verso la sostenibilità; oppure
- contribuire direttamente a obiettivi di transizione definiti.
Approcci di transizione ammissibili
Il Regolamento adotta un elenco aperto, basato su principi, di approcci, tra cui:
- allineamento ai benchmark UE di transizione climatica (CTB) o ai benchmark UE allineati all’Accordo di Parigi (PAB);
- strategie di investimento basate su piani di transizione credibili o obiettivi basati sulla scienza;
- metriche di transizione a livello di portafoglio (ad es. traiettorie delle emissioni finanziate);
- allocazione di capitale ad attività economiche di transizione o a capex allineati a futuri miglioramenti di sostenibilità.
Esclusioni
Si applicano esclusioni obbligatorie, allineate a:
- esclusioni CTB (armi controverse, tabacco, violazioni delle norme internazionali); e
- restrizioni aggiuntive sulle attività di espansione dei combustibili fossili.
Safe harbour
La conformità è automatica quando:
- il prodotto replica o fa riferimento a un CTB o PAB; oppure
- almeno il 15% degli attivi è allineato alla Tassonomia UE, fatte salve le esclusioni.
3.B. Prodotti ESG basics (nuovo Articolo 8)
I prodotti ESG basics integrano i fattori di sostenibilità oltre la gestione del rischio di sostenibilità, senza
dichiarare obiettivi di transizione o di sostenibilità.
Requisito di investimento
Almeno il 70% degli investimenti deve integrare i fattori di sostenibilità in modo sistematico e
dimostrabile.
Approccio di integrazione
Gli approcci di integrazione sono basati su principi e possono includere screening ESG, ponderazione, stewardship
o scoring.
L’integrazione deve essere misurabile tramite indicatori legati alla sostenibilità.
Esclusioni e safe harbour
- Le esclusioni obbligatorie sono limitate a quelle di tipo CTB.
- Non si applica alcun meccanismo di safe harbour.
3.C. Prodotti sostenibili (nuovo Articolo 9)
I prodotti sostenibili investono in, o contribuiscono a, obiettivi di sostenibilità ambientale o sociale.
Almeno il 70% degli investimenti deve:
- investire in imprese, attività o attivi sostenibili; oppure
- contribuire a obiettivi di sostenibilità.
Esclusioni e safe harbour
- Si applicano esclusioni più severe, allineate ai requisiti PAB.
- La conformità è automatica quando:
- il prodotto replica o fa riferimento a un PAB; oppure
- almeno il 15% degli attivi è allineato alla Tassonomia UE, fatte salve le esclusioni.
Sottoclassificazione di impatto
Quando un prodotto sostenibile dichiara un impatto di sostenibilità misurabile, deve qualificarsi come
prodotto finanziario legato alla sostenibilità con impatto e rispettare ulteriori obblighi di KPI e
rendicontazione.
4. Strumenti di debito ed esposizioni sovrane (Considerando 22)
Strumenti use-of-proceeds
- Possono essere inclusi nella quota del 70% se i proventi non finanziano attività escluse.
- Le obbligazioni verdi europee sono automaticamente conformi.
Esclusioni a livello di emittente
Alcune esclusioni si applicano indipendentemente dalla destinazione dei proventi, incluse le violazioni delle norme internazionali
e le attività di espansione dei combustibili fossili (per le categorie transizione e sostenibile).
Debito sovrano
- Il debito sovrano use-of-proceeds verificato può qualificarsi in tutte le categorie.
- Debito sovrano general-purpose:
- escluso dalle categorie transizione e sostenibile;
- ammissibile per ESG basics solo se l’integrazione della sostenibilità è dimostrata.
5. Prodotti che combinano altri prodotti finanziari (nuovo Articolo 9a)
I prodotti che investono in altri prodotti finanziari sono soggetti a un regime dedicato.
- Un prodotto può dichiarare una categoria solo se ≥70% degli attivi è investito in prodotti categorizzati o
- in attivi qualificati equivalenti.
- Se la soglia non è raggiunta, il prodotto:
- non può dichiarare una categoria;
- può comunicare soltanto l’esposizione a prodotti categorizzati;
- deve fornire una trasparenza precontrattuale dettagliata sulla composizione e sugli investimenti residui.
6. Informativa a livello di prodotto
Requisito generale
Tutti i prodotti devono comunicare come sono integrati i rischi di sostenibilità (Articolo 6 rivisto).
Prodotti non categorizzati (nuovo Articolo 6a)
- Possono fare riferimento ai fattori di sostenibilità solo in modo non evidente e accessorio.
- Non possono formulare dichiarazioni di sostenibilità o ESG nei nomi o nelle comunicazioni di marketing.
Informative obbligatorie per i prodotti categorizzati
I prodotti categorizzati devono comunicare:
- la conferma della conformità alla categoria;
- gli obiettivi o i fattori legati alla sostenibilità;
- la strategia di investimento, gli investimenti qualificati e il periodo di introduzione graduale;
- gli indicatori usati per misurare i progressi;
- le esclusioni obbligatorie e volontarie;
- le fonti dei dati e le metodologie.
Obblighi aggiuntivi per i prodotti di transizione e sostenibili
- Individuazione e comunicazione dei principali impatti negativi degli investimenti, e azioni
- intraprese o pianificate per affrontare tali impatti;
- comunicazione dell’allineamento alla Tassonomia UE quando si perseguono obiettivi ambientali;
- per i prodotti con impatto: KPI di impatto, metodologie di misurazione, gestione e rendicontazione.
Quadro degli indicatori
Gli indicatori devono basarsi, ove opportuno, su:
- gli indicatori già utilizzati ai sensi del Regolamento delegato (UE) 2022/1288 della Commissione;
- i data point ESRS pertinenti comunicati ai sensi della CSRD;
- altre metriche di sostenibilità solide e di uso comune.
Canali di pubblicazione
L’informativa precontrattuale, periodica (Articolo 11) e sul sito web (Articolo 10) è obbligatoria.
7. Comunicazioni di marketing e denominazione
L’SFDR rivisto introduce controlli vincolanti su denominazione e marketing.
- Le dichiarazioni ESG o di sostenibilità sono consentite solo per i prodotti categorizzati.
- Le dichiarazioni di impatto richiedono la qualificazione come prodotto finanziario legato alla sostenibilità con impatto.
- I prodotti ex Articolo 9a non possono utilizzare termini ESG nei propri nomi.
- I prodotti non categorizzati non possono utilizzare in alcun modo dichiarazioni ESG o di sostenibilità
Le dichiarazioni di sostenibilità ai sensi dell’SFDR sono allineate alla Direttiva sulle pratiche commerciali sleali, affinché siano chiare, corrette e non fuorvianti.
8. Uso di dati e stime (nuovo Articolo 12a)
Le informazioni di sostenibilità devono basarsi su:
- accordi documentati con i fornitori di dati; oppure
- metodologie solide, trasparenti e riproducibili.
Quando nel marketing si utilizzano rating ESG, metodologie e fonti devono essere pubblicate sul sito web.
9. Informativa a livello di entità
Gli obblighi a livello di entità sono significativamente ridotti:
- Mantenuto: informativa sull’integrazione dei rischi di sostenibilità (Articolo 3).
- Eliminati:
- dichiarazioni PAI a livello di entità (Articolo 4 SFDR I);
- informativa sulle politiche di remunerazione (Articolo 5 SFDR I).
Modifiche conseguenti garantiscono la coerenza con il Punto di accesso unico europeo (ESAP).
10. Norme tecniche e atti delegati (Livello 2)
- Il Regolamento delegato (UE) 2022/1288 della Commissione è abrogato.
- La Commissione ha il potere, ai sensi dell’Articolo 19b, di adottare atti delegati che specificano:
- gli indicatori per la soglia del 70%;
- le esclusioni e le eccezioni limitate per la copertura;
- le metodologie di calcolo e le regole di introduzione graduale;
- i modelli di informativa e i limiti di pagine.
I nomi delle categorie sono fissati nel Livello 1 e non saranno ridefiniti tramite RTS.
Disposizioni transitorie
Disposizioni transitorie specifiche si applicano a determinati prodotti assicurativi e pensionistici non precedentemente coperti dagli orientamenti ESMA sui nomi dei fondi, per garantire una transizione ordinata.
11. Interazione con altre normative dell’UE
Modifiche mirate al documento contenente le informazioni chiave (KID) PRIIPs richiedono la comunicazione di:
- la categoria SFDR;
- l’obiettivo di sostenibilità;
- gli indicatori chiave utilizzati per misurarlo.
Come Generation Impact Global supporta la conformità all’SFDR
Generation Impact Global offre una piattaforma di conformità SFDR di livello regolamentare progettata per rendere operativo il quadro SFDR rivisto, inclusi categorizzazione dei prodotti, informative, controlli sulla denominazione e monitoraggio continuo.
La piattaforma è costruita per supportare i prodotti ex Articolo 6 / 6a, Articoli 7, 8, 9 e 9a, come ridefiniti dalla revisione dell’SFDR.