ESRS, i principi europei
di rendicontazione di sostenibilità
Indice dei contenuti
Vai alla sezione
Introduzione
Il 31 luglio 2023 la Commissione europea ha adottato i principi europei di rendicontazione di sostenibilità (ESRS), integrando la Direttiva 2013/34/UE del Parlamento europeo e del Consiglio per quanto riguarda i principi di rendicontazione di sostenibilità per le imprese soggette alla Corporate Sustainability Reporting Directive (CSRD).
Questo atto delegato, fondato sull’Articolo 29 ter, paragrafo 1, primo comma, della Direttiva contabile, definisce gli ESRS che le imprese devono utilizzare per adempiere ai propri obblighi di rendicontazione di sostenibilità ai sensi degli Articoli 19 bis e 29 bis della Direttiva contabile. L’adozione degli ESRS rappresenta un passo importante verso l’armonizzazione delle informative ESG tra le diverse normative e pone le basi per l’interoperabilità nella rendicontazione ESG.
Per la prima volta a livello dell’intera UE, le imprese sono tenute a comunicare le informazioni ESG e di sostenibilità aziendale in un formato standardizzato, comparabile e coerente, facendo della rendicontazione ESG di alta qualità uno standard di mercato. Circa 50.000 imprese europee, insieme alle imprese extra-UE con filiali significative nell’UE, devono conformarsi agli ESRS. Se da un lato questo progresso aiuta a contrastare il greenwashing aziendale, dall’altro pone sfide considerevoli a molte imprese, soprattutto a quelle alle prime armi con la rendicontazione di sostenibilità.
Obblighi giuridici di rendicontazione sulla sostenibilità aziendale
Gli obblighi giuridici di rendicontazione sulla sostenibilità aziendale sono spesso dispersi tra più quadri normativi. Nonostante la CSRD contenga oltre 40 rimandi normativi, il loro scopo principale è creare coerenza nei requisiti di informativa. In questo modo la CSRD non solo accresce il valore della rendicontazione di sostenibilità, ma semplifica anche il processo sia per chi redige i report sia per chi li utilizza. La sintesi che segue fornisce definizioni concise dei rimandi essenziali, aiutando a comprendere le misure obbligatorie previste dalla direttiva e chiarendo le implicazioni per le imprese che preparano la relazione sulla gestione.
| Obiettivi principali della CSRD | Coerenza nella rendicontazione La CSRD allinea le diverse regole di rendicontazione di sostenibilità in tutta l’UE, garantendo che tutti i report siano comparabili e affidabili. Processo semplificato Riunendo i diversi obblighi di rendicontazione in un’unica direttiva, la CSRD rende più semplice per le imprese la preparazione dei report di sostenibilità. |
| Riferimenti principali | Direttiva contabile (2013/34/UE) Il quadro di base per la rendicontazione finanziaria e non finanziaria nell’UE, aggiornato dalla CSRD per includere i nuovi requisiti di rendicontazione di sostenibilità. Regolamento sull’informativa di sostenibilità nel settore dei servizi finanziari (SFDR) Impone ai soggetti finanziari di comunicare come gestiscono i rischi di sostenibilità nelle loro decisioni di investimento. Regolamento Tassonomia (UE 2020/852) Definisce i criteri per stabilire se un’attività economica è ecosostenibile. |
| Principali modifiche introdotte dalla CSRD | Direttiva contabile (Direttiva 2013/34/UE)
Direttiva Trasparenza (Direttiva 2004/109/CE)
Direttiva Revisione (Direttiva 2006/43/CE)
Regolamento Revisione (Regolamento (UE) n. 537/2014)
|
| Altre normative rilevanti: | Regolamento Tassonomia UE sugli investimenti sostenibili (Regolamento (UE) 2020/852)
|
Standardizzando la rendicontazione di sostenibilità, la CSRD garantisce che le informazioni fornite siano chiare, comparabili e utili per tutti i soggetti coinvolti.
CSRD vs NFRD
La Non-Financial Reporting Directive (NFRD) e la Corporate Sustainability Reporting Directive (CSRD) sono due misure legislative fondamentali dell’Unione europea volte a rafforzare la trasparenza e la responsabilità delle imprese sulle questioni sociali e ambientali.
NFRD
Direttiva sulla rendicontazione non finanziaria (NFRD)
CSRD
Direttiva sulla rendicontazione societaria di sostenibilità (CSRD)
| A chi si applica | |
Circa 11.700 imprese, tra cui:
| Circa 42.500 imprese, tra cui:
Esempio: le grandi imprese devono superare almeno due dei seguenti tre criteri:
|
| Quando | |
2018: primo report | 2025: primo report delle grandi società quotate 2026: primo report delle grandi imprese 2027: primo report delle PMI che sono PIE (con possibilità di rinvio al 2029) 2029: primo report delle imprese di paesi terzi |
| Requisiti di informativa | |
Comunicare informazioni su:
| Comunicare informazioni su 10 temi in linea con i principi UE (ESRS):
|
| Requisito di valutazione | |
Doppia rilevanza negli orientamenti della NFRD (soft law) | Doppia rilevanza nella direttiva (hard law) |
| Requisito di revisione | |
Su base volontaria, a discrezione degli Stati membri | Da un livello di sicurezza limitato (limited assurance) della rendicontazione (per il primo report) a un livello di sicurezza ragionevole (reasonable assurance), dopo l’adozione di un apposito principio entro il 1° ottobre 2028 |
| Formato della rendicontazione | |
Rendicontazione online / formato PDF | Formato di rendicontazione leggibile dall’uomo con dati strutturati leggibili dalla macchina, conforme al formato elettronico unico europeo (ESEF), basato su XBRL online |
| Collocazione della rendicontazione | |
Nella relazione sulla gestione o in una dichiarazione non finanziaria separata | Sezione dedicata della relazione sulla gestione |
| Principi | |
Informativa volontaria basata su linee guida internazionali, europee o nazionali | Informativa obbligatoria basata sui principi europei di rendicontazione di sostenibilità (ESRS), comprensivi di principi trasversali ai settori e specifici per settore, e su una solida valutazione della rilevanza |
Chi rientra nell’ambito della CSRD e da quando
La CSRD amplia in modo significativo il proprio ambito di applicazione rispetto alla NFRD, portando il numero di imprese coinvolte da 11.000 con la NFRD a circa 42.500 all’interno dell’UE. A queste si aggiungono diverse migliaia di imprese extra-UE che rientreranno nelle nuove regole.
La direttiva riguarda le diverse tipologie di imprese elencate nell’Allegato I della Direttiva contabile (2013/34/UE), rivolgendosi principalmente alle società di capitali, pubbliche e private. Per le imprese extra-UE, la direttiva si applica a quelle con forme giuridiche comparabili alle tipologie elencate.
La CSRD si applica a diverse categorie di imprese in base a specifici criteri dimensionali, comprese le imprese di interesse pubblico (PIE) grandi, piccole e medie, quali:
– Società quotate su mercati regolamentati riconosciuti dalle autorità nazionali e conformi alle norme UE sugli strumenti finanziari.
– Enti creditizi e imprese di assicurazione, comprese le cooperative. Gli Stati membri possono escludere a propria discrezione le banche centrali e alcuni enti creditizi pubblici.
Inoltre, rientrano nell’ambito della CSRD tutte le imprese con sede nell’UE che soddisfano almeno due delle seguenti soglie su base consolidata:

Ricavi netti medi di 50 milioni di EUR

Totale di bilancio medio di 25 milioni di EUR

Almeno 250 dipendenti
Le imprese al di sotto di queste soglie sono definite micro, piccole e medie imprese (PMI). Le microimprese che non superano due dei seguenti criteri sono escluse dalla direttiva:
Ricavi netti di 900.000 EUR
Totale di bilancio di 450.000 EUR
10 dipendenti
Le imprese extra-UE con attività significative nell’UE, tramite una controllata quotata grande, piccola o media oppure una succursale, sono incluse se:
La controllata è una PIE quotata su un mercato regolamentato dell’UE
La succursale genera ricavi netti annui superiori a 40 milioni di EUR

La capogruppo genera oltre 150 milioni di EUR nell’UE per due esercizi consecutivi
Inoltre, rientrano nell’ambito della CSRD tutte le imprese con sede nell’UE che soddisfano almeno due delle seguenti soglie su base consolidata:
Soglie (mln = milioni)
2025 (sui dati 2024)
Grandi società quotate
con totale di bilancio superiore a 25 mln di €; e/o ricavi netti superiori a 50 mln di €; con più di 500 dipendenti durante l’esercizio.
Imprese di interesse pubblico (PIE) diverse da grandi società quotate, enti creditizi e imprese di assicurazione
In attesa delle norme applicabili dello Stato membro.
Capogruppo quotate di un grande gruppo
con totale di bilancio superiore a 25 mln di €; e/o ricavi netti superiori a 50 mln di €; con più di 500 dipendenti (su base consolidata) durante l’esercizio.
Escluse dall’ambito di applicazione: microimprese
Non superano due dei seguenti tre criteri:
- 450.000 € (totale di bilancio);
- 900.000 € di ricavi netti;
- 10 dipendenti durante l’esercizio.
2026 (sui dati 2025)
Grandi imprese e gruppi
Superano almeno due dei seguenti tre criteri:
- 25 mln di € (totale di bilancio);
- 50 mln di € di ricavi netti;
- 250 dipendenti durante l’esercizio.
Capogruppo di un grande gruppo
In attesa delle norme applicabili dello Stato membro.
Capogruppo quotate di un grande gruppo
Superano almeno due dei seguenti tre criteri su base consolidata:
- 25 mln di € (totale di bilancio);
- 50 mln di € di ricavi netti;
- 250 dipendenti (su base consolidata) durante l’esercizio.
2027 (sui dati 2026)
Possibilità di rinvio (opt-out) di 2 anni
Piccole e medie imprese (PMI) quotate
Non superano due dei seguenti tre criteri:
- 25 mln di € (totale di bilancio);
- 50 mln di € di ricavi netti;
- 250 dipendenti durante l’esercizio.
Enti creditizi piccoli e non complessi che sono imprese di interesse pubblico piccole e medie o grandi imprese
Soglie delle piccole e medie imprese (PMI) o delle grandi imprese e gruppi
Imprese di assicurazione o riassicurazione captive che sono imprese di interesse pubblico piccole e medie o grandi imprese
Soglie delle piccole e medie imprese (PMI) o delle grandi imprese e gruppi
2029 (sui dati 2028)
Solo rendicontazione degli impatti
Imprese di paesi terzi
con ricavi netti consolidati superiori a 150 mln di € nell’UE; e con una controllata grande o quotata oppure una succursale europea con ricavi netti superiori a 40 mln di €
Quando le imprese devono comunicare le informazioni di sostenibilità secondo gli ESRS?
La conformità alle nuove regole di rendicontazione sarà introdotta gradualmente, in funzione del profilo dell’organizzazione:
2025
(sui dati 2024)
2026
(sui dati 2025)
2027
(sui dati 2026)
2028
(sui dati 2027)
Gennaio 2024
Imprese già soggette alla direttiva NFRD
Gennaio 2025
Grandi imprese non ancora soggette alla direttiva NFRD
Gennaio 2026
PMI quotate e altre imprese
Gennaio 2026
Imprese extra-UE con attività significative nell’UE
Va ricordato che ad alcune PMI sono stati concessi tre anni aggiuntivi per conformarsi alla CSRD e che possono avvalersi del rinvio fino al 2028.
L’introduzione della tassonomia digitale ESRS per la rendicontazione ai sensi della Corporate Sustainability Reporting Directive (CSRD) sembra prevista per il 2025.
2023
2024
2025
2026
2027
2028
2029
2030
Atti legislativi e proposte
05/01 Entrata in vigore della CSRD
06/07 Termine del periodo di trasposizione per gli Stati membri
Primo report (basato su un livello di sicurezza limitato)
Relazione di valutazione sulla direttiva
Valutazione della Commissione europea di possibili misure giuridiche per garantire una sufficiente diversificazione del mercato dell’attestazione della sostenibilità
Per quali imprese?
Imprese di interesse pubblico (PIE) quotate su un mercato regolamentato, banche, imprese di assicurazione con >500 dipendenti
Grandi imprese
PMI quotate (con possibilità di rinvio per 2 anni)
Imprese extra-UE con ricavi netti consolidati >150 milioni di euro
Fine dell’esenzione per le PMI quotate
Secondo quali principi?
31/07 Principi trasversali ai settori
Entro giugno Principi per le PMI Entro giugno Principi settoriali e per le imprese extra-UE
Entro ottobre Principi sull’attestazione con livello di sicurezza limitato
Prima revisione dei principi
Entro ottobre Principi sull’attestazione con livello di sicurezza ragionevole
Fine del consolidamento artificiale UE per le controllate con capogruppo con sede fuori dall’UE
Cosa sono i principi europei di rendicontazione di sostenibilità – ESRS?
Gli ESRS sono i nuovi principi obbligatori stabiliti dall’UE che le imprese soggette alla CSRD devono seguire. Questi principi mirano a garantire che le imprese interessate forniscano dati di sostenibilità affidabili, comparabili e pertinenti, definendo con chiarezza cosa deve essere rendicontato. Sviluppati dall’European Financial Reporting Advisory Group (EFRAG) e adottati dalla Commissione tramite un regolamento delegato, richiederanno alla prima ondata di imprese di iniziare a comunicare queste informazioni già a partire dal periodo di rendicontazione 2024.
Quali sono i requisiti per la definizione dei principi ESRS ai sensi della CSRD?
L’Articolo 1 della CSRD introduce nuovi articoli (19 bis e 29 bis) nella Direttiva contabile, specificando con diversi livelli di dettaglio quali informazioni devono essere comunicate sulle questioni ambientali, sociali e di governance (ESG). Le imprese sono tenute a fornire informazioni in cinque aree:
- Modello di business
- Politiche, compresi i processi di due diligence
- Risultati di tali politiche
- Rischi e gestione dei rischi
- Indicatori chiave di prestazione rilevanti per l’attività
La struttura dei principi ESRS
Diversi insiemi di ESRS sono pensati per le varie tipologie di imprese nell’ambito della CSRD: gli ESRS completi per le società quotate e le grandi imprese, un principio per le PMI quotate e un principio per le imprese di paesi terzi.
Il pacchetto ESRS comprende l’atto delegato della Commissione, che definisce due principi trasversali (ESRS 1 ed ESRS 2) e dieci principi di sostenibilità specifici per la rendicontazione sulle questioni ambientali, sociali e di governance (principi tematici). Questi principi riflettono le dimensioni ESG. Ogni principio è identificato da una lettera e da un numero (ad esempio, ESRS E1 riguarda gli aspetti ambientali legati ai cambiamenti climatici). Sono strutturati in temi, sotto-temi e sotto-sotto-temi di sostenibilità.
A partire dal 2027, le imprese rendiconteranno le informative specifiche per settore, una volta che questi principi saranno adottati dall’UE. Fino ad allora, le imprese dovranno individuare autonomamente le informazioni rilevanti specifiche del proprio settore.
ESRS 1
Requisiti generali
ESRS 2
Informazioni generali
ESRS E1
Cambiamenti climatici
ESRS E2
Inquinamento
ESRS E3
Acque e risorse marine
ESRS E4
Biodiversità ed ecosistemi
ESRS E5
Uso delle risorse ed economia circolare
ESRS S1
Forza lavoro propria
ESRS S2
Lavoratori nella catena del valore
ESRS S3
Comunità interessate
ESRS S4
Consumatori e utilizzatori finali
ESRS G1
Condotta delle imprese
Principi per le PMI quotate
Questi principi sono più semplici degli ESRS completi e proporzionati alla capacità di rendicontazione delle PMI, tenendo conto della loro dimensione e complessità. Comprendono requisiti sulle questioni di sostenibilità e metriche mirate per la valutazione delle prestazioni. L’adozione dei principi per le PMI quotate è prevista entro giugno 2024, con applicazione dall’esercizio 2026 e possibilità di rinvio di due anni (attualmente pubblicati dall’EFRAG in bozza).
Principi volontari per le PMI:
Le PMI non quotate, che sono fuori dall’ambito della CSRD, possono utilizzare questi principi su base volontaria. Si concentrano su descrizioni qualitative delle politiche, delle azioni e degli obiettivi dell’impresa, senza necessità di attestazione dei dati. Resta comunque richiesta una valutazione della rilevanza (attualmente pubblicati dall’EFRAG in bozza).
Principi per le imprese di paesi terzi:
Questi principi specificano le informazioni richieste nei report di sostenibilità delle imprese extra-UE con attività significative nell’UE, ovvero ricavi netti annui di 150 milioni di EUR nell’UE e almeno una controllata o succursale. Dovranno essere adottati entro giugno 2026 e applicati dall’esercizio 2028. Si concentrano sulle prestazioni e sugli impatti di sostenibilità di queste imprese.
Inoltre, la CSRD consente alla Commissione europea di riconoscere principi di sostenibilità equivalenti di giurisdizioni extra-UE, permettendo alle imprese di paesi terzi di utilizzarli se l’UE ne riconosce l’equivalenza.
Terminologia dei principi ESRS
Requisiti di informativa (DR)
Comprendono tutte le informazioni che devono o possono essere comunicate nelle diverse categorie degli ESRS.
Requisiti applicativi (AR)
Supportano l’applicazione dei requisiti di informativa e hanno la stessa autorità. Forniscono ulteriori indicazioni per le informative specifiche dell’entità e aiutano a individuare le informative pertinenti per ciascuna impresa. Gli AR garantiscono che siano mantenute le caratteristiche qualitative delle informazioni, come la pertinenza e la rappresentazione fedele.
Punto di informativa (data point, DP)
L’elemento di rendicontazione più piccolo e specifico all’interno dei requisiti di informativa. I data point possono essere narrativi (ad esempio, la descrizione del coinvolgimento degli stakeholder) o quantitativi (ad esempio, la percentuale di dipendenti coperti da contratti collettivi). ESRS 2 e i principi tematici includono complessivamente oltre 1.000 data point, ma le imprese devono rendicontare solo quelli ritenuti rilevanti.
Impatti, rischi e opportunità (IRO)
Indicano le questioni ambientali, sociali e di governance rilevanti per le attività e la catena del valore di un’impresa che devono essere rendicontate. Devono essere comunicati solo gli IRO rilevanti.
Informativa specifica dell’entità
Quando specifici IRO non sono coperti o sufficientemente dettagliati negli ESRS, ma sono considerati rilevanti dall’impresa, è possibile fornire informative aggiuntive. Questo aiuta gli utilizzatori a comprendere gli impatti, i rischi o le opportunità specifici. Fino al completo sviluppo dei principi settoriali, le imprese devono individuare e rendicontare autonomamente questi IRO rilevanti, eventualmente ricorrendo ad altri framework come gli IFRS o i GRI Sector Standards.
Valutazione della rilevanza
L’ESRS 1 richiede alle imprese di effettuare una valutazione della rilevanza secondo il principio della doppia rilevanza, che considera sia la rilevanza degli impatti sia la rilevanza finanziaria. Questa valutazione determina le informazioni rilevanti da comunicare e gli IRO da rendicontare, in base al contesto specifico e alla catena del valore dell’impresa.
La struttura dettagliata e i requisiti degli ESRS sono concepiti per offrire un framework completo per la rendicontazione di sostenibilità, garantendo coerenza e comparabilità in tutta l’UE (ESRS).
Questioni di sostenibilità coperte dagli ESRS tematici
Ambiente
E1
Ambiente
Adattamento ai cambiamenti climatici
Mitigazione dei cambiamenti climatici
Energia
E2
Inquinamento
Inquinamento atmosferico Inquinamento idrico
Inquinamento del suolo
Inquinamento degli organismi viventi
Sostanze preoccupanti
Sostanze estremamente preoccupanti
Microplastiche
E3
Acque e risorse marine
Acque
- Consumo idrico
- Prelievi idrici
- Scarichi idrici
- Scarichi idrici negli oceani
Risorse marine
- Estrazione e uso di risorse marine
E4
Biodiversità ed ecosistemi
Fattori di impatto diretto della perdita di biodiversità
- Cambiamenti climatici
- Cambiamento di uso del suolo, cambiamento di uso dell’acqua dolce
- Acque Specie esotiche invasive
- Inquinamento
- Altri
Impatti sullo stato delle specie
- es. Dimensione della popolazione
- es. Rischio di estinzione
- es. Modelli migratori
Impatti sull’estensione e sulle condizioni degli ecosistemi
- es. Desertificazione
- es. Degrado
- es. Deforestazione
Impatti e dipendenze dai servizi ecosistemici
E5
Economia circolare
Afflussi di risorse, compreso l’uso delle risorse
Deflussi di risorse connessi a prodotti e servizi
Rifiuti
Sociale
S1
Forza lavoro propria
Condizioni di lavoro
- Occupazione sicura
- Orario di lavoro
- Salari adeguati
- Dialogo sociale
- Libertà di associazione, esistenza di comitati aziendali e diritti di informazione, consultazione e partecipazione dei lavoratori
- Contrattazione collettiva, compresa la percentuale di lavoratori coperti da contratti collettivi
- Equilibrio tra vita professionale e vita privata
- Salute e sicurezza
S2
Lavoratori nella catena del valore
Condizioni di lavoro
- Parità di genere e parità di retribuzione per un lavoro di pari valore
- Formazione e sviluppo delle competenze
- Occupazione e inclusione delle persone con disabilità
- Misure contro la violenza e le molestie sul luogo di lavoro
- Diversità
Altri diritti connessi al lavoro
- Lavoro minorile
- Lavoro forzato
- Alloggi adeguati
- Privacy
S3
Comunità interessate
Misure contro la violenza e le molestie sul luogo di lavoro
- Alloggi adeguati
- Alimentazione adeguata
- Acqua e servizi igienico-sanitari
- Impatti connessi al territorio
- Impatti connessi alla sicurezza
Diritti civili e politici delle comunità
- Libertà di espressione
- Libertà di riunione
- Impatto sui difensori dei diritti umani
Diritti dei popoli indigeni
- Consenso libero, previo e informato
- Autodeterminazione
- Diritti culturali
S4
Consumatori e utilizzatori finali
Impatti connessi all’informazione per i consumatori e/o gli utilizzatori finali
- Privacy
- Libertà di espressione
- Accesso all’informazione
Sicurezza personale dei consumatori e/o degli utilizzatori finali
- Salute e sicurezza
- Sicurezza della persona
- Protezione dei minori
Inclusione sociale dei consumatori e/o degli utilizzatori finali
- Non discriminazione
- Accesso a prodotti e servizi
- Pratiche di marketing responsabili
Governance
G1
Forza lavoro propria
Cultura d’impresa Protezione degli informatori (whistleblower) Benessere degli animali Impegno politico e attività di lobbying
Gestione dei rapporti con i fornitori, comprese le prassi di pagamento
Corruzione attiva e passiva
- Prevenzione e individuazione
- Casi
Formato della rendicontazione
Collocazione
La CSRD richiede che le informazioni sulla sostenibilità siano incluse in una sezione specifica della relazione sulla gestione annuale, anziché in un report di sostenibilità separato. La struttura, definita dagli ESRS nelle Appendici D e F, si articola in quattro parti: informazioni generali, ambientali, sociali e di governance. Ciò significa che le informazioni finanziarie e quelle sulla sostenibilità saranno comunicate insieme. Le imprese devono pubblicare la relazione sulla gestione sul proprio sito web o fornirne una copia cartacea su richiesta. La relazione deve inoltre essere depositata presso l’autorità competente secondo la normativa nazionale.
Lingua
La relazione sulla gestione deve essere redatta nella lingua dello Stato membro in cui ha sede l’impresa, oppure in un’altra lingua accettata dalle autorità di tale Stato. Per evitare costi inutili, i regolatori dell’UE hanno eliminato l’obbligo di traduzione certificata, a condizione che l’assenza di certificazione sia chiaramente indicata.
Formato elettronico
Dal 2020 le società quotate sui mercati regolamentati europei devono utilizzare il formato elettronico unico europeo (ESEF) per le relazioni finanziarie annuali. La CSRD estende questo obbligo alle informazioni sulla sostenibilità e lo applica anche alle imprese non quotate che rientrano nel suo ambito. Le imprese soggette alla CSRD dovranno predisporre la relazione sulla gestione in formato elettronico e marcare le informazioni sulla sostenibilità secondo la tassonomia digitale.
EFRAG ha sviluppato la tassonomia digitale XBRL per la rendicontazione di sostenibilità, compresa la marcatura dei data point relativi alla Tassonomia UE delle attività sostenibili. La marcatura XBRL garantisce che i dati di sostenibilità siano etichettati in modo coerente tra organizzazioni e regioni diverse. Questo linguaggio informatico facilita la comunicazione elettronica di dati aziendali strutturati, rendendoli leggibili dalle macchine ed eliminando le barriere linguistiche. Ad esempio, la marcatura XBRL consente agli utenti di raccogliere dati da documenti redatti in lingue diverse, come il finlandese o il gallese. Questa coerenza è fondamentale per un benchmarking accurato e per l’analisi comparativa delle pratiche di sostenibilità, e permette a investitori e stakeholder di prendere decisioni più informate.
Il punto di accesso unico europeo (ESAP)
ESAP: una piattaforma digitale centralizzata per le informazioni sulle imprese dell’UE
L’ESAP (European Single Access Point) è concepito per offrire un punto di accesso digitale unico alle informazioni finanziarie e non finanziarie sulle imprese e sui prodotti di investimento dell’UE.
Caratteristiche principali
- Piattaforma digitale centralizzata
L’ESAP nasce per centralizzare l’accesso alle informazioni già pubblicate in base alla normativa europea esistente e futura. Rientrano in questo ambito la regolamentazione finanziaria e le norme sull’informativa ESG (ambientale, sociale e di governance), come il regolamento sull’informativa di sostenibilità nel settore dei servizi finanziari (SFDR) e la direttiva sulla rendicontazione societaria di sostenibilità (CSRD).
- Facile da usare e gratuita
La piattaforma sarà facile da usare e accessibile gratuitamente, in un unico punto centrale.
Obiettivi
- Maggiore visibilità per le imprese
Uno degli obiettivi principali è offrire alle imprese, in particolare a quelle piccole nei mercati dei capitali di dimensioni ridotte, una maggiore visibilità presso gli investitori. Questo può contribuire ad aprire nuove opportunità di finanziamento.
- Accessibilità per gli stakeholder
La piattaforma mira inoltre a rendere le informazioni facilmente accessibili agli altri stakeholder.
Trasmissione volontaria delle informazioni
- Le imprese non soggette alla normativa UE (come molte PMI) possono trasmettere volontariamente le proprie informazioni alla piattaforma.
Processo
- Organismi di raccolta nazionali
Le imprese depositeranno i propri report presso gli “organismi di raccolta” nazionali designati (ad esempio un’autorità pubblica appositamente incaricata) e presso i meccanismi ufficialmente stabiliti (ad esempio le borse nazionali). Questi organismi verificheranno, approveranno e renderanno disponibili i dati tramite l’ESAP.
- Verifica
Il processo di verifica garantirà che tutti i documenti necessari siano trasmessi nel formato corretto.
Calendario di attuazione
- La piattaforma ESAP dovrebbe essere disponibile dall’estate 2027 e sarà introdotta gradualmente. Le informazioni richieste dalla CSRD saranno disponibili fin dal primo anno.
Consolidamento delle imprese figlie
Che cos’è un’impresa figlia?
Un’impresa figlia è una società controllata da un’altra società, detta impresa madre o holding. In termini contabili, un’impresa madre insieme alle sue imprese figlie forma un gruppo. Un’impresa madre può a sua volta essere un’impresa figlia se è controllata da un’altra impresa madre di livello superiore. L’impresa madre ha il potere di gestire le politiche finanziarie e operative dell’impresa figlia per trarre beneficio dalle sue attività. Il controllo comporta di norma il possesso di oltre il 50% dei diritti di voto nell’impresa figlia.
Che cos’è il consolidamento?
Il consolidamento consiste nel combinare le informazioni finanziarie e di sostenibilità di un’impresa madre e delle sue imprese figlie in un unico insieme di rendiconti consolidati. Questi rendiconti consolidati offrono una visione completa della situazione finanziaria e delle attività dell’intero gruppo, anziché esaminare ogni entità singolarmente. Il processo garantisce che i report finanziari e di sostenibilità siano aggregati e presentati in modo coerente, e che siano soggetti a revisione o attestazione.
In che modo la CSRD incide sul consolidamento?
La CSRD (direttiva sulla rendicontazione societaria di sostenibilità) rafforza le regole per la comunicazione e il consolidamento delle informazioni sulla sostenibilità, che coprono temi ambientali, sociali, di diritti umani e di governance. Sia le informazioni finanziarie sia quelle sulla sostenibilità devono essere incluse nella relazione sulla gestione consolidata, con la dichiarazione di sostenibilità in una sezione dedicata.
Le imprese figlie sono in genere esentate dalla presentazione di una dichiarazione di sostenibilità individuale completa se sono incluse nella relazione sulla gestione consolidata della propria impresa madre. Tuttavia, le grandi imprese figlie quotate su un mercato regolamentato dell’UE devono comunque redigere la propria dichiarazione di sostenibilità, indipendentemente dal consolidamento.
Punti chiave per le imprese figlie ai sensi della CSRD:
- Esenzione per le imprese figlie
Le imprese figlie incluse nella dichiarazione di sostenibilità consolidata dell’impresa madre sono esentate dalla pubblicazione di report di sostenibilità separati.
- Rendicontazione obbligatoria per le entità quotate
Le grandi imprese figlie quotate devono comunque redigere la propria dichiarazione di sostenibilità.
- Discrezionalità nazionale
Gli Stati membri possono imporre obblighi di rendicontazione aggiuntivi o limitare le esenzioni.
- Obblighi di rendicontazione per le imprese figlie esentate:
- Indicare la denominazione e la sede legale dell’impresa madre.
- Fornire i link alla relazione sulla gestione consolidata dell’impresa madre.
- Dichiarare chiaramente l’esenzione dalla rendicontazione di sostenibilità individuale.
Caso particolare delle imprese madri extra-UE
Fino al 2030, le imprese figlie dell’UE con imprese madri extra-UE possono essere esentate dalla rendicontazione individuale se incluse in un report consolidato redatto secondo gli ESRS (principi europei di rendicontazione di sostenibilità). Il consolidamento sarà curato dall’entità con sede nell’UE con il fatturato più elevato. Questa misura transitoria mira ad alleggerire l’onere di rendicontazione per i gruppi extra-UE privi di un’unica holding nell’UE.
Consolidamento di un gruppo con impresa madre di un paese terzo che ha imprese figlie o succursali nell’UE
2026
2027
2028
2029
2030
dopo il 2030
Fuori dall’UE
Gruppo con impresa madre di un paese terzo (TCPG)
Nell’UE
Caso 1
Il TCPG consolida per le sue imprese figlie che sono grandi imprese nell’UE (a condizione che superi le soglie della CSRD su base consolidata)
Caso 2
Il TCPG genera direttamente nell’UE un fatturato netto > 150 milioni di euro (per almeno 2 esercizi consecutivi)
E/O
Il TCPG ha una succursale nell’UE (che ha generato un fatturato netto > 40 milioni di euro all’anno)
Dal 2026
L’impresa figlia con il fatturato più elevato nell’UE consolida per le altre imprese figlie dell’UE dello stesso gruppo (utilizzando gli ESRS completi)
oppure
Il TCPG pubblica la propria relazione sulla gestione includendo la rendicontazione di sostenibilità delle imprese figlie dell’UE consolidate* (a condizione che utilizzi gli ESRS completi o principi ritenuti equivalenti)
Dopo il 2030
L’impresa figlia con il fatturato più elevato nell’UE non può più consolidare per le altre imprese figlie dell’UE dello stesso gruppo
Dopo il 2028
La succursale pubblica il report di sostenibilità (utilizzando gli ESRS per le imprese di paesi terzi, principi equivalenti agli ESRS oppure gli ESRS completi)
(*) In tal caso le imprese figlie dell’UE sono esentate dalla pubblicazione di una relazione sulla gestione contenente informazioni sulla sostenibilità, a meno che non siano grandi imprese quotate di interesse pubblico.
Consolidamento di un’impresa madre di un paese terzo che ha imprese figlie quotate nell’UE
2025
2026
2027
2028
2029
2030
dopo il 2030
Fuori dall’UE
Gruppo con impresa madre di un paese terzo (TCPG)
Nell’UE
Caso 1
Il TCPG ha un’impresa figlia piccola, media o grande con valori mobiliari ammessi alla negoziazione su un mercato regolamentato dell’UE (con il consolidamento supera le soglie della CSRD)
Caso 2
Il TCPG genera direttamente nell’UE un fatturato netto > 150 milioni
indipendente dalle attività
delle sue imprese figlie (per almeno 2 esercizi consecutivi) Il TCPG ha un’impresa figlia piccola, media o grande con valori mobiliari ammessi alla negoziazione su un mercato regolamentato dell’UE
Applicazione progressiva a partire dal 2025
Tali imprese figlie quotate pubblicano una relazione sulla gestione autonoma. (Possono utilizzare: gli ESRS completi, gli ESRS per le PMI quotate se si tratta di una PMI quotata)
Il TCPG può inoltre pubblicare un report consolidato che include le sue imprese figlie quotate nell’UE, utilizzando: gli ESRS completi oppure principi equivalenti agli ESRS
Dopo il 2028
L’impresa figlia quotata pubblica la rendicontazione di sostenibilità del gruppo con impresa madre di un paese terzo (utilizzando gli ESRS per le imprese di paesi terzi). Il TCPG può inoltre pubblicare un report consolidato che include le sue imprese figlie quotate nell’UE e informazioni a livello di gruppo. Può utilizzare: gli ESRS completi,
principi equivalenti agli ESRS)
Consolidamento di un’impresa madre nell’UE che ha imprese figlie quotate o non quotate
2026
2027
2028
2029
2030
dopo il 2030
| Nell’UE | |
Caso 1 | Applicazione progressiva a partire dal 2026 |
(*) In tal caso le imprese figlie dell’UE sono esentate dalla pubblicazione di una relazione sulla gestione contenente informazioni sulla sostenibilità, a meno che non siano grandi imprese quotate di interesse pubblico
Rendicontazione delle imprese internazionali
La direttiva sulla rendicontazione societaria di sostenibilità (CSRD) estende l’ambito degli obblighi di rendicontazione alle imprese internazionali. Si applica a:
- Imprese di paesi terzi con valori mobiliari quotati su un mercato regolamentato dell’UE (circa 100 imprese, secondo le stime della Commissione europea).
- Imprese extra-UE che generano nell’UE un fatturato netto superiore a 150 milioni di euro e che hanno un’impresa figlia o una succursale con un fatturato netto di almeno 40 milioni di euro nell’UE, oppure un’impresa figlia quotata nell’UE che sia una PMI o una grande impresa.
Sebbene non esistano dati ufficiali sul numero di imprese di paesi terzi con un’attività significativa nell’UE, Refinitiv, fornitore globale di dati sui mercati finanziari, stima che circa 11.000 imprese con sede fuori dall’UE potrebbero essere interessate da questi obblighi di rendicontazione, tra cui circa 1.000 nel Regno Unito e oltre 3.000 negli Stati Uniti.
La direttiva stabilisce che le succursali o le imprese figlie sono responsabili della pubblicazione del report di sostenibilità della propria impresa controllante. Il report deve essere redatto in una lingua accettata dallo Stato membro in cui sono registrate.
A partire dal 2028, le imprese di paesi terzi che soddisfano questi criteri hanno le seguenti opzioni per la rendicontazione delle informazioni sulla sostenibilità:
- Utilizzare i principi per le imprese di paesi terzi.
- Utilizzare l’insieme completo dei principi europei di rendicontazione di sostenibilità (ESRS) disponibili in quel momento.
- Utilizzare le proprie regole nazionali di rendicontazione, a condizione che la Commissione europea le ritenga equivalenti agli ESRS. Questo vale sia per le imprese di paesi terzi sia per le imprese madri extra-UE che consolidano i report delle proprie imprese figlie dell’UE. La Commissione europea valuta l’equivalenza paese per paese, su richiesta.
La Commissione europea pubblicherà sul proprio sito web un elenco delle imprese di paesi terzi che hanno applicato gli ESRS, sulla base delle informazioni fornite dagli Stati membri dell’UE.
Sebbene la CSRD consenta alle imprese di paesi terzi di utilizzare principi di sostenibilità equivalenti, i principi specifici ritenuti equivalenti non sono ancora stati definiti. I principi equivalenti saranno disponibili solo per la rendicontazione a livello di impresa madre fuori dall’UE; le imprese figlie dell’UE devono utilizzare gli ESRS per la propria rendicontazione.
I criteri per valutare l’equivalenza dei principi di rendicontazione di sostenibilità utilizzati dagli emittenti di paesi terzi garantiranno che tali principi richiedano:
- La comunicazione di informazioni sui fattori ambientali, sociali e di governance.
- La rendicontazione degli impatti dell’impresa sulle questioni di sostenibilità e del modo in cui queste incidono sull’andamento, sui risultati e sulla situazione dell’impresa.
Ciò significa che i principi devono incorporare la doppia rilevanza. I decisori politici di tutto il mondo possono allineare i propri principi nazionali di rendicontazione agli ESRS per agevolare una futura equivalenza e sostenere le proprie imprese adottando principi globali ampiamente riconosciuti, come quelli del GRI e dell’ISSB.
Le imprese dell’UE che superano le soglie della CSRD e hanno imprese madri fuori dall’UE devono redigere la propria dichiarazione di sostenibilità secondo gli ESRS, a meno che l’impresa madre non pubblichi una dichiarazione di sostenibilità conforme agli ESRS o a principi equivalenti riconosciuti dalla Commissione europea. Fino al 2030, l’impresa figlia dell’UE di un gruppo extra-UE con il fatturato più elevato nell’UE può redigere una dichiarazione di sostenibilità consolidata per tutte le imprese figlie dell’UE del gruppo, a condizione che non siano quotate, per beneficiare dell’esenzione.
La CSRD e gli obblighi di revisione
La direttiva sulla rendicontazione societaria di sostenibilità (CSRD) ha modificato sia la direttiva sulla revisione contabile (direttiva 2006/43/CE) sia il regolamento sulla revisione contabile (regolamento (UE) n. 537/2014). Queste modifiche stabiliscono le norme per la revisione legale dei bilanci e delle dichiarazioni di sostenibilità, annuali e consolidati, nell’UE. Il regolamento sulla revisione contabile fissa inoltre requisiti e regole specifici per lo svolgimento e la vigilanza della revisione legale degli enti di interesse pubblico.
Attestazione obbligatoria delle informazioni sulla sostenibilità
La CSRD introduce un’attestazione (revisione) obbligatoria delle informazioni sulla sostenibilità da parte di un terzo indipendente. Può trattarsi del revisore legale, che già verifica le informazioni finanziarie, oppure di un altro revisore o di un prestatore indipendente di servizi di attestazione della conformità (IASP), se consentito dalle autorità pubbliche nazionali. La direttiva introduce nel mercato unico europeo un incarico di attestazione limitata, con il passaggio previsto nel tempo all’attestazione ragionevole.
Per favorire la diversità nel mercato della revisione, la direttiva consente agli azionisti che detengono oltre il 5% dei diritti di voto o del capitale di chiedere a un terzo accreditato di redigere una relazione su parte delle informazioni sulla sostenibilità. Tale terzo non può appartenere alla stessa società o rete di revisione del revisore legale.
Incarichi di attestazione e requisiti
La CSRD introduce:
- I livelli degli incarichi di attestazione (limitata e ragionevole)
- I requisiti di attestazione per le imprese all’interno e all’esterno dell’UE
- L’organizzazione del mercato della revisione in Europa, in particolare per i servizi di attestazione della sostenibilità
La Commissione europea ha il mandato di elaborare principi di attestazione che definiscano gli aspetti tecnici dell’incarico di attestazione delle informazioni sulla sostenibilità da parte di revisori e IASP. Questi principi saranno adottati tramite atti delegati. Il Comitato degli organismi europei di controllo delle attività di revisione contabile (CEAOB) fornirà la consulenza tecnica per la stesura di tali principi, attesa prima di maggio 2025.
Obbligo generale di revisione a livello UE
La CSRD stabilisce un obbligo di revisione (attestazione) a livello UE per le informazioni sulla sostenibilità rendicontate. Questo risponde alle preoccupazioni di investitori e stakeholder sull’affidabilità delle informazioni sulla sostenibilità comunicate dalle imprese. In una prima fase, la CSRD richiede un’attestazione “limitata”, con l’obiettivo di introdurre principi a livello UE per l’attestazione limitata entro il 1° ottobre 2026. Un’attestazione “ragionevole” sarà richiesta dal 1° ottobre 2028, subordinatamente a una valutazione favorevole della Commissione.
Mercato dell’attestazione della sostenibilità
La direttiva consente agli Stati membri di aprire il mercato dell’attestazione della sostenibilità ai prestatori indipendenti di servizi di attestazione della conformità (IASP). Ciò significa che soggetti diversi dai consueti revisori finanziari possono attestare le informazioni sulla sostenibilità, favorendo un accesso più equo al mercato della revisione per chi non è revisore legale.
Gli Stati membri che scelgono di aprire il proprio mercato agli IASP devono designare un’autorità o un organismo pubblico incaricato del processo di accreditamento. Tale processo deve rispettare i requisiti del regolamento UE in materia di accreditamento e vigilanza del mercato, garantendo obiettività e imparzialità.
Sistema di passaporto
La CSRD istituisce un “sistema di passaporto” per gli IASP, che consente ai prestatori di servizi accreditati in uno Stato membro di operare in un altro Stato membro senza richiedere un ulteriore accreditamento. La Francia offre attualmente questa possibilità e altri Stati membri prevedono di seguirla.
Organizzazione della professione di attestazione
Gli Stati membri che autorizzano gli IASP devono fissare requisiti equivalenti a quelli previsti per i revisori legali dalla direttiva sulla revisione contabile. Rientrano tra questi la deontologia professionale, l’indipendenza, l’obiettività, la riservatezza e il segreto professionale nell’attestazione della rendicontazione di sostenibilità. Revisori legali e IASP devono soddisfare requisiti specifici di istruzione, formazione ed esame, oltre a rispettare sistemi di controllo della qualità e regole in materia di irregolarità, indagini e sanzioni.
Equivalenza con le società di revisione di paesi terzi
La direttiva prevede un meccanismo di riconoscimento dei revisori di paesi terzi se il loro quadro normativo è equivalente a quello dell’UE per la revisione legale. I revisori di paesi terzi devono registrarsi presso l’autorità competente dello Stato membro in cui intendono svolgere le revisioni.
Clausola di riesame
Entro il 31 dicembre 2028 la Commissione riesaminerà la concentrazione del mercato dell’attestazione della sostenibilità, ne riferirà e valuterà possibili misure giuridiche per garantire la diversificazione del mercato e la qualità della rendicontazione di sostenibilità.
Doppia rilevanza e rilevanza finanziaria
L’importanza della valutazione della rilevanza
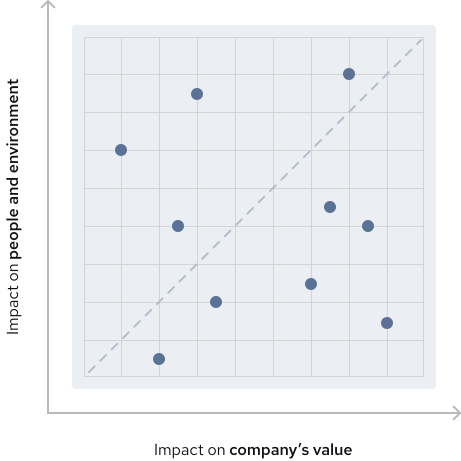
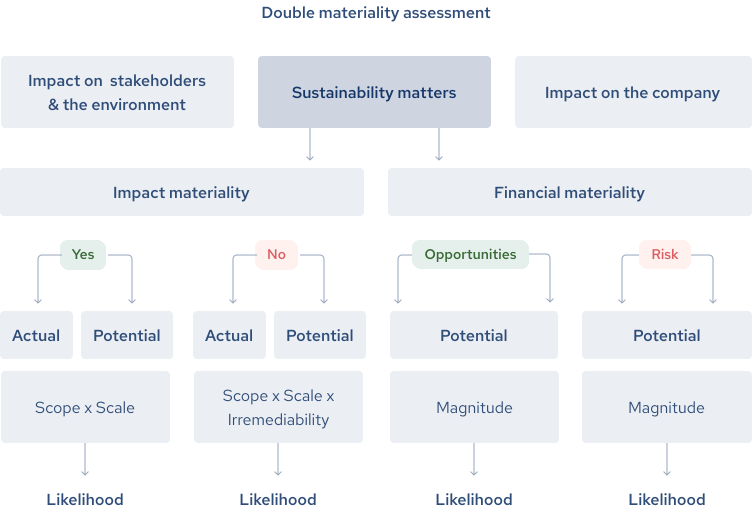
La direttiva sulla rendicontazione societaria di sostenibilità (CSRD) sottolinea l’importanza della valutazione della rilevanza, riconoscendo la varietà degli utilizzatori e delle finalità delle informazioni rendicontate. Le imprese devono valutare la rilevanza considerando sia la dimensione di impatto sia quella finanziaria delle proprie attività, tenendo conto delle loro interconnessioni. Sebbene non siano richieste procedure separate e indipendenti, l’identificazione degli impatti rilevanti costituisce di norma il punto di partenza, poiché le valutazioni finanziarie traggono spesso beneficio da questa analisi. Gli impatti rilevanti comportano spesso rischi, opportunità e conseguenze finanziarie significativi.
I principi europei di rendicontazione di sostenibilità (ESRS) non prescrivono un metodo specifico per condurre la valutazione della rilevanza. Ogni impresa dovrebbe sviluppare un processo su misura, adatto alla propria situazione, compresa la profondità della valutazione. Anche le associazioni professionali di settore possono aiutare le imprese a individuare impatti, rischi e opportunità ricorrenti, in particolare in assenza di principi settoriali nell’UE.
Fasi per condurre una valutazione della rilevanza
Le imprese che cercano indicazioni sulla valutazione della rilevanza possono fare riferimento alle linee guida di EFRAG e GRI. Il processo parte dalla comprensione del contesto dell’impresa, comprese le sue attività, i rapporti commerciali e l’ambiente più ampio in cui opera. Le fasi principali comprendono:
- Identificare gli stakeholder rilevanti.
- Coinvolgere gli stakeholder per comprenderne preoccupazioni e aspettative.
- Mappare le potenziali questioni di sostenibilità sulla base di standard di settore, normative e migliori prassi.
- Valutare la significatività e i potenziali impatti di queste questioni sull’azienda e sui suoi stakeholder.
- Dare priorità alle questioni in base alla loro importanza per l’attività e per i suoi stakeholder.
Questo approccio inclusivo rafforza la credibilità e la pertinenza della rendicontazione di sostenibilità.
Includere gli impatti, i rischi e le opportunità della catena del valore
La dichiarazione di sostenibilità deve coprire tutti gli impatti, rischi e opportunità (IRO) significativi legati a tutte le attività, compresi quelli derivanti dai rapporti commerciali lungo la catena del valore. Non tutti i data point richiedono informazioni sulla catena del valore, ma queste sono necessarie per gli IRO significativi che vanno oltre le operazioni dell’azienda. Se le informazioni primarie sulla catena del valore non sono disponibili, le aziende devono effettuare stime basate su dati ragionevoli e dimostrabili, inclusi proxy e dati di settore.
Responsabilità degli organi di controllo e dei comitati per il controllo interno e la revisione contabile
Una rendicontazione di sostenibilità efficace richiede la collaborazione di diversi team e stakeholder, compresi l’alta direzione e gli organi di controllo. La CSRD rafforza la responsabilità, imponendo agli organi di amministrazione, direzione e controllo di garantire la conformità ai suoi requisiti. Questo include la preparazione e la pubblicazione delle relazioni sulla gestione con tutte le informative di sostenibilità necessarie, le dichiarazioni sul governo societario e le relazioni di attestazione in formato elettronico.
Per le società quotate, la direttiva rafforza il ruolo dei comitati per il controllo interno e la revisione contabile nella supervisione dell’attestazione dei dati di sostenibilità. Questi comitati monitorano il processo di rendicontazione di sostenibilità, garantendone accuratezza e indipendenza. Anche i comitati per la rendicontazione di sostenibilità interni alle aziende o alle associazioni di settore possono svolgere un ruolo fondamentale nel coordinare e supervisionare la raccolta e la rendicontazione dei dati sulle prestazioni di sostenibilità.
Soglie di rilevanza
Nella rendicontazione secondo la doppia rilevanza, la soglia di rilevanza indica i criteri (qualitativi e/o quantitativi) utilizzati per stabilire quali temi sono rilevanti per l’azienda. I principi ESRS prescrivono regole per applicare la doppia rilevanza, valutando gli IRO in base a gravità e probabilità. Per gli impatti negativi, la gravità considera la portata, l’ampiezza e la natura irrimediabile degli impatti. Per i rischi e le opportunità, i criteri si basano sull’entità e sulla probabilità degli effetti finanziari.
Ulteriore attuazione e sanzioni
Capire la legislazione secondaria
Gli atti delegati e gli atti di esecuzione dell’UE sono considerati legislazione secondaria, in contrapposizione alla legislazione primaria come regolamenti e direttive. Questi atti offrono alla Commissione europea un meccanismo flessibile ed efficiente per adattare ed eseguire le misure legislative. In alcuni anni la legislazione secondaria ha rappresentato fino al 90% del volume legislativo prodotto dall’Unione europea.
Delega di potere alla Commissione europea
Nel diritto dell’UE, la delega di potere indica l’autorità conferita dal legislatore dell’UE (di norma il Parlamento europeo e il Consiglio dell’UE) alla Commissione europea per adottare atti giuridici in specifici settori. Questa delega è definita nella legislazione primaria e consente alla Commissione di integrare o modificare elementi non essenziali della legislazione. Tuttavia, la delega è soggetta a limiti e condizioni chiari per garantire responsabilità e trasparenza, e la Commissione deve agire entro il quadro stabilito dal legislatore.
Tipi di legislazione secondaria
Atti delegati
Gli atti delegati sono atti legislativi secondari che la Commissione europea è autorizzata ad adottare in virtù della delega di potere conferita dal legislatore dell’UE. Consentono alla Commissione di integrare o modificare elementi non essenziali della legislazione primaria entro i limiti fissati dal legislatore. Questi atti sono fondamentali per l’attuazione efficace del diritto dell’UE, perché forniscono le regole dettagliate e le specifiche tecniche necessarie a garantire coerenza e adattabilità nei vari settori. Il Parlamento europeo e il Consiglio possono sollevare obiezioni a un atto delegato proposto dalla Commissione. Nel Parlamento europeo, ciò può avvenire tramite una risoluzione adottata dalla maggioranza dei suoi membri.
Atti di esecuzione
Gli atti di esecuzione sono atti legislativi secondari adottati dalla Commissione europea per garantire l’applicazione uniforme dei regolamenti o delle direttive dell’UE in tutti gli Stati membri. A differenza degli atti delegati, gli atti di esecuzione non sono delegati dal legislatore ma sono previsti direttamente dalla legislazione primaria. Contengono misure specifiche, come dettagli tecnici o regole procedurali, necessarie all’attuazione pratica del diritto dell’UE. La Commissione propone e adotta gli atti di esecuzione, ma deve consultare un comitato composto da rappresentanti degli Stati membri in un processo noto come “comitologia”.
Atti normativi previsti dalla CSRD
| Categoria | Oggetto | Scadenza formale | Stato | Fornito alla Commissione UE da | Commento |
|---|---|---|---|---|---|
| Atto delegato | ESRS SET 1 – Trasversali a tutti i settori | Giugno 2023 | Pubblicato | EFRAG | 12 principi |
| Atto delegato | ESRS SET 2 – Principi settoriali | Giugno 2026 | Prima fase di redazione | EFRAG | Principi adottati progressivamente, da 6 a 11 previsti entro giugno 2026 |
| Atto delegato | ESRS per le PMI quotate | Giugno 2024 | Consultazione pubblica sulla bozza | EFRAG | Bozze in fase di finalizzazione; possibile rinvio al primo trimestre 2025, da confermare |
| Atto delegato | ESRS per le imprese di paesi terzi | Giugno 2026 | Non avviato | In valutazione | Dovrà riguardare solo la rendicontazione degli impatti di sostenibilità |
| Atto delegato | Principi per l’attestazione limitata | Ottobre 2026 | Non avviato | Processo interno a livello di Direzione generale | Basati sul parere tecnico del CEAOB |
| Atto delegato | Principi per l’attestazione ragionevole | Ottobre 2028 | Non avviato | Processo interno a livello di Direzione generale | In attesa di una relazione di valutazione favorevole della Commissione UE |
| Atto delegato | Tassonomia digitale (marcatura & standard tecnici XBRL) | Nessuna scadenza formale | Elenco completo dei data point ESRS pubblicato | EFRAG & ESMA | Prima bozza prevista per il quarto trimestre 2024 |
| Atto di esecuzione | Equivalenza con i regimi di rendicontazione di paesi terzi | Nessuna scadenza formale | – | Processo interno a livello di Direzione generale | Guidato dalla Commissione europea |
| Linee guida | Principi volontari per le PMI | Giugno 2024 | – | EFRAG | Bozze in fase di finalizzazione; possibile rinvio al primo trimestre 2025, da confermare |
| Linee guida | Vigilanza sulla rendicontazione di sostenibilità delle società quotate | Nessuna scadenza formale | – | ESMA | Consultazione pubblica conclusa il 15 marzo 2024 |
| Linee guida | Procedure di assurance | – | – | CEAOB | Linee guida da elaborare entro luglio 2024, per l’adozione entro il quarto trimestre 2024 |
Attuazione nazionale e sanzioni
Trasposizione nel diritto nazionale
La CSRD fornisce un quadro armonizzato per trasparenza, contabilità e revisione, lasciando agli Stati membri flessibilità nell’attuare le sue disposizioni nei rispettivi ordinamenti nazionali. La direttiva deve essere trasposta da tutti gli Stati membri nel diritto nazionale entro il 6 luglio 2024. Gli Stati membri hanno poca flessibilità sul contenuto dei principi di rendicontazione, ma sono tenuti a integrare le disposizioni della direttiva nel proprio quadro giuridico nazionale e a pubblicare le disposizioni amministrative necessarie per conformarsi alla CSRD.
Sanzioni per la non conformità
La CSRD non introduce nuove sanzioni, ma impone agli Stati membri di stabilire sanzioni efficaci, proporzionate e dissuasive per le violazioni, comprese quelle relative alle informative di sostenibilità. Gli Stati membri sono responsabili di fornire risorse adeguate alle autorità di vigilanza per controllare le prassi di rendicontazione di sostenibilità delle imprese.
Ad esempio, la Francia ha introdotto sanzioni penali per gli amministratori che non nominano un revisore delle informazioni di sostenibilità e per chi ostacola una revisione di sostenibilità. In Ungheria, il mancato rispetto degli obblighi di rendicontazione ESG può comportare sanzioni pecuniarie imposte dall’Autorità nazionale di vigilanza sulle attività regolamentate.
Ambito e applicabilità
Gli Stati membri devono garantire che i requisiti della direttiva si applichino alle imprese indicate, compresi gli enti di interesse pubblico (EIP) e le altre imprese che soddisfano determinati criteri dimensionali. Sono responsabili di assicurare la conformità al contenuto e al formato prescritti per le dichiarazioni annuali finanziarie e di sostenibilità, compresi i requisiti di rendicontazione elettronica.
Vigilanza sulla conformità
Per garantire la conformità ai requisiti di rendicontazione, gli Stati membri devono designare le Autorità nazionali competenti (ANC) responsabili della supervisione dell’attuazione della CSRD. Nel precedente quadro della NFRD, queste autorità erano in genere le autorità di vigilanza finanziaria o organismi analoghi con poteri di vigilanza limitati. Con l’integrazione delle informazioni finanziarie e di sostenibilità, le misure di vigilanza sulle società quotate devono ora estendersi alla rendicontazione di sostenibilità. Gli Stati membri possono decidere se estendere la vigilanza amministrativa delle ANC alle società non quotate, scegliere un altro organismo competente o lasciare i controlli di conformità al sistema giudiziario.
Requisiti di revisione
La direttiva include disposizioni relative alla revisione delle dichiarazioni finanziarie e di sostenibilità. Gli Stati membri sono responsabili dell’attuazione delle regole sulla revisione legale dei conti annuali e consolidati, compresi la nomina e l’indipendenza dei revisori e dei prestatori indipendenti di servizi di attestazione. Le ANC devono monitorare le possibili violazioni di queste disposizioni, imponendo sanzioni come ammende o altre misure disciplinari. In caso di gravi irregolarità, i revisori possono perdere l’abilitazione a svolgere revisioni legali. Le ANC possono inoltre richiedere alle società di revisione e ai prestatori indipendenti di servizi di attestazione di adottare misure correttive per rimediare alle carenze nei loro processi di revisione.
Vigilanza pubblica e trasparenza
Le direttive sottolineano l’importanza della trasparenza, imponendo alle ANC di rendere pubbliche alcune informazioni relative alle sanzioni nel rispetto della riservatezza commerciale. Il Comitato degli organismi europei di controllo delle attività di revisione contabile (CEAOB) coordina a livello UE gli organismi nazionali di vigilanza sulla revisione, compresi gli aspetti di applicazione transfrontaliera e le sanzioni. La CSRD incarica inoltre l’Autorità europea degli strumenti finanziari e dei mercati (ESMA) di emanare linee guida sulla vigilanza della rendicontazione di sostenibilità da parte delle autorità nazionali competenti.
Conoscendo questi elementi, aziende e stakeholder possono orientarsi meglio tra i requisiti e le implicazioni della CSRD e della relativa legislazione secondaria nell’UE.
EFRAG e GRI: dichiarazione congiunta sull’interoperabilità
Il 4 settembre 2023 EFRAG e GRI hanno pubblicato una dichiarazione congiunta sull’elevato livello di interoperabilità raggiunto tra i principi europei di rendicontazione di sostenibilità (ESRS) e gli Standard GRI.
In linea con l’obbligo della CSRD di adottare un approccio di doppia rilevanza e di tenere conto degli standard esistenti, le definizioni, i concetti e le informative di ESRS e GRI relativi agli impatti sono pienamente allineati o, dove il pieno allineamento non era possibile a causa del contenuto del mandato CSRD, strettamente allineati.
Chi già rendiconta secondo GRI sarà ben preparato a rendicontare secondo gli ESRS. Le imprese che rendicontano secondo gli ESRS sono considerate come se rendicontassero con riferimento agli Standard GRI ed eviteranno così l’onere di una rendicontazione multipla.
Interoperabilità tra ESRS e principi ISSB. Valutazione EFRAG e tabella di mappatura
Il 23 agosto 2023 EFRAG ha pubblicato il documento “Interoperability between ESRS and ISSB standards EFRAG assessment at this stage and mapping table “.
L’obiettivo del documento è presentare la valutazione di EFRAG, allo stato attuale, sull’interoperabilità tra ESRS 2 Informazioni generali ed ESRS E1 Cambiamenti climatici e IFRS S1 e S2 Informativa sul clima, e fornire una tabella di mappatura a supporto. Il documento e la tabella di mappatura delle informative sul clima sono un contributo al lavoro congiunto in corso con l’ISSB sulle linee guida di interoperabilità tra principi ESRS e ISSB.
Contesto: la CSRD prevede che, nell’adottare gli atti delegati, la Commissione europea tenga conto nella massima misura possibile del lavoro delle iniziative globali di definizione degli standard. Inoltre, gli ESRS devono contribuire alla convergenza degli standard globali per ridurre il rischio di requisiti di rendicontazione incoerenti per le imprese che operano a livello mondiale. EFRAG ha dichiarato che è importante presentare la propria valutazione, allo stato attuale, sull’interoperabilità tra ESRS 2 Informazioni generali ed ESRS E1 Cambiamenti climatici e IFRS S1 e S2 Informativa sul clima, e fornire una tabella di mappatura a supporto, come contributo al lavoro congiunto in corso con l’ISSB sulle linee guida di interoperabilità tra principi ESRS e ISSB.
Generation Impact Global segue le dichiarazioni di EFRAG, GRI e IFRS e integra nel sistema l’interoperabilità tra i framework, per rendere più semplice la rendicontazione di sostenibilità ed evitare oneri alle aziende.
Riforme Omnibus I, ESRS rivisti e il quadro legislativo 2026
Il quadro normativo che regola la sostenibilità d’impresa nell’Unione europea ha subito un cambio di paradigma con l’adozione formale del pacchetto “Omnibus di semplificazione” il 24 febbraio 2026. Questo intervento legislativo, formalmente noto come Direttiva (UE) 2026/… del Parlamento europeo e del Consiglio, segna una svolta decisa dalle ampie ambizioni normative del periodo 2022-2024 verso un’architettura più snella e orientata alla competitività. Sulla spinta delle conclusioni del Rapporto Draghi su “Il futuro della competitività europea” e dei mandati della Dichiarazione di Budapest, l’Unione si è mossa per ridurre gli oneri amministrativi, normativi e di rendicontazione di circa il 25% nel primo semestre 2025, fino alla firma definitiva del 2026.
Questa revisione strutturale modifica in profondità l’ambito, i requisiti tecnici e i meccanismi di applicazione della Direttiva sulla rendicontazione societaria di sostenibilità (CSRD), della Direttiva sul dovere di diligenza delle imprese ai fini della sostenibilità (CSDDD), della Direttiva contabile e della Direttiva sulla revisione. Alzando drasticamente le soglie di dipendenti e fatturato per l’obbligo di conformità, l’Unione ha di fatto esentato quasi l’80% delle imprese inizialmente previste per la rendicontazione della “Prima ondata” e della “Seconda ondata”. Inoltre, l’applicazione concettuale del principio di doppia rilevanza è stata affinata per privilegiare la precisione quantitativa e l’identificazione basata sullo scoping rispetto a un’informativa narrativa esaustiva. Questo rapporto esamina in dettaglio tali aggiornamenti, le loro implicazioni tecniche per i principi europei di rendicontazione di sostenibilità (ESRS) e le tempistiche di attuazione riviste che definiscono ora la traiettoria della rendicontazione di sostenibilità nell’UE.
Sintesi: il “Reset” del 2026
Il 13 febbraio 2026 il Consiglio europeo ha approvato un atto legislativo fondamentale (PE-CONS 66/25) pensato per rafforzare la competitività dell’UE semplificando la rendicontazione di sostenibilità. Il meccanismo principale è un rinvio di due anni dei principi di rendicontazione settoriali e dei requisiti per le imprese non UE. Questa pausa serve a permettere alle aziende di concentrarsi sulla valutazione della doppia rilevanza prevista dai principi generali, prima di affrontare requisiti aggiuntivi più granulari.
Rinvio di 2 anni
Per l’adozione degli ESRS settoriali.
Sollievo per le imprese non UE
Obblighi di rendicontazione rinviati al 2028.
Focus sul digitale
Nuova spinta agli strumenti digitali a supporto delle PMI.
Fattori macroeconomici e la Bussola per la competitività
La spinta alla rivoluzione della semplificazione del 2025-2026 è nata da un consenso emergente tra i capi di Stato dell’UE: l’onere normativo cumulativo stava iniziando a minare la resilienza e il posizionamento globale delle imprese europee. Il contesto era segnato da prezzi dell’energia elevati, aggravati dall’instabilità geopolitica, da crescenti tensioni commerciali e da una divergenza negli approcci normativi tra l’UE e le altre grandi giurisdizioni. Il rapporto di Mario Draghi del 2024 ha sottolineato che i quadri originari di CSRD e CSDDD, pur nobili nelle intenzioni ambientali e sociali, generavano costi di conformità che rischiavano di allontanare i capitali dall’Unione.
La “Bussola per la competitività dell’UE” e la Comunicazione “Un’Europa più semplice e più rapida” (COM (2025) 47 final) hanno fornito il quadro amministrativo per questa azione decisa. L’obiettivo non era smantellare il Green Deal europeo, ma garantire che i suoi obiettivi, la neutralità climatica entro il 2050 e una transizione giusta, fossero raggiunti attraverso un quadro normativo efficiente in termini di costi e gestibile, che non lasci indietro “nessuna persona e nessun luogo”. Il risultato è un pacchetto legislativo che mantiene gli obiettivi fondamentali di trasparenza e responsabilità, introducendo al contempo flessibilità e tutele significative per la catena del valore.
Revisione strutturale delle soglie obbligatorie e dell’ambito soggettivo
La modifica di maggiore impatto introdotta dal pacchetto Omnibus è il consistente innalzamento dei criteri dimensionali che fanno scattare l’obbligo di rendicontazione di sostenibilità. Questa modifica si fonda sul principio “pensare anzitutto in piccolo” e mira ad allineare più strettamente la CSRD alla CSDDD per evitare requisiti di conformità frammentati.1
Il passaggio allo standard “1000/450”
Prima delle modifiche del 2025, la CSRD utilizzava una soglia di “grande impresa” che includeva le imprese con più di 250 dipendenti e 50 milioni di euro di fatturato oppure 25 milioni di euro di totale di bilancio. Il nuovo quadro Omnibus sostituisce di fatto questo criterio, ai fini della rendicontazione di sostenibilità, con un livello notevolmente più alto. La rendicontazione di sostenibilità obbligatoria, individuale e consolidata, è ora limitata alle imprese e ai gruppi che superano un fatturato netto di 450.000.000 di euro e una media di oltre 1.000 dipendenti nel corso dell’esercizio.
Lo spostamento delle tempistiche
L’effetto più immediato dell’aggiornamento 2026 è la modifica delle tempistiche della Direttiva sulla rendicontazione societaria di sostenibilità (CSRD). L’obiettivo è ridurre l’onere amministrativo di circa il 25% senza compromettere gli obiettivi di trasparenza a lungo termine. Il grafico mette a confronto le scadenze di adozione originarie e quelle nuove per le principali tappe della rendicontazione.
Perché il rinvio?
- ✓ Dare priorità all’attuazione degli ESRS generali (Set 1).
- ✓ Consentire a EFRAG di perfezionare i principi settoriali.
- ✓ Dare respiro alle valutazioni della doppia rilevanza
| Categoria di rendicontazione | Soglie CSRD/CSDDD precedenti | Nuove soglie della semplificazione Omnibus |
| Rendicontazione obbligatoria (individuale) | > 250 dipendenti / > 50 mln € di fatturato | > 1.000 dipendenti / > 450 mln € di fatturato |
| Rendicontazione obbligatoria (consolidata) | Capogruppo di un grande gruppo | Capogruppo di un gruppo con > 1.000 dipendenti / > 450 mln € di fatturato consolidato |
| PMI quotate | Obbligatoria (dopo la fase di introduzione graduale) | Escluse dall’ambito obbligatorio (solo su base volontaria) |
| Imprese non UE (a livello di gruppo nell’Unione) | > 150 mln € di fatturato UE | > 450 mln € di fatturato UE |
| Succursale / controllata UE (di capogruppo non UE) | Succursale > 40 mln € / controllata come grande impresa | Succursale > 50 mln € / controllata > 200 mln € di fatturato |
| Ambito principale CSDDD (Gruppo 1) | > 5.000 dipendenti / > 1.500 mln € di fatturato | > 5.000 dipendenti / > 1.500 mln € di fatturato (attuazione rinviata) |
Esclusioni ed esenzioni strategiche
La Direttiva Omnibus prevede sgravi specifici per i settori e le entità in cui l’onere di rendicontazione era ritenuto sproporzionato rispetto ai benefici in termini di governance. Ad esempio, il Fondo europeo di stabilità finanziaria (EFSF) è ora espressamente esentato dal regime di rendicontazione di sostenibilità, per garantire parità con il Meccanismo europeo di stabilità (MES). Inoltre, le holding finanziarie che non partecipano alla gestione delle proprie controllate, e i cui modelli di business delle controllate sono indipendenti, hanno la possibilità di omettere la rendicontazione di sostenibilità consolidata. Si riconosce così che, per le holding di investimento diversificate, i dati ESG consolidati possono spesso risultare fuorvianti o di utilità limitata per i partecipanti al mercato.
Evoluzione tecnica dei principi europei di rendicontazione di sostenibilità (ESRS)
La Commissione ha ricevuto il mandato di rivedere il “Primo set” di ESRS (adottato nel luglio 2023) per realizzare l’agenda di semplificazione. Questa revisione, spesso chiamata modifiche “Quick Fix”, mira a riformare i principi privilegiando i dati quantitativi rispetto alle descrizioni narrative e distinguendo più chiaramente tra data point obbligatori e volontari.
Eliminazione dei principi settoriali
Nella semplificazione strutturale forse più significativa, la Direttiva Omnibus elimina il potere della Commissione di adottare principi di rendicontazione settoriali. In origine la CSRD prevedeva un’ampia raccolta di requisiti specifici per i settori ad alto impatto. L’aggiornamento 2026 elimina questo requisito per evitare un aumento esponenziale dei data point prescritti. In alternativa, la Commissione può sostenere le imprese con orientamenti settoriali non vincolanti, incentrati su come condurre le valutazioni della rilevanza per i rischi tipici del settore, anziché imporre nuove informative obbligatorie.
Ambito dei temi di rendicontazione
Il quadro ESRS copre i temi ambientali, sociali e di governance (ESG). Il grafico illustra la distribuzione dei principi tematici che le aziende devono valutare. La “semplificazione” rinvia soprattutto l’aggiunta di nuove fette a questa torta (i livelli settoriali).
Punto chiave:
Le aziende devono comunque valutare fin da ora tutti i principi tematici generali (E1-E5, S1-S4, G1), ma gli oltre 40 principi settoriali previsti sono sospesi.
Adozione del principio volontario per le PMI (VSME)
Per l’80% delle aziende ora escluse dall’ambito obbligatorio, la Commissione adotterà entro metà 2025 un principio proporzionato a uso volontario. Questo principio VSME, sviluppato da EFRAG, vuole essere uno strumento semplice, modulare e ampiamente riconosciuto. Usa un linguaggio semplificato e il principio “pensare anzitutto in piccolo”, consentendo alle imprese più piccole di fornire dati di sostenibilità verificati a banche e grandi partner aziendali senza il peso degli ESRS completi. Il principio volontario è fondamentale per mantenere l’accesso al mercato delle PMI, che ricevono richieste crescenti di informazioni ESG dai partner finanziari e della catena del valore.
Affinamento del principio di doppia rilevanza
Il principio di “doppia rilevanza” resta l’ancora concettuale degli ESRS: impone alle imprese di rendicontare sia la “rilevanza dell’impatto” (impatti su persone e ambiente) sia la “rilevanza finanziaria” (rischi e opportunità legati alla sostenibilità che incidono sui risultati dell’azienda). L’aggiornamento Omnibus fornisce però indicazioni più chiare e soglie più rigorose per evitare il “sovraccarico di informazioni” e garantire che vengano rendicontate solo le informazioni davvero rilevanti.
Interconnessione tra impatto e dimensione finanziaria
Nel quadro ESRS, una questione di sostenibilità è rilevante quando soddisfa i criteri della rilevanza dell’impatto o della rilevanza finanziaria, oppure entrambi. Le revisioni 2025-2026 sottolineano che queste due prospettive sono spesso interconnesse: un grave impatto ambientale (ad esempio l’inquinamento idrico) genera spesso un rischio finanziario (ad esempio sanzioni normative o perdita della licenza sociale). La Direttiva Omnibus richiede alle aziende di usare criteri oggettivi e soglie supportate da evidenze per determinare la rilevanza, abbandonando giustificazioni soggettive o puramente narrative.
La dualità tra valutazione di “scoping” e valutazione “approfondita”
Nel contesto della CSDDD, la metodologia per identificare gli impatti negativi è stata affinata in un processo a due fasi:
- Esercizio di scoping: le aziende devono prima individuare le aree generali, all’interno delle proprie operazioni, delle controllate e dei partner commerciali, in cui gli impatti negativi hanno maggiore probabilità di verificarsi e di essere più gravi. È essenziale che questo esercizio si basi “esclusivamente su informazioni ragionevolmente disponibili”, escludendo la necessità di richieste di dati su larga scala ai partner commerciali nella fase iniziale.
- Valutazione approfondita: per le aree ad alto rischio individuate durante lo scoping, le aziende devono poi svolgere una valutazione approfondita basata su dati quantitativi e qualitativi, comprese le consultazioni con gli stakeholder.
Questa dualità garantisce che i rischi più gravi abbiano la priorità, permettendo alle aziende di allocare le risorse in modo efficace anziché tentare di mappare contemporaneamente l’intera catena del valore globale.
Doppia rilevanza: il motore centrale
Nonostante i rinvii delle tempistiche, la doppia rilevanza resta il pilastro non negoziabile degli ESRS. La “semplificazione” non elimina questo requisito ma ne chiarisce il focus: rendicontare ciò che conta, escludere ciò che non conta.
Cosa cambia nel contesto 2026
Focus sulla qualità
Il rinvio dei principi settoriali toglie la pressione di dover spuntare subito migliaia di caselle. Le aziende possono ora dedicare risorse a una valutazione della doppia rilevanza (DMA) solida e difendibile per i principi generali.
Razionalizzazione della catena del valore
Un elemento chiave della semplificazione è limitare l’onere “a cascata”. Le grandi aziende sono incoraggiate a usare stime o medie di settore anziché chiedere dati primari a ogni PMI della propria catena di fornitura per le questioni non rilevanti.
Presunzione relativa
La semplificazione conferma che, se un tema non è rilevante, non deve essere rendicontato. Il focus passa da “conformarsi a tutto” a “conformarsi a ciò che è pertinente”.
Il limite alla catena del valore e la tutela delle “imprese protette”
Un pilastro centrale del pacchetto di semplificazione è l’introduzione di tutele per le imprese della catena del valore al di sotto della soglia di 1.000 dipendenti, definite nella legislazione come “imprese protette”.
Limitare l’effetto a cascata
Per evitare che le grandi imprese soggette a rendicontazione trasferiscano l’onere amministrativo sui fornitori più piccoli, la Direttiva Omnibus istituisce un “limite alla catena del valore”. Alle imprese soggette a rendicontazione è vietato chiedere alle imprese protette informazioni che superino i requisiti previsti dai principi VSME. Inoltre:
- Autodichiarazione: le imprese soggette a rendicontazione possono basarsi su un’autodichiarazione dei partner della catena del valore per stabilirne la dimensione e lo status di impresa protetta.
- Diritto legale di rifiuto: alle imprese protette è riconosciuto il diritto legale di rifiutarsi di fornire informazioni che superino il limite VSME.
- Obbligo di informazione: se una grande azienda richiede dati che superano il limite, deve informare espressamente l’impresa protetta del suo diritto di rifiutare la richiesta.
Queste misure sono pensate per garantire che la “rivoluzione della semplificazione” per le grandi aziende non aumenti involontariamente l’onere sulle PMI da cui dipendono.
Dovere di diligenza delle imprese ai fini della sostenibilità: semplificazione e applicazione
Gli aggiornamenti 2026 introducono cambiamenti di ampia portata alla CSDDD, mirati soprattutto a ridurre la complessità e ad aumentare la certezza giuridica per le aziende che operano in catene del valore globali complesse.
Misure di dovuta diligenza mirate
L’Articolo 8 rivisto della CSDDD limita l’identificazione proattiva degli impatti negativi alle proprie operazioni, alle controllate e ai “partner commerciali diretti”. Le aziende devono guardare oltre i partner diretti (Tier 1) solo se dispongono di “informazioni plausibili” che indichino un impatto negativo a livello di un partner indiretto. Per informazioni plausibili si intendono informazioni di “carattere oggettivo”, come notizie attendibili dei media, segnalazioni di ONG o reclami ricevuti attraverso il meccanismo di notifica.
Frequenza di monitoraggio e rendicontazione
Per ridurre i costi di conformità ricorrenti, la frequenza del monitoraggio periodico è stata notevolmente allungata. Le aziende devono ora valutare l’adeguatezza e l’efficacia delle proprie misure di dovuta diligenza almeno ogni cinque anni, anziché ogni dodici mesi come proposto in origine. Le valutazioni ad hoc restano necessarie solo in caso di “cambiamento significativo” o di fondati motivi per ritenere che le misure esistenti non siano più efficaci.
Eliminazione degli oneri obbligatori di rendicontazione climatica
L’obbligo per le aziende di “attuare” un piano di transizione per la mitigazione dei cambiamenti climatici ai sensi dell’Articolo 22 è stato abrogato, per semplificare gli obblighi ed evitare duplicazioni con i requisiti di rendicontazione CSRD/ESRS. Le aziende devono invece adottare un piano che illustri le azioni attuative, pianificate e realizzate, volte a garantire il massimo impegno verso la compatibilità con l’obiettivo di 1,5 °C dell’Accordo di Parigi.
Applicazione e responsabilità riviste
La Direttiva Omnibus elimina dalla CSDDD il regime uniforme di responsabilità civile a livello di Unione. La responsabilità per i danni causati dal mancato rispetto degli obblighi di dovuta diligenza sarà invece disciplinata dal diritto nazionale. Gli Stati membri devono garantire alle vittime il diritto al “pieno risarcimento”, introducendo al contempo salvaguardie per evitare risarcimenti eccessivi tramite danni punitivi o multipli.
Inoltre, il “limite minimo” per le ammende (fissato al 5% del fatturato mondiale) è stato eliminato. Agli Stati membri è ora vietato fissare un “limite massimo” che impedisca alle autorità di vigilanza di imporre sanzioni “efficaci, proporzionate e dissuasive”. La Commissione, in collaborazione con gli Stati membri, pubblicherà orientamenti per aiutare le autorità a determinare l’entità delle sanzioni, che dovranno tenere conto della gravità della violazione e del fatturato mondiale consolidato dell’azienda.
Dovere di diligenza delle imprese ai fini della sostenibilità (CSDDD)
1,000
Dipendenti
Nuova soglia per l’ambito di applicazione (alzata da 500).
€450M
Fatturato
Soglia finanziaria per l’inclusione.
2027+
Introduzione graduale
L’applicazione inizia per le aziende più grandi.
Basato sul
Rischio
Approccio alla diligenza sulla catena del valore.
Assurance e revisione: il tetto dell’attestazione limitata
La proposta di semplificazione del 2025 porta grande chiarezza sul futuro dell’assurance di sostenibilità. Per dare certezza sui costi alle imprese, l’obbligo per la Commissione di adottare principi di “attestazione ragionevole” è stato del tutto eliminato. Le dichiarazioni di sostenibilità resteranno soggette ad “attestazione limitata” per il prossimo futuro.
Adozione rinviata dei principi per l’attestazione limitata
La scadenza per l’adozione da parte della Commissione dei principi obbligatori di attestazione limitata è stata rinviata al 1° luglio 2027. Questa proroga consente alla Commissione di affrontare le preoccupazioni relative al “lavoro svolto dai prestatori di servizi di assurance” e offre flessibilità nel gestire i rischi specifici individuati nella prima fase di attuazione. Entro il 2026 la Commissione pubblicherà linee guida mirate sull’assurance per chiarire le procedure che i professionisti devono svolgere, garantendo coerenza in tutta l’Unione fino alla finalizzazione degli atti delegati.
Requisito del responsabile chiave della sostenibilità
Per le società di revisione, i requisiti di abilitazione sono stati semplificati. Per svolgere l’assurance di sostenibilità, una società non deve più soddisfare gli stessi criteri di proprietà e gestione previsti per la revisione finanziaria. Deve invece designare almeno un “responsabile chiave della sostenibilità”, che sia un revisore legale abilitato e possieda le competenze necessarie in materia di assurance di sostenibilità. Ciò consente alle società di revisione specializzate di entrare più facilmente nel mercato dell’assurance di sostenibilità, favorendo la concorrenza e riducendo potenzialmente i costi per le imprese soggette a rendicontazione.
Rendicontazione digitale ed elettronica: ESAP e tassonomia digitale
La digitalizzazione è vista come il meccanismo principale per ridurre nel lungo periodo l’onere amministrativo della rendicontazione di sostenibilità. La Direttiva Omnibus mantiene l’obbligo di predisporre le dichiarazioni di sostenibilità in formato XHTML e di marcarle digitalmente con una tassonomia XBRL.
Il punto di accesso unico europeo (ESAP)
Dal 1° gennaio 2031 le aziende soggette a CSDDD e CSRD dovranno trasmettere le proprie dichiarazioni di sostenibilità annuali a un organismo di raccolta designato per la pubblicazione sull’ESAP. Questo portale centralizzato renderà le informazioni di sostenibilità accessibili, confrontabili e leggibili da sistemi automatici per investitori e altri stakeholder.
Flessibilità transitorie sulla marcatura
Riconoscendo la complessità tecnica della marcatura digitale, la Direttiva Omnibus chiarisce che le imprese non sono tenute a marcare i propri report di sostenibilità fino all’adozione della tassonomia digitale definitiva da parte della Commissione. Si evita così che le aziende investano in processi di marcatura che potrebbero essere superati da successivi aggiornamenti tecnici del regolamento delegato ESEF (formato elettronico unico europeo).
Relazione sulle soluzioni tecnologiche
Entro l’inizio del 2028 la Commissione presenterà al Parlamento europeo una relazione sulle soluzioni tecnologiche per la rendicontazione di sostenibilità. La relazione si concentrerà sulle iniziative che consentono alle imprese di raccogliere, elaborare e scambiare dati di attività (come le emissioni Scope 3 o i dati dei fornitori) in modo “sicuro, fluido e automatizzato”. Questo include l’esplorazione di formati digitali armonizzati, come le fatture elettroniche e i report VSME digitali, per facilitare la condivisione dei dati tra imprese.
PMI e futuro digitale
L’ambito della CSRD si estende progressivamente. Siamo attualmente nella transizione tra l’Ondata 1 (enti NFRD) e l’Ondata 2 (grandi imprese non NFRD).
- Principi volontari per le PMI (VSME)
- Piattaforme digitali gratuite per la rendicontazione
- Principio “un dato una volta, molti utilizzi”
Tempistiche di attuazione e ondate di applicazione
Il pacchetto di semplificazione Omnibus adegua il calendario scaglionato di applicazione di CSRD e CSDDD per riflettere l’ambito rivisto e il rinvio di due anni per alcune entità.
Ondate di applicazione della CSRD (dopo la semplificazione)
| Ondata | Categoria di gruppo / impresa | Inizio della rendicontazione (esercizio) | Pubblicazione del primo report |
| Ondata 1 (modificata) | Grandi EIP con > 1.000 dipendenti / > 450 mln € di fatturato | Esercizio 2024 | 2025 |
| Ondata 2 (modificata) | Altre grandi imprese con > 1.000 dipendenti / > 450 mln € di fatturato | Esercizio 2027 | 2028 |
| Ondata 3 | Imprese non UE con > 450 mln € di fatturato UE | Esercizio 2029 | 2030 |
| Ondata transitoria | Grandi controllate/succursali di capogruppo non UE | Esercizio 2029 | 2030 |
Ondate di applicazione della CSDDD (dopo la semplificazione)
| Fase | Soglie aziendali (dipendenti / fatturato) | Data di applicazione |
| Fase 1 | > 5.000 dipendenti / > 1.500 mln € di fatturato | 26 luglio 2028 |
| Fase 2 | > 3.000 dipendenti / > 900 mln € di fatturato | 26 luglio 2028 |
| Fase 3 | > 1.000 dipendenti / > 450 mln € di fatturato | 26 luglio 2029 |
| Fase 4 | Franchising con > 75 mln € di royalty / > 275 mln € di fatturato | 26 luglio 2029 |
Gli Stati membri devono trasporre le modifiche relative alla CSRD (Articoli 1, 2 e 3 dell’Omnibus) entro metà 2026, mentre le modifiche relative alla CSDDD (Articolo 4) devono essere trasposte entro il 26 luglio 2028.
Prospettive future: la sostenibilità come vantaggio competitivo
Gli aggiornamenti di semplificazione 2025-2026 segnano il passaggio della rendicontazione di sostenibilità da esercizio di conformità “a spunta” a strumento strategico per la resilienza aziendale e la finanza di transizione. L’introduzione di regimi “opt-in” per la rendicontazione sulla tassonomia, in cui le aziende con fatturato inferiore a 450 milioni di euro possono scegliere di comunicare solo i KPI relativi a CapEx o fatturato, consente alle aziende in transizione di attrarre investimenti senza la pressione di un pieno allineamento obbligatorio alla tassonomia.
Concentrandosi sulle entità più “rilevanti” e tutelando la catena del valore, l’UE punta a creare uno standard di dati ESG di alta qualità, indistinguibile dalla rendicontazione finanziaria per rigore ma gestibile nell’attuazione. La “rivoluzione della semplificazione” garantisce che il Green Deal europeo resti un motore di competitività nel medio e lungo termine, fornendo agli investitori i dati affidabili di cui hanno bisogno per gestire i rischi e assicurando al contempo che le imprese europee non siano frenate da un’eccessiva complessità amministrativa.
Conclusione: una sintesi del quadro normativo 2026
Gli aggiornamenti strutturali finalizzati all’inizio del 2026 rappresentano una ricalibratura pragmatica dell’agenda di sostenibilità dell’UE. La riduzione dell’ambito di rendicontazione obbligatoria alle entità con oltre 1.000 dipendenti e 450 milioni di euro di fatturato offre un sollievo immediato alle medie imprese europee, garantendo al contempo che il 20% delle aziende responsabili della grande maggioranza degli impatti ambientali e sociali resti soggetto a una vigilanza rigorosa. L’evoluzione del principio di doppia rilevanza verso una metodologia basata sullo scoping e sulla priorità dei rischi riflette una maturità tecnica che punta a una “rappresentazione fedele” anziché a una narrazione esaustiva.
Con il rinvio dei principi di attestazione limitata al 2027, l’eliminazione della prospettiva dell’attestazione ragionevole e il rafforzamento dello scudo VSME per la catena del valore, l’Unione ha realizzato un quadro al tempo stesso “più semplice e più rapido”. Con la pubblicazione delle prime ondate di dichiarazioni di sostenibilità riviste nel 2025 e nel 2026, l’attenzione si sposterà sull’attuazione digitale e sullo scambio automatizzato dei dati, consolidando il ruolo dell’UE come leader globale nella finanza sostenibile e salvaguardando al contempo la prosperità competitiva del suo mercato interno.
Riforme Omnibus I, ESRS rivisti e il quadro legislativo 2026
Sintesi: lo stato del diritto UE in materia di sostenibilità a metà febbraio 2026
A metà febbraio 2026, il panorama della rendicontazione societaria nell’Unione europea sta attraversando una profonda ricalibratura strutturale. Sulla scia dell’iniziativa “Bussola per la competitività” e del Rapporto Draghi sulla competitività europea, la Commissione europea, il Parlamento e il Consiglio hanno realizzato una serie di interventi legislativi volti a ridurre gli oneri amministrativi mantenendo gli obiettivi fondamentali di trasparenza del Green Deal europeo.1 Questo rapporto fornisce un’analisi tecnica completa dello stato della Direttiva sulla rendicontazione societaria di sostenibilità (CSRD), dei principi europei di rendicontazione di sostenibilità (ESRS) e della Direttiva sul dovere di diligenza delle imprese ai fini della sostenibilità (CSDDD).
L’architettura legislativa a febbraio 2026 è definita da due strumenti principali:
- Direttiva (UE) 2025/794 (la Direttiva “Stop-the-Clock”): adottata nell’aprile 2025, ha formalmente rinviato le tempistiche di trasposizione e rendicontazione per le entità dell’“Ondata 2” e dell’“Ondata 3”, spostando di fatto l’applicazione su larga scala al 2028 e al 2029.4
- La Direttiva Omnibus I sui “contenuti” (in attesa di pubblicazione nella Gazzetta ufficiale): dopo l’accordo politico provvisorio raggiunto il 9 dicembre 2025 e l’adozione da parte del Parlamento europeo il 16 dicembre 2025, la direttiva è nelle fasi finali dell’adozione formale da parte del Consiglio.1 Questa direttiva modifica in profondità l’ambito della CSRD, alzando la soglia dei dipendenti a 1.000 e introducendo il “limite alla catena del valore”.
Parallelamente, l’European Financial Reporting Advisory Group (EFRAG) ha consegnato nel dicembre 2025 il proprio parere tecnico sugli “ESRS semplificati”, proponendo una riduzione sostanziale dei data point obbligatori e un passaggio a un quadro di “presentazione fedele” per la doppia rilevanza.
Questo rapporto analizza tali sviluppi concentrandosi sui meccanismi giuridici, sulle specificità della trasposizione (con l’Italia come caso di studio principale) e sui requisiti tecnici di attuazione per i professionisti legali e della conformità.
1. Architettura legislativa: il pacchetto di semplificazione Omnibus I
Il pacchetto “Omnibus I”, proposto inizialmente dalla Commissione nel febbraio 2025 (COM(2025) 80 e 81), è stato suddiviso in due parti per accelerare i rinvii delle tempistiche e lasciare più tempo ai negoziati sostanziali sull’ambito. Questa strategia ha permesso alle istituzioni dell’UE di rispondere alle preoccupazioni immediate del mercato sulle scadenze incombenti del 2025/2026 senza forzare un consenso prematuro sulle riduzioni di ambito più controverse.
1.1 Direttiva (UE) 2025/794: il meccanismo “Stop-the-Clock”
La Direttiva (UE) 2025/794 è stata pubblicata nella Gazzetta ufficiale il 16 aprile 2025 ed è entrata in vigore il 17 aprile 2025. La sua unica funzione giuridica era modificare le date di applicazione della Direttiva (UE) 2022/2464 (CSRD) e della Direttiva (UE) 2024/1760 (CSDDD).
Effetto giuridico sulle ondate di rendicontazione:
La direttiva ha introdotto un rinvio di due anni per le aziende non ancora soggette alla Direttiva sulla rendicontazione non finanziaria (NFRD).
| Ondata di rendicontazione | Data di inizio originaria (esercizio) | Nuova data di inizio (esercizio) | Pubblicazione del primo report |
| Ondata 1 (EIP NFRD) | Esercizio 2024 | Nessuna modifica | 2025 |
| Ondata 2 (grandi imprese) | Esercizio 2025 | Esercizio 2027 | 2028 |
| Ondata 3 (PMI quotate) | Esercizio 2026 | Esercizio 2028 | 2029 |
| Gruppi non UE (Art. 40 bis) | Esercizio 2028 | Esercizio 2028 | 2029 |
Tabella 1: calendario di applicazione della CSRD rivisto ai sensi della Direttiva (UE) 2025/794
Il meccanismo “Stop-the-Clock” non ha modificato la sostanza degli obblighi di rendicontazione, ma ha offerto una fondamentale “pausa giuridica”. Per le entità dell’Ondata 2 (grandi società non quotate), l’orizzonte di conformità è passato di fatto da una preparazione imminente a un progetto strategico di medio termine. Va sottolineato che le entità dell’Ondata 1 (grandi enti di interesse pubblico con oltre 500 dipendenti) non hanno ricevuto alcun rinvio da questa direttiva, creando un calendario normativo a due velocità in cui i leader di mercato stanno già rendicontando mentre i concorrenti dispongono di un tempo di preparazione aggiuntivo considerevole.
ESRS settoriali: la scadenza per l’adozione dei principi settoriali è stata prorogata a giugno 2026. Tuttavia, i successivi accordi politici di fine 2025 (illustrati più avanti) hanno di fatto eliminato il carattere obbligatorio di questi principi, trasformandoli in orientamenti volontari. Questo cambiamento rappresenta una deregolamentazione significativa: da un regime prescrittivo “comply or explain” per i settori a un approccio alla rilevanza basato su principi.
Stato della trasposizione: gli Stati membri erano tenuti a trasporre la direttiva entro il 31 dicembre 2025. A febbraio 2026 la maggior parte delle giurisdizioni ha recepito questi rinvii. In Italia ciò è avvenuto con la Legge n. 118 dell’8 agosto 2025, che ha convertito il Decreto-legge n. 95/2025. Si crea così un periodo transitorio complesso in cui le leggi nazionali riflettono i rinvii, ma potenzialmente non le riduzioni sostanziali di ambito ancora in attesa dell’adozione definitiva a livello UE.
Sistema di passaporto
La CSRD istituisce un “sistema di passaporto” per gli IASP, che consente ai prestatori di servizi accreditati in uno Stato membro di operare in un altro Stato membro senza richiedere un ulteriore accreditamento. La Francia offre attualmente questa possibilità e altri Stati membri prevedono di seguirla.
Organizzazione della professione di attestazione
Gli Stati membri che autorizzano gli IASP devono fissare requisiti equivalenti a quelli previsti per i revisori legali dalla direttiva sulla revisione contabile. Rientrano tra questi la deontologia professionale, l’indipendenza, l’obiettività, la riservatezza e il segreto professionale nell’attestazione della rendicontazione di sostenibilità. Revisori legali e IASP devono soddisfare requisiti specifici di istruzione, formazione ed esame, oltre a rispettare sistemi di controllo della qualità e regole in materia di irregolarità, indagini e sanzioni.
Equivalenza con le società di revisione di paesi terzi
La direttiva prevede un meccanismo di riconoscimento dei revisori di paesi terzi se il loro quadro normativo è equivalente a quello dell’UE per la revisione legale. I revisori di paesi terzi devono registrarsi presso l’autorità competente dello Stato membro in cui intendono svolgere le revisioni.
Clausola di riesame
Entro il 31 dicembre 2028 la Commissione riesaminerà la concentrazione del mercato dell’attestazione della sostenibilità, ne riferirà e valuterà possibili misure giuridiche per garantire la diversificazione del mercato e la qualità della rendicontazione di sostenibilità.