31 luglio 2023. La Commissione ha adottato gli European Sustainability Reporting Standards (ESRS), che integrano la direttiva 2013/34/UE del Parlamento europeo e del Consiglio per quanto riguarda i principi di rendicontazione di sostenibilità, destinati a tutte le imprese soggette alla Corporate Sustainability Reporting Directive (CSRD).
Questo atto delegato si basa sull’articolo 29 ter, paragrafo 1, primo comma, della direttiva contabile. Specifica gli European Sustainability Reporting Standards (ESRS) che le imprese devono utilizzare per la rendicontazione di sostenibilità ai sensi degli articoli 19 bis e 29 bis della direttiva contabile.
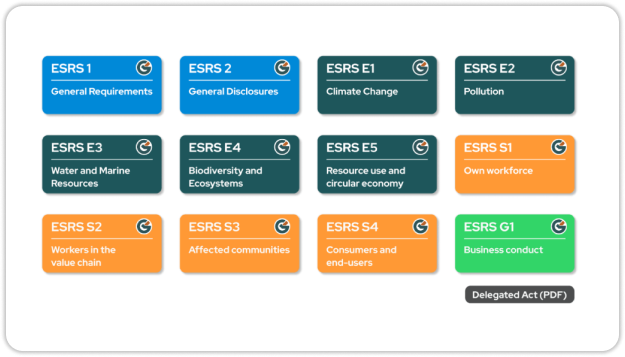
L’atto delegato comprende 12 standard:
EFRAG e GRI: dichiarazione congiunta sull’interoperabilità
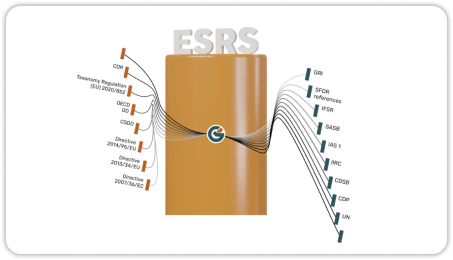
Il 4 settembre 2023 EFRAG e GRI hanno pubblicato una dichiarazione congiunta sull’elevato livello di interoperabilità raggiunto tra gli European Sustainability Reporting Standards (ESRS) e i GRI Standards.
In linea con l’obbligo della CSRD di adottare un approccio di doppia rilevanza e di tenere conto degli standard esistenti, le definizioni, i concetti e le informative sugli impatti degli ESRS e del GRI sono pienamente allineati oppure, quando un allineamento completo non era possibile a causa del contenuto del mandato CSRD, strettamente allineati.
Chi già rendiconta secondo il GRI sarà ben preparato a farlo secondo gli ESRS. I soggetti che rendicontano secondo gli ESRS sono considerati rendicontanti con riferimento ai GRI Standards e potranno quindi evitare l’onere di una rendicontazione multipla.
Interoperabilità tra ESRS e ISSB Standards: valutazione EFRAG e tabella di corrispondenza
Il 23 agosto 2023 l’EFRAG ha pubblicato il documento “Interoperability between ESRS and ISSB standards EFRAG assessment at this stage and mapping table.”
Il documento intende presentare la valutazione attuale dell’EFRAG sull’interoperabilità tra ESRS 2 Informative generali, ESRS E1 Cambiamenti climatici e IFRS S1 e S2 Informative sul clima e fornire una tabella di corrispondenza a supporto. Il documento e la tabella di corrispondenza delle informative sul clima sono un contributo al lavoro congiunto in corso con l’ISSB sulle linee guida per l’interoperabilità tra ESRS e ISSB Standards.
Contesto: la CSRD prevede che, nell’adottare gli atti delegati, la Commissione europea tenga conto il più possibile del lavoro delle iniziative globali di definizione degli standard. Inoltre, gli ESRS dovrebbero contribuire alla convergenza degli standard globali, per ridurre il rischio di obblighi di rendicontazione incoerenti per le imprese che operano a livello mondiale.
L’EFRAG ha dichiarato che è importante presentare la propria valutazione attuale sull’interoperabilità tra ESRS 2 Informative generali, ESRS E1 Cambiamenti climatici e IFRS S1 e S2 Informative sul clima, e fornire una tabella di corrispondenza a supporto, come contributo al lavoro congiunto in corso con l’ISSB sulle linee guida per l’interoperabilità tra ESRS e ISSB Standards.
Impact Global segue le dichiarazioni di EFRAG, GRI e IFRS e integra nel sistema l’interoperabilità tra i diversi quadri, per semplificare la rendicontazione di sostenibilità e ridurre gli oneri per le imprese.