
L’ISSB doveva essere lo “standard d’oro” della rendicontazione climatica. Le sue ultime modifiche suggeriscono che si stia accontentando di essere lo “standard pragmatico”.
Negli ultimi due anni l’International Sustainability Standards Board (ISSB) ha marciato sotto un’unica, ambiziosa bandiera: la “global baseline”. L’obiettivo era creare un linguaggio unificato e rigoroso per la contabilizzazione del carbonio, che costringesse i mercati dei capitali a trattare la CO2 con la stessa attenzione riservata al ROI.
Ma una discreta lettera inviata questa settimana ai licenziatari del software suggerisce che la marcia si è scontrata con la realtà fangosa del back office.
Con una mossa presentata come “modifiche mirate” all’IFRS S2, l’ISSB ha annunciato agevolazioni significative che saranno distribuite nei pacchetti di dati entro l’inizio del 2026. Il comunicato ufficiale parla della volontà di “ridurre la complessità” e “abbassare i costi”, ma il sottotesto è chiaro: il board sta cedendo di fronte alle difficoltà operative. Per banche, assicurazioni e gestori patrimoniali, far quadrare i conti del carbonio è appena diventato molto più semplice, e forse un po’ meno trasparente.
La scappatoia dei derivati: esclusi derivati e attività di sottoscrizione
La concessione più sorprendente colpisce il cuore della finanza moderna: Scope 3, categoria 15 (emissioni finanziate).
Finora l’ambizione era catturare l’impronta di carbonio di ogni dollaro movimentato da un’istituzione finanziaria. Le nuove modifiche, però, offrono un’allettante “agevolazione”: le entità possono ora limitare le proprie informative strettamente alle emissioni finanziate (prestiti e investimenti).
Le implicazioni di ciò che ora è escluso sono enormi:
- Derivati: il mercato dei derivati, che vale migliaia di miliardi di dollari ed è spesso criticato come un dark pool per la dispersione delle emissioni, di fatto ottiene un lasciapassare.
- Emissioni facilitate: le banche d’investimento che sottoscrivono emissioni obbligazionarie per le major petrolifere o per l’industria pesante (senza mantenere il finanziamento nel proprio bilancio) non devono conteggiare quelle emissioni nella base obbligatoria.
- Assicurazioni: anche le emissioni legate alla sottoscrizione assicurativa escono dal perimetro obbligatorio.
Sebbene le banche possano comunque divulgare questi dati se lo desiderano, la modifica trasforma un obbligo in un menu à la carte. Per i “licenziatari” che ricevono questi dati, ciò crea un punto cieco significativo. Una banca potrebbe tecnicamente facilitare miliardi di espansione dei combustibili fossili tramite sottoscrizioni e derivati, e allo stesso tempo mostrare un portafoglio prestiti con un’impronta di carbonio sempre più snella.
Crolla il monopolio GICS: nuova flessibilità per le banche
Per anni il Global Industry Classification Standard (GICS), gestito da MSCI e S&P, è stato la lingua franca dell’analisi settoriale. L’IFRS S2 ne imponeva finora l’utilizzo per disaggregare le emissioni finanziate.
Quel monopolio è ufficialmente finito.
Le modifiche consentono ora a banche commerciali e assicurazioni di utilizzare “sistemi di classificazione alternativi”, purché rispettino determinati “paletti”.
- Il vantaggio: le istituzioni finanziarie possono utilizzare tassonomie interne coerenti con i propri motori di rischio.
- Lo svantaggio: la comparabilità, il Santo Graal dell’ISSB, ne risente. Se la Banca A usa il GICS e la Banca B un modello interno proprietario o un’alternativa giurisdizionale (come la NACE in Europa), confrontare la loro esposizione al settore “Energia” diventa un esercizio di traduzione tra mele e pere.
Agevolazione giurisdizionale: perché le regole locali ora prevalgono sugli standard globali
Forse l’aspetto più significativo delle modifiche è l’“agevolazione giurisdizionale”.
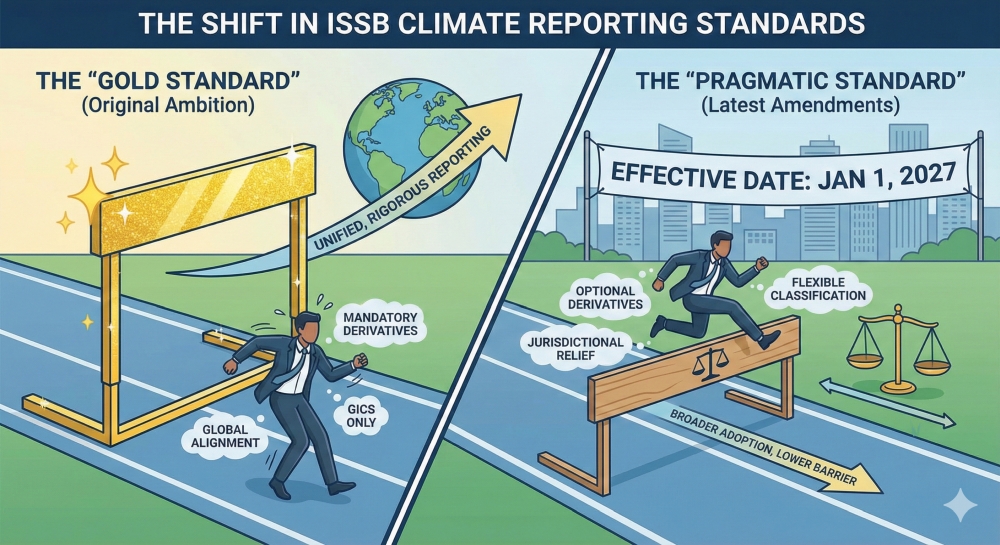
L’ISSB prende atto di un panorama geopolitico frammentato. Se un’autorità di regolamentazione o una borsa locale richiede uno specifico metodo di misurazione (diverso dal GHG Protocol) o specifici valori del potenziale di riscaldamento globale, o GWP (ignorando l’ultimo rapporto IPCC), l’ISSB ora lo accetterà.
È una concessione alla “zuppa di sigle” (SEC, CSRD, varie tassonomie asiatiche) che l’ISSB avrebbe dovuto sostituire. Invece di prevalere sulle regole locali, l’IFRS S2 è ora concepito per adattarsi a esse.
Impatto sugli standard SASB e calendario di transizione (2027)
Per i fornitori di dati e di software che ricevono questa comunicazione, il conto alla rovescia è iniziato, anche se senza troppo clamore.
- Consegna dei dati: inizio gennaio 2026.
- Entrata in vigore: esercizi annuali che iniziano a partire dal 1° gennaio 2027.
Questa finestra di 12 mesi permette all’ecosistema di riorganizzarsi. Il “complesso industriale dei dati” deve ora aggiornare le definizioni SASB per banche commerciali, gestione patrimoniale e assicurazioni, così da riflettere un mondo in cui la contabilizzazione del carbonio è leggermente meno granulare di quanto promesso.
Il verdetto
Queste modifiche saranno probabilmente accolte con favore nei consigli di amministrazione, da Londra a New York. Calcolare l’impronta di carbonio di un portafoglio complesso di derivati è un incubo metodologico; eliminarla dall’elenco degli obblighi è una vittoria del pragmatismo.
Tuttavia, per i puristi che speravano che l’IFRS S2 costringesse l’ingegneria finanziaria a un vero momento di resa dei conti, si tratta di una ritirata. L’ISSB ha scelto l’ampiezza rispetto alla profondità, assicurandosi un’adozione più ampia grazie a una soglia d’ingresso più bassa. La global baseline resta intatta, ma è stata abbassata quanto basta perché i pesi massimi possano scavalcarla senza inciampare.




