Che cos’è l’SFDR? Definizione e significato
Il Sustainable Finance Disclosure Regulation (SFDR), formalmente regolamento (UE) 2019/2088, è una norma dell’Unione europea che impone ai partecipanti ai mercati finanziari e ai consulenti finanziari di comunicare come integrano i rischi di sostenibilità nelle decisioni di investimento e come i loro prodotti incidono sull’ambiente e sulla società. L’SFDR si applica dal 10 marzo 2021. Le norme tecniche di regolamentazione dettagliate previste dal regolamento delegato (UE) 2022/1288 della Commissione si applicano dal 1° gennaio 2023.
Cerchi il quadro completo? La nostra guida SFDR spiega il regolamento passo dopo passo: a chi si applica, Articolo 6, 8 e 9, la dichiarazione PAI, le date chiave e SFDR 2.0. La aggiorniamo quando cambiano le regole.
L’SFDR opera secondo due direzioni di informativa distinte:
Outside-in: In che modo i rischi di sostenibilità incidono sul valore di un investimento? (rilevanza finanziaria)
Inside-out: In che modo le decisioni di investimento danneggiano l’ambiente e la società? (principali effetti negativi)
L’SFDR non impone che i prodotti finanziari siano sostenibili. Richiede trasparenza sulle pratiche e sugli impatti di sostenibilità a prescindere da quanto il prodotto sia tradizionale o green. Si ha greenwashing quando un prodotto dichiara caratteristiche di sostenibilità che non possono essere dimostrate in base ai criteri applicabili.
A chi si applica l’SFDR?
L’SFDR si applica a partecipanti ai mercati finanziari (FMP) e consulenti finanziari che operano nell’UE o si rivolgono a investitori UE. Rientrano nell’ambito:
- Gestori patrimoniali: società di gestione di OICVM e GEFIA
- Imprese di assicurazione che offrono prodotti di investimento assicurativi (IBIP)
- Gestori e fornitori di fondi pensione
- Imprese di investimento che prestano servizi di gestione di portafogli
- Consulenti finanziari che forniscono consulenza in materia di investimenti o assicurazioni
L’SFDR si applica a imprese extra-UE che commercializzano prodotti finanziari presso investitori UE. Un gestore patrimoniale statunitense o svizzero che distribuisce fondi nell’UE deve rispettare gli obblighi di informativa SFDR per quei prodotti, indipendentemente da dove abbia sede.
L’SFDR interagisce strettamente con altre normative UE sulla sostenibilità. Il regolamento sulla Tassonomia UE fornisce il sistema di classificazione delle attività ecosostenibili a cui fanno riferimento le informative ex articolo 8 e 9 SFDR. La direttiva sulla rendicontazione societaria di sostenibilità (CSRD) fornisce i dati a livello di impresa di cui gli FMP hanno bisogno per calcolare gli indicatori PAI e per la rendicontazione a livello di portafoglio.
Articoli 6, 8 e 9 dell’SFDR: la classificazione dei fondi spiegata
Ogni prodotto finanziario commercializzato presso investitori UE deve essere classificato in base a uno dei tre articoli. La classificazione determina il livello di informativa richiesto e gli impegni di sostenibilità che il prodotto deve dimostrare.
I prodotti articolo 6 comunicano una politica sui rischi di sostenibilità nel documento precontrattuale. I prodotti articolo 8 promuovono caratteristiche ambientali o sociali. I prodotti articolo 9 hanno un obiettivo di investimento sostenibile. Il dettaglio delle informative cresce tra queste tre classi nel documento precontrattuale, sul sito web e nelle relazioni periodiche. I prodotti articolo 6 non richiedono una rendicontazione periodica di sostenibilità.
L’SFDR opera sia a livello di soggetto sia a livello di prodotto. L’impresa pubblica una politica sui rischi di sostenibilità a livello di soggetto. La dichiarazione sui principali effetti negativi (PAI) è obbligatoria per le imprese con più di 500 dipendenti; quelle più piccole applicano il principio «comply or explain». Ogni fondo presenta poi informative di prodotto coerenti con la sua classe articolo 6, 8 o 9. Quando le imprese partecipate rendicontano secondo la CSRD, quei dati a livello di impresa sono la fonte che gli FMP usano per la rendicontazione PAI e di portafoglio.
Pagina aggiornata il 12 settembre 2026.
- Integra i rischi di sostenibilità, oppure spiega perché non lo fa
- Nessun obiettivo o promozione ESG specifici
- L’onere di informativa più leggero dei tre livelli
- Comunica come i rischi di sostenibilità incidono sui rendimenti
- Nessuna dichiarazione PAI richiesta a livello di prodotto
- Promuove caratteristiche ambientali o sociali
- Le imprese partecipate devono rispettare prassi di buona governance
- Rendicontazione precontrattuale e periodica dettagliata
- Deve comunicare come vengono misurate le caratteristiche A/S
- Richiesta l’informativa sull’allineamento alla Tassonomia UE
- L’investimento sostenibile è l’obiettivo principale
- I requisiti di informativa più elevati dei tre livelli
- Deve dimostrare come viene raggiunto l’obiettivo
- Considerazione e rendicontazione PAI obbligatorie
- Richiesta l’informativa completa sull’allineamento alla Tassonomia UE
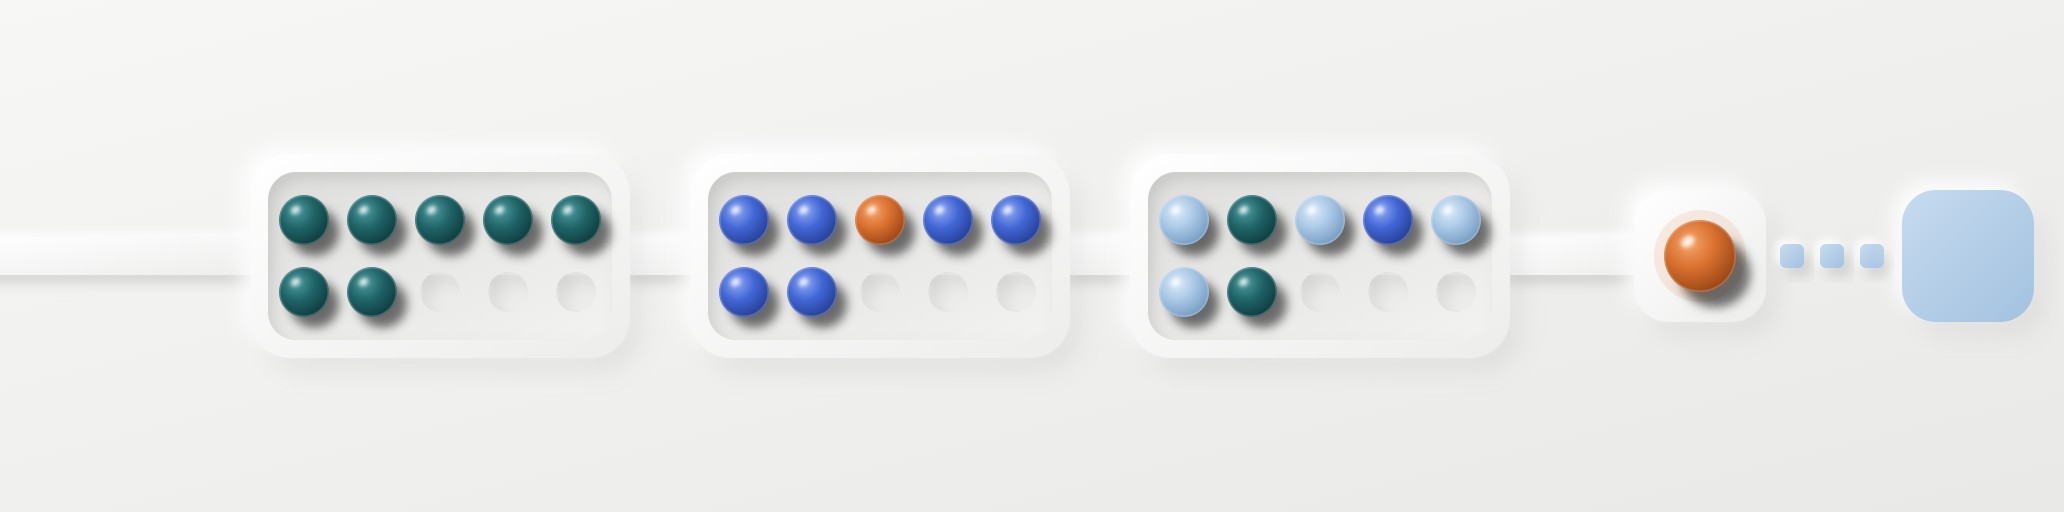
Albero decisionale per la classificazione SFDR
Usa questo schema per determinare la corretta classificazione per qualsiasi prodotto finanziario distribuito nell’UE:
Le autorità di vigilanza e le autorità europee di vigilanza (ESAs) hanno chiarito che «promuovere» caratteristiche ambientali o sociali richiede impegni vincolanti, e non la semplice considerazione dei fattori ESG nella costruzione del portafoglio. Un fondo che esclude alcuni settori ma non ha un obiettivo A/S positivo resta in genere articolo 6. I gestori patrimoniali devono documentare le specifiche caratteristiche promosse e la metodologia usata per misurarle.
Requisiti di informativa SFDR
L’SFDR impone obblighi su tre canali di informativa. Il livello di dettaglio richiesto in ciascun canale cresce in funzione dell’articolo in cui è classificato il prodotto.
| Tipo di informativa | Articolo 6 | Articolo 8 | Articolo 9 |
|---|---|---|---|
| Precontrattuale Prospetto / KID / KIID | Solo politica sui rischi di sostenibilità | Caratteristiche A/S, metodologia, governance | Obiettivo di investimento sostenibile, metodologia completa |
| Informativa sul sito web Continuativa, pubblica | Politica di integrazione dei rischi di sostenibilità | Descrizione delle caratteristiche A/S | Descrizione dell’obiettivo di investimento sostenibile |
| Rendicontazione periodica Relazione annuale | Non richiesta | Come sono state raggiunte le caratteristiche A/S | Come è stato raggiunto l’obiettivo di investimento sostenibile |
| Dichiarazione PAI Principali effetti negativi | Solo adesione volontaria a livello di impresa | Se i PAI sono considerati a livello di prodotto | Obbligatoria: richiesta una rendicontazione PAI dettagliata |
| Allineamento alla Tassonomia UE % di investimenti allineati | Non richiesta | Informativa minima sull’allineamento | Richiesto l’allineamento completo alla Tassonomia |
Indicatori dei principali effetti negativi (PAI)
Il La dichiarazione PAI è un obbligo di informativa che impone ai partecipanti ai mercati finanziari di valutare e comunicare gli effetti negativi dei propri investimenti sui fattori di sostenibilità. Ai sensi del regolamento delegato (UE) 2022/1288, le imprese con più di 500 dipendenti devono pubblicare ogni anno una dichiarazione PAI. Le imprese più piccole applicano il principio «comply or explain».
18 indicatori obbligatori nelle categorie ambientale, sociale e di governance: tutti gli FMP che considerano i PAI devono rendicontarli. 46 indicatori facoltativi sono inoltre definiti: le imprese devono selezionare e rendicontare almeno un indicatore facoltativo ambientale e uno sociale. La dichiarazione PAI deve essere pubblicata entro il 30 giugno di ogni anno e riguarda l’anno solare precedente.
Distribuzione degli indicatori PAI
Il grafico qui sotto mostra come i 18 indicatori PAI obbligatori si distribuiscono tra le quattro categorie di rendicontazione definite nell’allegato I del regolamento delegato (UE) 2022/1288.
Scopri come si calcola ogni PAI, con le formule e un esempio pratico.
Cronologia normativa dell’SFDR
La Commissione europea pubblica l’Azione 9 su informativa di sostenibilità e principi contabili, il fondamento politico dell’SFDR.
Il regolamento viene formalmente adottato. Il testo di livello 1 stabilisce il quadro di base, compreso il sistema di classificazione su tre livelli per articolo.
Gli obblighi principali sull’integrazione dei rischi di sostenibilità e sulla considerazione dei PAI entrano in vigore per tutti i soggetti nell’ambito.
Entrano in vigore norme tecniche dettagliate che definiscono modelli obbligatori, indicatori PAI, metodologie e formati di informativa per i prodotti articolo 8 e 9.
La Commissione europea svolge consultazioni pubbliche e mirate. L’ESMA pubblica un parere che raccomanda un sistema formale di categorizzazione dei prodotti in sostituzione del quadro articolo 6/8/9.
La proposta sostituisce il sistema degli articoli 6, 8 e 9 con categorie di prodotto.
Parlamento e Consiglio concordano tre categorie di prodotto e una soglia di investimento del 70%. Serve ancora l’adozione formale.
Le nuove regole si applicano due anni dopo la pubblicazione nella Gazzetta ufficiale.
Revisione dell’SFDR e riclassificazione dei prodotti
Per la situazione aggiornata, leggi a che punto è la revisione SFDR 2.0 nella nostra guida SFDR.
Dopo le consultazioni del 2023 e del 2024, la Commissione europea ha proposto una revisione dell’SFDR a novembre 2025. Il 19 novembre 2026 il Parlamento e il Consiglio hanno raggiunto un accordo provvisorio. L’attuale sistema articolo 6/8/9 è stato ampiamente criticato perché i prodotti potevano presentarsi come articolo 8 o 9 senza soddisfare criteri coerenti e verificabili. Il parere dell’ESMA di luglio 2024 ha indicato la direzione raccomandata.
Cosa cambia con la revisione
- Autoclassificazione ai sensi degli articoli 6, 8 e 9, senza criteri minimi di ammissibilità
- Quadro basato solo sull’informativa, senza requisiti di ammissibilità dei prodotti
- Dichiarazioni di sostenibilità definite dalle singole imprese e disomogenee sul mercato
- Allineamento alla Tassonomia UE facoltativo per l’art. 8, obbligatorio per l’art. 9
- Le imprese più piccole possono non pubblicare la dichiarazione PAI
- Nessuna categoria definita di investimento «di transizione»
- Tre categorie di prodotto: sustainable, transition ed ESG basics
- Almeno il 70% degli investimenti in linea con la strategia di sostenibilità del prodotto
- Esclusioni obbligatorie di settori e attività dannosi
- Termini di sostenibilità in nomi e marketing riservati ai prodotti categorizzati
- Indicatori PAI per le categorie sustainable e transition, da un elenco comune
- Società dei combustibili fossili ammesse nella categoria transition solo a determinate condizioni
I fondi oggi presentati come articolo 8 o articolo 9 dovranno rientrare in una delle tre categorie, oppure rinunciare ai termini di sostenibilità in nomi e marketing. Le nuove regole si applicano due anni dopo la pubblicazione, quindi c’è tempo per verificare ogni prodotto rispetto ai criteri delle categorie. Il testo giuridico finale non è ancora pubblicato.
Come Generation Impact Global supporta la conformità all’SFDR
In Generation Impact Global, spieghiamo nel dettaglio come gli articoli 6, 7, 8 e 9 dell’SFDR si traducono in architettura di sistema, modelli di dati e flussi di governance concreti, compreso come rendere operativo il nuovo regime di categorizzazione nei portafogli. La nostra piattaforma affronta le principali sfide operative dell’informativa SFDR su larga scala.
Raccolta e aggregazione dei dati PAI
Il La piattaforma GIG supporta la raccolta strutturata dei dati PAI per imprese partecipate, emittenti sovrani e attivi immobiliari. Per i gestori patrimoniali con strutture di fondi complesse, comprese partecipazioni multi-fondo e fondi di fondi, GIG gestisce un modello di delega che assegna le responsabilità di raccolta dei dati al livello appropriato, mantenendo audit trail e documentazione delle fonti per ciascuno dei 18 indicatori obbligatori.
Rendicontazione SFDR multi-fondo
La piattaforma gestisce la rendicontazione SFDR sia a livello di fondo sia a livello di soggetto, tenendo distinte le dichiarazioni PAI a livello di impresa e le informative periodiche a livello di prodotto. I gestori patrimoniali possono configurare cicli di rendicontazione annuali, semestrali e trimestrali per i prodotti articolo 8 e 9, con esportazioni sia dei documenti di lavoro sia delle trasmissioni regolamentari definitive.
Gestione delle informative articolo 8 e 9
I modelli di informativa precontrattuale, la gestione dell’informativa sul sito web e la rendicontazione periodica per i fondi articolo 8 e 9 sono gestiti in un unico flusso di lavoro, con controllo delle versioni dei documenti e audit trail pronti per l’assurance fin dall’inizio.
Prontezza per la revisione SFDR e la riclassificazione
Con l’accordo raggiunto, le imprese possono iniziare a valutare quali prodotti rientrano in ciascuna categoria. In Generation Impact Global puoi assegnare a ogni fondo una delle tre categorie di SFDR 2.0 e prepararti a partire dai dati PAI che già raccogli.
Molti dati richiesti per gli indicatori PAI dell’SFDR coincidono con quelli di CSRD ESRS E1 (emissioni di GHG), delle valutazioni di allineamento alla Tassonomia UE e delle informative sul clima ISSB S2. GIG raccoglie i dati una sola volta e li mappa su tutti i framework applicabili, eliminando richieste di dati duplicate alle società in portafoglio e riducendo il rischio di incoerenze tra le diverse trasmissioni regolamentari.
Gestisci la conformità SFDR su tutta la tua gamma di fondi
Raccolta dei dati PAI · Rendicontazione articolo 8 e 9 · Generazione della dichiarazione PAI · Prontezza alla riclassificazione · Mappatura incrociata CSRD e Tassonomia UE
Domande frequenti
Che cos’è l’SFDR?
SFDR è l’acronimo di Sustainable Finance Disclosure Regulation: regolamento UE 2019/2088. Impone ai partecipanti ai mercati finanziari e ai consulenti finanziari di comunicare come i rischi di sostenibilità e gli effetti negativi sono considerati nelle decisioni di investimento e nei prodotti finanziari, con una classificazione su tre livelli: articolo 6, articolo 8 e articolo 9.
Qual è la differenza tra articolo 6, 8 e 9 dell’SFDR?
I fondi articolo 6 integrano i rischi di sostenibilità ma non hanno uno specifico obiettivo ESG. I fondi articolo 8 (verde chiaro) promuovono caratteristiche ambientali o sociali. I fondi articolo 9 (verde scuro) hanno come obiettivo principale l’investimento sostenibile e sono soggetti ai requisiti di informativa più stringenti, tra cui la rendicontazione PAI obbligatoria e l’informativa completa sull’allineamento alla Tassonomia UE.
A chi si applica l’SFDR?
L’SFDR si applica ai partecipanti ai mercati finanziari, tra cui gestori patrimoniali (società di gestione di OICVM, GEFIA), imprese di assicurazione che offrono prodotti di investimento, fornitori di prodotti pensionistici, imprese di investimento e consulenti finanziari che operano nell’UE o commercializzano prodotti finanziari a investitori UE, comprese le imprese extra-UE con distribuzione nell’UE.
Cosa sono gli indicatori PAI previsti dall’SFDR?
Gli indicatori dei principali effetti negativi (PAI) sono 18 metriche obbligatorie e 46 facoltative definite nell’allegato I del regolamento delegato (UE) 2022/1288. Riguardano emissioni di GHG, impronta di carbonio, biodiversità, emissioni in acqua, rifiuti pericolosi, violazioni dell’UNGC, divario retributivo di genere, diversità nei consigli di amministrazione e indicatori per emittenti sovrani e immobili.
Che cos’è la revisione dell’SFDR?
SFDR 2.0 è la revisione del regolamento sull’informativa di sostenibilità nel settore dei servizi finanziari. La Commissione l’ha proposta a novembre 2025 e il Parlamento e il Consiglio hanno raggiunto un accordo provvisorio il 19 novembre 2026. Sostituisce il sistema degli articoli 6, 8 e 9 con tre categorie di prodotto: sustainable, transition ed ESG basics. Deve ancora essere adottata formalmente e si applica due anni dopo la pubblicazione.
La revisione dell’SFDR elimina la classificazione articolo 8 e articolo 9?
Sì, quando si applicherà. I prodotti saranno classificati come sustainable, transition o ESG basics, ciascuno con una soglia di investimento del 70% ed esclusioni. I termini di sostenibilità in nomi e marketing sono riservati ai prodotti categorizzati. Finché le nuove regole non si applicano, gli articoli 8 e 9 restano in uso.