Gestione ESG per imprese, fondi e istituzioni finanziarie
La maggior parte delle organizzazioni scopre che cos’è la gestione ESG nel momento peggiore: tre settimane prima di una scadenza, quando qualcuno chiede da dove viene un numero e nessuno sa rispondere.
Quella domanda è tutto il tema. La rendicontazione è ciò che esce dall’organizzazione. La gestione è ciò che ti permette di risponderne dopo.
Richiedi una demo
Parti da ciò che le lettere ti chiedono davvero
ESG sta per environmental, social e governance, cioè ambiente, società e governance, e questo lo sanno quasi tutti. La cosa più utile da capire è perché ogni pilastro si comporta in modo diverso quando provi a misurarlo.
Ambiente
Il pilastro più misurabile e quello più discusso. Emissioni, energia, acqua, rifiuti, materiali. I numeri esistono, ma esistono anche sei modi difendibili di calcolarli, e quello che scegli nel primo anno è quello che ti ritrovi a dover spiegare nel quarto.
Società
Più difficile, per un motivo diverso. Forza lavoro, salute e sicurezza, diritti umani, comunità, fornitori. Gran parte di questi dati sta fuori dai tuoi sistemi finanziari, e una buona parte sta del tutto fuori dalla tua organizzazione, nelle mani di persone che non hanno alcun obbligo di fornirteli.
Governance
Il pilastro che decide se gli altri due sono credibili. Supervisione del consiglio, etica, remunerazione, controlli. È anche il pilastro che i revisori guardano per primo, perché dice loro quanto fidarsi di tutto il resto.
Ciò che è cambiato negli ultimi anni non è il vocabolario. È lo standard di prova. L’ESG è nato come linguaggio di screening per gli investitori. Oggi viene valutato da persone che vi applicano gli standard probatori della rendicontazione finanziaria.
In Giappone, le informative di sostenibilità sono inserite nella relazione annuale sui titoli e hanno lo stesso peso legale del bilancio. In Australia, il report di sostenibilità viene trasmesso all’autorità di vigilanza societaria con allegata una dichiarazione degli amministratori. Alla domanda non si può più rispondere con una definizione. Bisogna rispondere con una documentazione.
Definizione strutturata di gestione ESG
Che cos’è davvero la gestione ESG
La gestione ESG è il sistema di controllo interno utilizzato per definire, raccogliere, verificare, consolidare e pubblicare i dati ambientali, sociali e di governance.
La parte che conta di più è che ha un ordine, e la maggior parte delle organizzazioni lo costruisce al contrario.
Lo descriviamo in cinque livelli. Mettiamo la governance in fondo perché è lì che appartiene strutturalmente, anche se è quasi sempre l’ultima cosa a cui qualcuno arriva. I team partono dall’alto, dall’informativa, perché è lì che vive la scadenza. Poi rifanno tutto da capo l’anno successivo, perché nulla di ciò che sta sotto è mai stato costruito.
Come esce dall’organizzazione?
Senza: ogni framework diventa un progetto manuale a sé
Come si aggregano le entità?
Senza: doppio conteggio, o una controllata che manca senza che nessuno se ne accorga
Da dove arriva il dato grezzo?
Senza: numeri di cui nessuno sa risalire all’origine
Come si calcola esattamente?
Senza: due siti che rendicontano la stessa metrica in modo diverso
Chi è responsabile di questo numero?
Senza: nessuno approva, quindi nessuno controlla
Una diagnosi rapida
Guarda il secondo livello. Chiedi a due entità del tuo gruppo come calcolano lo stesso indicatore. Se le risposte sono diverse e nessuna delle due è scritta da qualche parte, hai un problema di definizione, e si manifesterà più avanti come problema di consolidamento.
I termini che si confondono
| Termine | A cosa si riferisce |
|---|---|
| Gestione ESG | Il sistema di controllo che produce i dati |
| Rendicontazione ESG | Ciò che pubblichi a partire da esso |
| Strategia ESG | Ciò che ti sei impegnato a raggiungere |
| Rating ESG | Ciò che soggetti terzi calcolano su di te, per lo più a partire da quanto hai già pubblicato |
| CSR | Una pratica precedente, in gran parte narrativa. L’ESG è misurato, comparabile e sempre più sottoposto ad assurance. Non si tratta della stessa attività con un vestito diverso |
Sistema di gestione ESG e regolamentazione in evoluzione (CSRD, ISSB)
Perché è importante
Le aziende che hanno costruito la propria strategia ESG rigidamente attorno alle prime bozze della CSRD del 2024 hanno passato gli anni successivi a ridisegnarla di continuo.
Guarda cosa è successo davvero. L’Unione europea ha ridotto in modo sostanziale l’ambito della rendicontazione e poi ha tagliato i propri standard di informativa di oltre il sessanta per cento. Gli Stati Uniti hanno avviato il ritiro di una norma federale sul clima già adottata, mentre la California ha proseguito per la sua strada. Il Giappone ha preso uno standard pubblicato e lo ha trasformato in legge vincolante. L’Australia ha fatto entrare in ambito una seconda ondata di società. Giurisdizioni dal Giappone all’Australia e al Brasile hanno iniziato a integrare la base ISSB nelle proprie regole.
Quattro direzioni di marcia, in quattro grandi regimi di rendicontazione, nel giro di pochi anni.
Ora guarda cosa non è cambiato. Ognuno di questi regimi vuole ancora conoscere le tue emissioni, i dati sulla forza lavoro, l’esposizione della catena di fornitura e il modo in cui il consiglio supervisiona il tutto. Ognuno si aspetta ancora che tu sia in grado di mostrare come sei arrivato ai numeri. Le organizzazioni che hanno attraversato questo periodo senza scossoni non sono quelle che hanno indovinato la politica. Sono quelle che avevano costruito un sistema, hanno adeguato il perimetro e sono andate avanti.
Guarda con quale rapidità cambia il quadro normativo nelle principali giurisdizioni:
UE
Ambito di rendicontazione ridotto e standard tagliati di oltre il 60%.
Stati Uniti e California
Norma federale ritirata, obblighi locali mantenuti.
Giappone e Australia
Linee guida trasformate in legge vincolante e ambito societario ampliato.
Le regole cambiano. Le esigenze di dati sottostanti (emissioni, rischio della catena di fornitura, supervisione del consiglio) no.
L’obbligo di informativa è variabile; il sistema di controllo non lo è.
Quadro normativo per giurisdizione
Dove l’informativa è davvero obbligatoria
La convergenza normativa globale sta accelerando. I requisiti differiscono per ambito tra le regioni, ma condividono caratteristiche comuni: standardizzazione, tracciabilità e responsabilità.
Quella che segue è una fotografia, verificata sulle fonti collegate il 1° ottobre 2026. Trattala come una mappa e non come una consulenza, e controlla la riga che ti riguarda presso l’autorità di vigilanza prima di agire. Queste cose cambiano.
Europa
La posizione europea si è assestata nel 2026 dopo due anni di vera incertezza, e si è assestata su un perimetro più ridotto di quanto chiunque si aspettasse nel 2024.
| Strumento | Stato attuale |
|---|---|
| CSRD, come modificata da Omnibus I Direttiva (UE) 2026/470 | In vigore dal 18 marzo 2026. Si applica quando un’impresa supera sia i 450 milioni di euro di fatturato netto sia una media di 1.000 dipendenti. Entrambe le soglie, non una delle due. Le PMI quotate sono del tutto fuori dall’ambito obbligatorio. Trasposizione entro il 19 marzo 2027, rendicontazione per gli esercizi che iniziano il 1° gennaio 2027 o dopo |
| ESRS (2026) | Atto delegato adottato il 3 luglio 2026. La Commissione riferisce di una riduzione dei data point obbligatori di oltre il 60%, dei data point totali di oltre il 70% e di costi di rendicontazione destinati a scendere di oltre il 30% per azienda. Il mandato per gli standard settoriali è stato eliminato. Pubblicato nella GU il 21 settembre 2026 come Regolamento delegato (UE) 2026/1563; in vigore dal 10 novembre 2026; obbligatorio dall’esercizio 2027, con applicazione anticipata consentita per l’esercizio 2026. La doppia rilevanza è invariata |
| Standard volontario in precedenza VSME | Adottato lo stesso giorno ai sensi del nuovo Articolo 29ca come Regolamento delegato (UE) 2026/1560, in vigore dal 24 settembre 2026, basato sulla Raccomandazione della Commissione (UE) 2025/1710. Offre alle aziende fuori dall’ambito obbligatorio un modo standard per rispondere alle richieste |
| Limite sulla catena del valore | Le imprese protette, cioè quelle con 1.000 dipendenti o meno nella catena del valore di un soggetto rendicontante, possono rifiutare richieste che eccedono lo Standard volontario. Le clausole contrattuali che dicono il contrario non sono vincolanti. I soggetti rendicontanti possono fare affidamento sulla dichiarazione di dimensione resa dal fornitore stesso |
| Assurance | Il passaggio alla reasonable assurance è stato abbandonato. Solo limited assurance, con gli standard stessi ora previsti entro il 1° luglio 2027 invece del 1° ottobre 2026 |
| CSDDD, come modificata | Si applica alle società con più di 5.000 dipendenti e più di 1,5 miliardi di euro di fatturato netto mondiale, dal 26 luglio 2029. L’obbligo del piano di transizione climatica è stato abrogato e il regime di responsabilità civile a livello UE eliminato, sostituito da una sanzione massima del 3% del fatturato netto mondiale |
| Gruppi di paesi terzi | Soglia alzata da 150 a 450 milioni di euro di fatturato nell’UE, con una controllata o filiale nell’UE sopra i 200 milioni |
| SFDR e Tassonomia UE | Entrambi in vigore. I partecipanti ai mercati finanziari continuano a rendicontare gli indicatori dei principali impatti negativi. La riforma della SFDR è in discussione |
La disposizione di cui nessuno parla
I nuovi Articoli 29e e 29f impongono alla Commissione di realizzare un portale di rendicontazione e di riferire entro il 19 marzo 2028 sulle soluzioni tecnologiche per raccogliere, elaborare e scambiare automaticamente i dati di sostenibilità, indicando formati digitali armonizzati, requisiti minimi di interoperabilità e un’infrastruttura comune di scambio dei dati. Il diritto europeo ha iniziato a specificare l’impianto, non solo il risultato.
Stati Uniti
Il quadro americano è il più difficile da spiegare a un consiglio di amministrazione, perché le posizioni federali e statali si muovono in direzioni opposte.
| Giurisdizione | Stato attuale |
|---|---|
| Stati Uniti, livello federale | Le norme sul clima adottate dalla SEC nel marzo 2024 non sono mai entrate in vigore. La Commissione ne ha proposto la revoca integrale il 29 maggio 2026, Release 33-11421, File S7-2026-19, e lo stato su sec.gov è ancora “Proposed Rule”. Attenzione a cosa questo non significa: gli obblighi di informativa basati sulla rilevanza e le linee guida sul clima della Commissione del 2010 restano intatti e continuano ad applicarsi |
| California | La SB 253 riguarda le entità costituite negli Stati Uniti con ricavi superiori a 1 miliardo di dollari che operano in California, imponendo l’informativa annuale sugli Scope 1 e 2. CARB ha fissato il 10 novembre 2026 come prima scadenza per la rendicontazione Scope 1 e 2; l’approvazione dell’Office of Administrative Law è ancora in attesa. La SB 261, che riguarda le entità sopra i 500 milioni, è sospesa dal Ninth Circuit, anche se il registro volontario di CARB resta aperto fino al 31 dicembre 2026 |
| Canada | CSDS 1 e CSDS 2 sono disponibili da dicembre 2024 e restano volontari. Le Canadian Securities Administrators hanno sospeso l’iter normativo obbligatorio il 23 aprile 2025. Le istituzioni finanziarie regolamentate a livello federale seguono un percorso separato ai sensi della Guideline B-15 dell’OSFI |
Se da questa sezione vuoi portarti via una sola cosa, che sia questa: una società statunitense senza alcun obbligo federale può comunque rendicontare in California, e quasi certamente sta rispondendo a clienti europei o giapponesi che un obbligo lo hanno.
Asia-Pacifico
È la regione che la maggior parte delle aziende europee sottovaluta, ed è quella in cui si è visto il movimento più netto verso una rendicontazione obbligatoria e sottoposta ad assurance.
| Giurisdizione | Stato attuale |
|---|---|
| Giappone | Standard SSBJ emanati nel marzo 2025. La FSA ha modificato l’Ordinanza del Cabinet Office nel febbraio 2026, rendendoli giuridicamente obbligatori per gli emittenti del Prime Market della TSE attraverso la relazione annuale sui titoli. Introduzione graduale per capitalizzazione di mercato media: 3.000 miliardi di yen e oltre dall’esercizio chiuso al 31 marzo 2027, 1.000 miliardi dal 2028, 500 miliardi dal 2029. Al di sotto è ancora in valutazione. L’assurance segue di un anno ogni fascia |
| Australia | Recepito nel Corporations Act 2001 tramite il Treasury Laws Amendment Act 2024, con applicazione dell’AASB S2. Gruppo 1 dagli esercizi che iniziano il 1° gennaio 2025 o dopo. Gruppo 2 dal 1° luglio 2026, ormai operativo. Gruppo 3 dal 1° luglio 2027. Il report viene trasmesso all’ASIC con una dichiarazione degli amministratori, e la limited assurance si applica dal primo periodo |
| Hong Kong | Parte D del Codice di rendicontazione ESG di HKEX, allineata a IFRS S2, in vigore per gli esercizi dal 1° gennaio 2025. Emittenti del Main Board in regime comply-or-explain dall’esercizio 2025, ma componenti del LargeCap Index pienamente obbligati dall’esercizio 2026, Scope 3 incluso. GEM su base volontaria. La roadmap governativa punta alla piena adozione di HKFRS S1 e S2 entro il 2028 |
| Singapore | Ispirato all’ISSB più che adottato direttamente, attuato tramite SFRS(I) S1 e S2 e le SGX Listing Rules. Tutti gli emittenti quotati rendicontano gli Scope 1 e 2 dall’esercizio 2025, e i componenti dello STI aggiungono lo Scope 3 dall’esercizio 2026. ACRA e SGX RegCo hanno rivisto la roadmap nell’agosto 2025, rinviando all’esercizio 2030 le grandi società non quotate, sopra 1 miliardo di dollari di Singapore di ricavi e 500 milioni di attivi |
Standard di base globali
Al 24 settembre 2026 la IFRS Foundation aveva pubblicato profili giurisdizionali per 23 giurisdizioni sull’uso degli Standard ISSB, con uno in arrivo (Oman), e schede sintetiche per altre 13. IFRS S1 e S2 applicano solo la rilevanza finanziaria, ed è questa la principale differenza strutturale rispetto all’approccio europeo.
Il GRI resta lo standard volontario più utilizzato per la rendicontazione di impatto. Le metriche settoriali SASB sono ora mantenute sotto l’ISSB. Le raccomandazioni TCFD vivono dentro IFRS S2, UK SRS S2 e la Parte D di HKEX, ed è per questo che la struttura a quattro pilastri si vede ancora ovunque.
| Giurisdizione | Stato attuale |
|---|---|
| IFRS S1 e IFRS S2 ISSB, 2023 | La base globale. Profili della IFRS Foundation per 23 giurisdizioni, più 13 schede sintetiche (al 24 settembre 2026). Solo rilevanza finanziaria |
| Standard GRI | Ampiamente utilizzati nel mondo per la rendicontazione di impatto. Volontari |
| Standard SASB | Metriche settoriali, mantenute sotto l’ISSB |
| TCFD | Raccomandazioni incorporate in IFRS S2, UK SRS S2 e nella Parte D di HKEX |
| Regno Unito | UK SRS S1 e S2, le versioni di IFRS S1 e S2 approvate dal Regno Unito, sono state pubblicate il 25 febbraio 2026 e sono disponibili per l’uso volontario. La FCA ha svolto una consultazione tramite CP26/5, chiusa il 20 marzo 2026, proponendo la rendicontazione obbligatoria per alcune categorie di quotazione per gli esercizi che iniziano il 1° gennaio 2027 o dopo. Un policy statement è atteso per l’autunno 2026. L’applicazione alle società non quotate è gestita separatamente nell’ambito del programma Modernising Corporate Reporting |
Tre cose da sapere prima di valutare il tuo perimetro
L’indirizzo della tua sede centrale non decide nulla
Le aziende rientrano in ambito tramite controllate, filiali, quotazioni e fatturato generato all’interno di una giurisdizione. Con la CSRD modificata, un gruppo di un paese terzo è in ambito con 450 milioni di euro di fatturato nell’UE e una controllata o filiale nell’UE sopra i 200 milioni. Fai il calcolo entità per entità.
I modelli di rilevanza in gioco sono due, non uno
L’Europa richiede la doppia rilevanza, cioè sia come la sostenibilità incide su di te dal punto di vista finanziario sia come tu incidi sulle persone e sull’ambiente. La base ISSB richiede solo la prima. Se operi sotto entrambi, ti serve un unico set di dati capace di sostenere due valutazioni. Gestire due processi è il modo in cui i team finiscono con due serie di numeri.
Il limite sulla catena del valore è più stretto di quanto suggerisca la maggior parte dei commenti
Questo punto vale la pena leggerlo due volte. Il limite si applica solo alla raccolta di informazioni ai fini della rendicontazione di sostenibilità CSRD. Non tocca gli obblighi di due diligence previsti dal diritto dell’Unione, e non tocca le richieste fatte per la gestione del rischio, gli acquisti o qualsiasi altro scopo. Un fornitore protetto per uno scopo può comunque ricevere la richiesta degli stessi identici dati per un altro. Abbiamo già visto questo punto frainteso in entrambe le direzioni.
Perché la gestione ESG è necessaria
Anche dove l’informativa ESG non è obbligatoria per legge, una gestione ESG strutturata genera valore strategico e finanziario.

Accesso al capitale
Banche, fondi di private equity e investitori istituzionali richiedono sempre più spesso una due diligence ESG. Dati ESG strutturati migliorano la trasparenza e le condizioni di finanziamento.

Mitigazione del rischio
Rischio di transizione climatica, interruzioni della catena di fornitura, conformità in materia di lavoro e carenze di governance creano esposizione finanziaria. Una gestione ESG basata su un sistema riduce il rischio non gestito.

Efficienza operativa
Monitorare energia, emissioni, rifiuti e metriche sulla forza lavoro consente di ottimizzare i costi e confrontare le performance.

Strategia di lungo periodo
La gestione ESG traduce gli obiettivi di sostenibilità in KPI misurabili con una responsabilità a livello di consiglio.
Nulla di tutto questo resta dentro un team di sostenibilità. La gestione ESG degli impianti, della catena di fornitura, dei rifiuti e delle risorse idriche alimenta gli stessi indicatori che finiscono in un’informativa: i dati arrivano direttamente da quelle funzioni, non aggirandole.
Come Generation Impact Global rende possibile la gestione ESG
Generation Impact Global offre una piattaforma strutturata per la gestione dei dati ESG e di impatto e per la rendicontazione regolamentare, destinata a imprese, fondi e istituzioni finanziarie.
Raccolta dati governata
- Controllo degli accessi basato sui ruoli (Super Admin, Admin, utenti di entità)
- Questionari preimpostati allineati alla normativa
- Campi dati personalizzabili
- Regole di validazione e controlli logici
- Archivio documentale centralizzato
- Log di audit completi
Gli inserimenti di dati sono controllati tramite permessi e tracciabili.
Consolidamento multilivello
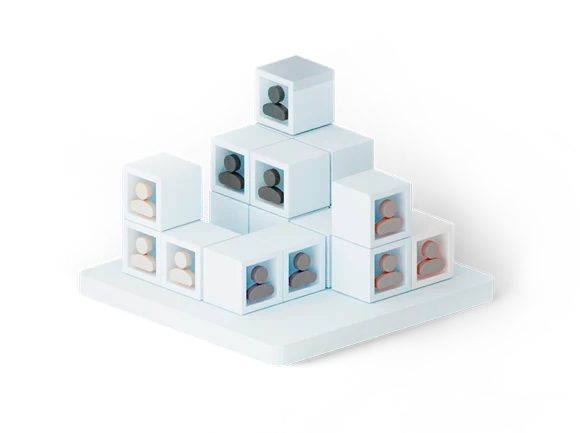
- Supporta strutture complesse:
- Gruppo → Holding → Fondo → Società in portafoglio
- Consolidamento a qualsiasi livello
- Prevenzione del doppio conteggio
- Ricalcolo automatico dei KPI
- È fondamentale per:
- Monitoraggio dei principali impatti negativi SFDR
- Rendicontazione ESRS di gruppo
- Strutture finanziarie transfrontaliere
Motore di mappatura regolamentare
- Ogni KPI può essere mappato su:
- Requisiti di informativa ESRS
- Indicatori PAI SFDR
- Criteri di allineamento alla Tassonomia UE
- Informative GRI
- IFRS S1 e IFRS S2
- I dati strutturati possono essere trasformati in output pronti per l’informativa senza riconciliazione manuale.
Logica dei KPI e controllo della metodologia
- Formule configurabili
- Metriche di intensità (ad es. emissioni per ricavi, per FTE)
- Monitoraggio delle soglie (ad es. limiti Do No Significant Harm)
- Controllo di versione della metodologia
- Distinzione tra dati rendicontati e dati dedotti
- La coerenza tra i periodi di rendicontazione è preservata.
Pronti per audit e vigilanza
- Il sistema registra:
- Attività degli utenti
- Data e ora degli invii
- Flussi di approvazione e revisione
- Allegati a supporto delle evidenze
- Questo supporta la vigilanza regolamentare, l’assurance esterna e i processi di audit interno.
ESG nella gestione patrimoniale, di portafoglio e di asset
Cosa cambia strutturalmente quando i dati non sono tuoi fin dall’inizio
L’ESG nell’asset management, nella gestione di portafoglio e nel wealth management eredita il problema che questa pagina descrive, con un livello in più. Di solito i dati non nascono da te. Arrivano da una società in portafoglio, da un fondo sottostante o da una partecipazione che non controlli operativamente, e sei comunque tu a doverne rendere conto nella rendicontazione.
Cosa cambia a livello di portafoglio:
Aggregazione, non solo raccolta. Consolidare i dati ESG tra le partecipazioni senza perdere ciò che ciascuna ha effettivamente rendicontato, né appiattire silenziosamente i valori anomali con le medie.
La classificazione ne dipende. Lo status ai sensi degli Articoli 6, 8 e 9 SFDR si fonda sulla solidità dei dati sottostanti, non sulla narrazione a livello di fondo che li descrive.
Look-through, non stime. Gli indicatori dei principali impatti negativi richiedono il dettaglio a livello di società in portafoglio. Una media di settore non è un sostituto.
Variabilità a livello di mandato. Mandati istituzionali, prodotti di wealth management retail e portafogli privati costruiti sugli stessi asset sottostanti possono comportare obblighi di informativa diversi.
Il wealth management aggiunge una versione più ristretta dello stesso problema su scala minore, e di solito senza la collaborazione della società sottostante. Applicare l’ESG nel wealth management a un portafoglio cliente richiede comunque una qualche forma di look-through, anche quando sei diversi passaggi di proprietà più lontano dal punto in cui il numero è nato.
La domanda operativa è la stessa a cui questa pagina continua a tornare: riesci a risalire all’origine di un dato, in ogni partecipazione, non solo nel tuo libro? Una soluzione di gestione ESG costruita per una singola impresa può gestire bene un’entità e crollare comunque alla scala di un fondo di fondi, perché la logica di consolidamento e di mappatura deve essere costruita per una gerarchia fin dall’inizio, non adattata in seguito a una struttura pensata per un’entità sola. ESG nell’investimento e nella finanza approfondisce il lato investitori e fondi di questo tema.
Il rischio ESG, e perché i registri di solito falliscono
Gestire il rischio ESG significa identificare, misurare e monitorare le esposizioni di sostenibilità che possono incidere sulla tua posizione finanziaria, sulle tue operazioni o sulla tua licenza a operare. Quattro categorie si comportano in modo abbastanza diverso da meritare di essere separate.
Rischio di transizione
Cambiamenti di politiche, tecnologia e mercato. Prezzo del carbonio, divieti di prodotto, standard di approvvigionamento.
Rischio fisico
Eventi acuti e condizioni croniche, che raggiungono i siti dei tuoi fornitori oltre ai tuoi.
Rischio della catena del valore
Lavoro forzato, deforestazione, esposizione a sanzioni e dipendenza da un unico fornitore.
Rischio di governance e di condotta
Quello interno: supervisione debole, errori nelle dichiarazioni, esposizione al greenwashing, carenze nei controlli.
La maggior parte dei registri dei rischi ESG che vediamo sono documenti del tutto ragionevoli che non servono a nulla, e il motivo è sempre lo stesso. Vengono gestiti separatamente dai dati di rendicontazione. Un rischio che non puoi quantificare non può essere monitorato, e un rischio quantificato in un foglio di calcolo non può essere dimostrato quando qualcuno lo chiede. Il registro comincia a funzionare solo quando si basa sugli stessi indicatori, sulle stesse entità e sulle stesse evidenze delle tue informative.
Qui la posta in gioco è salita senza clamore. In Australia, le dichiarazioni climatiche ingannevoli comportano sanzioni ai sensi del Corporations Act e gli amministratori possono esserne personalmente responsabili. La distanza tra un registro dei rischi e un’esposizione legale è più corta di prima.
I rischi ESG rilevanti che monitoriamo
Quali rischi siano rilevanti per te dipende da settore, geografia e catena del valore: è a questo che serve una valutazione della rilevanza, non una checklist generica. Ma in tutti i settori, una manciata di indicatori continua a emergere come quelli che un approccio alla gestione del rischio ESG basato sui dati deve saper quantificare e ricondurre alle evidenze:
- Esposizione fisica al clima, per sito e per sito del fornitore, non solo nella sede centrale
- Esposizione al prezzo del carbonio e ai costi di transizione per giurisdizione
- Esposizione a lavoro forzato e diritti umani nei fornitori di primo e secondo livello
- Lacune nella supervisione del consiglio e carenze nei controlli individuate nelle valutazioni di governance
- Esposizione a biodiversità e stress idrico nei luoghi di attività e di approvvigionamento
Ognuno di questi è solo una voce nel registro dei rischi finché non è sostenuto dalle stesse evidenze e dalla stessa struttura di entità dei tuoi dati di informativa. È questo che lo rende basato sui dati e non descrittivo.
Cosa misurano davvero i rating
Una domanda che riceviamo spesso: il nostro rating è sceso, cosa è successo?
Di solito non è successo nulla. I rating ESG sono prodotti da terzi con metodologie, ponderazioni e ipotesi di rilevanza diverse, ed è per questo che la stessa azienda può avere punteggi molto diversi da agenzie diverse. Tre cose vale la pena capirle prima di spendere soldi per migliorarne uno.
I rating si costruiscono su ciò che hai già pubblicato
Dove la tua informativa ha lacune, la maggior parte dei provider stima, e le stime tendono a essere prudenti.
La coerenza viene valutata di per sé
Un dato che cambia da una pubblicazione all’altra senza spiegazione viene penalizzato, anche quando il nuovo valore è più accurato.
I punteggi non sono comparabili tra provider
Ognuno ha un significato solo rispetto alla propria scala e al proprio gruppo di confronto.
Da qui la conclusione utile. Migliorare un rating è raramente un esercizio di comunicazione. Passa dal colmare le lacune dell’informativa, applicare la metodologia in modo coerente tra i periodi ed essere in grado di spiegare una rettifica quando la fai. Tutte e tre sono risultati della gestione.
Titolarità dei dati ESG: semplificare la collaborazione tra funzioni
Nella nostra esperienza la gestione ESG fallisce molto più spesso sulla titolarità che sulla tecnologia. Ecco una ripartizione che funziona.
Ruolo
Di cosa è responsabile
Consiglio o organo di vigilanza
Approvare la dichiarazione di sostenibilità e supervisionare i rischi rilevanti. In diverse giurisdizioni questo comporta ora una dichiarazione formale
Finanza
Logica di consolidamento, politica di rettifica, calendario di rendicontazione
Responsabile sostenibilità o ESG
Metodologia, rilevanza, mappatura dei framework
Operations e responsabili di sito
Inserimento dei dati primari e le evidenze a supporto
Rischio e conformità
Il registro dei rischi e la valutazione del perimetro regolamentare
IT e sicurezza delle informazioni
Controllo degli accessi, conservazione, integrità del sistema
Audit interno o assurance esterna
Verificare i controlli, non la narrazione
C’è un test semplice. Se una sola persona ricopre quattro di questi ruoli, non hai un sistema di controllo. Hai un collo di bottiglia con una qualifica.
Gestione dei dati ESG: piattaforme, software e informativa
Gestione dei dati ESG e intelligence dei dati ESG vengono usate come se fossero la stessa cosa, e non lo sono. La gestione dei dati ESG è ciò che questa pagina ha descritto fin dall’inizio: il livello di governance, cioè chi è responsabile di quale numero, dove risiede, come viene gestito il controllo di versione, come passa dalla raccolta all’informativa. L’intelligence dei dati ESG è il livello costruito sopra: analisi, benchmarking e generazione di insight, una volta che i dati sottostanti sono davvero affidabili.
La distinzione non è accademica. Una società di private equity che consolida la gestione dei dati ESG di società in portafoglio con sistemi e maturità di rendicontazione molto diversi deve prima risolvere il livello di governance (titolarità, evidenze, controllo di versione), perché qualsiasi analisi costruita sopra abbia un senso. Costruisci un livello di intelligence su dati non governati e il risultato sembrerà preciso ma non reggerà davanti a nessuno.
Una piattaforma di gestione ESG che tratta gestione dei dati e informativa come un unico processo continuo, e non come due passaggi di consegne separati, è ciò che mantiene utilizzabile quel livello di governance quando si aggiunge il livello di analisi.
Nulla di tutto questo resta dentro un team di sostenibilità. La gestione ESG degli impianti, della catena di fornitura, dei rifiuti e delle risorse idriche alimenta gli stessi indicatori che finiscono in un’informativa: i dati arrivano direttamente da quelle funzioni, non aggirandole.
Generation Impact Global offre una piattaforma di gestione ESG, una piattaforma per la gestione dei dati ESG e di impatto e per la rendicontazione regolamentare, per imprese, fondi e istituzioni finanziarie che operano in più giurisdizioni.
Quando i fogli di calcolo non bastano più
Dobbiamo essere onesti con i fogli di calcolo. Non sono lo strumento sbagliato perché sono poco sofisticati. Molto ottimo lavoro ESG è stato fatto lì dentro. Sono lo strumento sbagliato su larga scala perché non hanno alcun concetto di permesso, versione o evidenza, e queste tre cose sono esattamente ciò che l’assurance verifica.
Di cosa hai bisogno
In un foglio di calcolo
In un sistema gestito
Inserimento dati
Chiunque abbia il file
Permessi basati sui ruoli per entità
Metodologia
Una formula copiata tra schede
Logica di calcolo con controllo di versione
Evidenze
Da qualche altra parte, se ci sono
Allegate al data point
Consolidamento
Manuale, rifatto a ogni ciclo
Basato su regole lungo tutta la gerarchia
Doppio conteggio
Rischio di doppio conteggio
Evitato dalle regole di gerarchia
Cronologia delle modifiche
Sovrascritta
Con data, ora e autore
Riutilizzo tra framework
Ricostruito ogni volta
Un unico set di dati, mappato verso l’esterno
Assurance
Ricostruita a posteriori
Disponibile su richiesta
La soglia arriva in uno di quattro momenti, e riconoscerai il tuo: un secondo framework di rendicontazione, una seconda entità giuridica, il primo requisito di assurance, o la prima rettifica che nessuno sa spiegare.
Il nostro approccio
Il principio alla base della nostra piattaforma è semplice da enunciare e piuttosto difficile da costruire. Raccogli un data point una sola volta, con le evidenze allegate, e mappalo verso ogni framework che ne ha bisogno.

VitAI
La nostra piattaforma di mappatura delle informative basata sull’AI. Legge un requisito di informativa, trova nel tuo set di dati strutturato i data point che lo soddisfano e ti mostra le lacune prima che lo faccia un revisore. Copre ESRS, GRI, SFDR, SASB, TCFD, IFRS S1 e S2, Tassonomia UE e lo Standard volontario.
QB-EDGE
Il punto in cui i dati entrano. Costruisce questionari nella struttura che ti serve, applica pesi, dipendenze e logica condizionale, li invia a entità, fornitori o società in portafoglio e segue le risposte attraverso revisione e approvazione. Lo abbiamo costruito di proposito su una logica deterministica e non sull’AI. Lo stesso input produce sempre lo stesso risultato, ed è questa riproducibilità che fa reggere i dati raccolti sotto assurance.
UtilityIQ
Basato sull’AI, e fa bene una cosa sola: legge le bollette di utenze ed energia e le trasforma in dati strutturati di consumo ed emissioni. Elimina quella che, nella nostra esperienza, è la fonte più comune di errore manuale nella rendicontazione Scope 1 e 2.
Valutazione della doppia rilevanza
Applica entrambe le prospettive, registra il contributo degli stakeholder e produce una traccia di audit per i temi che hai giudicato rilevanti e, cosa altrettanto importante, per quelli che non lo hai fatto. È questa seconda metà quella che viene messa in discussione.
Catena di fornitura e due diligence
Basato su Morpheus.Network, estende la visibilità oltre il confine della tua entità giuridica fino ai dati dei fornitori e ai registri logistici.
SDG Mapper
Collega gli indicatori rendicontati agli Obiettivi di sviluppo sostenibile, così la rendicontazione di impatto e quella di conformità nascono dallo stesso set di dati e non da due sforzi paralleli.
Struttura, permessi ed evidenze
Sotto tutto questo c’è la struttura: gerarchie di gruppo, holding, fondo e società in portafoglio, consolidamento a qualsiasi livello, regole che fermano il doppio conteggio prima che accada. L’accesso è basato sui ruoli. Ogni invio, approvazione e modifica riporta data, ora e autore. Le evidenze sono allegate al data point invece di stare in una cartella che qualcuno deve andare a cercare.
Siamo certificati ISO 27001, titolari di una licenza GRI, membri di Swiss Sustainable Finance, dell’Associazione svizzera di normazione e di Eurosif, e Friend of EFRAG.
Interoperabilità tra frameworkSe parti da zero
Quest’ordine è voluto. Ogni passo dipende da quello precedente, e saltare avanti è l’errore più costoso che vediamo.
01
Prima conferma il perimetro
Quali entità, quali giurisdizioni, quali obblighi, quale periodo. Fallo entità per entità, non a livello di gruppo.
02
Fai la valutazione della rilevanza prima di qualsiasi altra cosa
Decidi cosa conta e metti per iscritto il perché. Tutto ciò che viene dopo discende da qui.
03
Fissa le definizioni prima di raccogliere un solo dato
Calcolo, unità, perimetro, fonte, per ogni indicatore. È il passaggio che tutti vogliono saltare e quello che causa più rilavorazioni.
04
Assegna un responsabile con nome e cognome per indicatore, per entità
Non un reparto. Una persona.
05
Raccogli con le evidenze allegate al momento dell’inserimento
Tornare a cercarle dopo costa diverse volte di più.
06
Definisci le regole di consolidamento una volta sola
Gerarchia e logica di elisione, concordate e documentate.
07
Poi mappa sui framework
Un unico set di dati, mappato verso ogni standard che lo richiede.
08
Costruisci per l’assurance fin dal primo ciclo
Anche se nessuno ti sta ancora sottoponendo ad assurance. Ricostruire a posteriori una traccia di audit è la cosa più costosa di questa lista.
Costruisci il sistema, non il report
Lavoriamo con imprese, istituzioni finanziarie, PMI e marketplace in diverse giurisdizioni. Se qualcosa di quanto sopra ti suona familiare, saremo felici di parlarne insieme.
Domande frequenti
Che cos’è la gestione ESG?
La gestione ESG è il sistema di controllo interno che usi per definire, raccogliere, verificare, consolidare e pubblicare i dati ambientali, sociali e di governance. Copre responsabilità, metodologia, evidenze, approvazione e mappatura dei framework.
Cosa comporta la gestione ESG?
Nel quotidiano significa che qualcuno è responsabile di ogni data point e può indicare le evidenze a supporto, che la metodologia è documentata e non custodita nella testa di qualcuno, che i numeri vengono consolidati nello stesso modo in ogni entità e periodo, e che i dati risultanti si mappano in modo pulito sul framework con cui stai pubblicando l’informativa. È la struttura descritta sopra messa in pratica, non una serie di passaggi a parte.
Che cos’è un sistema di gestione ESG?
«Sistema di gestione ESG» di solito indica la stessa cosa di software di gestione ESG o piattaforma di gestione ESG: i termini si usano in modo intercambiabile. Ciò che non è: un singolo strumento agganciato alla rendicontazione esistente. Un sistema implica che l’intero processo passi al suo interno: raccolta, consolidamento, logica dei KPI e output dell’informativa stanno in un unico ambiente governato, invece di un’esportazione da uno strumento che alimenta un modello in un altro.
La gestione ESG è obbligatoria?
L’informativa lo è, ormai in molti luoghi. Nell’UE devi superare sia i 1.000 dipendenti sia i 450 milioni di euro di fatturato netto per rientrare nella CSRD modificata. Il Giappone ha reso giuridicamente vincolante l’informativa basata sull’ISSB per i suoi maggiori emittenti del Prime Market, e l’Australia ha fatto lo stesso attraverso il Corporations Act. Al 24 settembre 2026, la IFRS Foundation ha pubblicato profili giurisdizionali per 23 giurisdizioni sull’uso degli Standard ISSB (Oman in arrivo) e schede sintetiche per altre 13. La gestione in sé non è mai obbligatoria. È semplicemente ciò che rende sostenibile la parte obbligatoria.
Qual è la differenza tra gestione ESG e rendicontazione ESG?
La gestione ESG indica il sistema interno di governance e controllo dei dati. La rendicontazione ESG indica le informative esterne che derivano da quel sistema. Un report puoi completarlo a mano una volta. La gestione è ciò che lo rende ripetibile, comparabile e verificabile.
Quale software si usa per la gestione ESG?
Un software di gestione ESG offre in genere: raccolta dati strutturata, consolidamento multi-entità, motori di calcolo dei KPI, mappatura regolamentare e documentazione pronta per l’audit. Generation Impact Global offre una piattaforma di gestione ESG, una piattaforma per la gestione dei dati ESG e di impatto e per la rendicontazione regolamentare, per imprese, fondi e istituzioni finanziarie che operano in più giurisdizioni.
Quali sono i vantaggi di un software di gestione ESG?
Soprattutto strutturali, non cosmetici. Permessi basati sui ruoli invece dell’accesso per chiunque abbia il file. Metodologia con controllo di versione invece di una formula copiata tra schede. Evidenze allegate a ogni data point invece che archiviate altrove. Un unico set di dati mappato su più framework invece che ricostruito per ciascuno. Messi insieme, fanno la differenza tra ricostruire una traccia di audit a posteriori e averne una disponibile su richiesta.
Che cos’è la gestione dei dati ESG?
La gestione dei dati ESG è il lato governance dei dati ESG: da dove viene ogni dato, chi ne è responsabile, come viene gestito il controllo di versione e come resta tracciabile dalla raccolta fino all’informativa. È distinta dall’intelligence dei dati ESG, il livello di analisi e insight costruito sopra quei dati governati. Intelligence dei dati ESG approfondisce quel versante.
Le regole si stanno alleggerendo. Ci serve ancora tutto questo?
L’ambito si è ristretto in alcuni luoghi e ampliato in altri. L’Europa ha abbassato il tetto dell’assurance alla limited assurance e ha tagliato il numero di data point di oltre il sessanta per cento, mentre Giappone e Australia sono andati nella direzione opposta e hanno introdotto requisiti vincolanti con assurance annessa. Ciò che non è cambiato da nessuna parte è il requisito delle evidenze. Meno data point non significa meno rigore su quelli che restano.
La semplificazione del 2026 ha reso più facile la rendicontazione?
Più leggera, non più semplice. C’è meno da pubblicare. La doppia rilevanza, la metodologia di valutazione e l’aspettativa di tracciabilità sono tutte rimaste invariate. La parte voluminosa si è ridotta. Quella difficile no.
Che cos’è il limite sulla catena del valore?
Un limite di legge a ciò che un soggetto rendicontante CSRD può chiedere a un fornitore più piccolo. Le aziende con 1.000 dipendenti o meno, fuori dall’ambito obbligatorio, possono rifiutare richieste che vanno oltre lo Standard volontario, e le clausole contrattuali che dicono il contrario non sono vincolanti. Si applica solo alla rendicontazione CSRD, non alla due diligence o ad altri scopi.
Che cos’è la doppia rilevanza?
Valutare sia come le questioni di sostenibilità incidono su di te dal punto di vista finanziario sia come tu incidi sulle persone e sull’ambiente. L’Europa richiede entrambe. La base ISSB richiede solo la prospettiva finanziaria.
Come gestiscono le aziende la performance ESG?
Monitorando gli indicatori nel tempo rispetto a KPI e soglie definiti, non limitandosi a produrre un dato annuale. Significa metriche di intensità come le emissioni per ricavi o per FTE, monitoraggio delle soglie rispetto a limiti come i criteri Do No Significant Harm, e una metodologia coerente tra i periodi di rendicontazione, così che una variazione in un numero rifletta una variazione della performance e non un cambiamento nel modo in cui è stato calcolato.
Una gestione migliore migliorerà il nostro rating?
Di solito sì, ma indirettamente. I rating si costruiscono sui dati pubblicati, e i provider stimano dove hai lacune. Colmare le lacune e applicare la metodologia in modo coerente è ciò che muove il numero. Descrivere gli stessi risultati in modo diverso no.
Come possono le aziende integrare l’ESG nella strategia aziendale?
Trattando i dati ESG come un input per le decisioni e non come un output prodotto a posteriori: portando la performance misurata nell’allocazione del capitale, nella propensione al rischio e nella definizione degli obiettivi, invece di rendicontare decisioni già prese altrove. Strategia ESG approfondisce come costruire quel collegamento.
Quanto tempo ci vuole?
Con una sola entità e un solo framework, puoi arrivare a un processo controllato entro un singolo ciclo di rendicontazione. Un gruppo multi-entità su più framework dovrebbe pianificarne due, con rilevanza, definizioni e gerarchia definite prima del primo giro di raccolta.

Certificati ISO/IEC 27001:2022 · Licenziatari GRI · Licenziatari della IFRS Foundation: ISSB® Standards Inside · Membri di Swiss Sustainable Finance ed Eurosif · Friend of EFRAG
IFRS® e ISSB® sono marchi registrati della IFRS Foundation e sono utilizzati su licenza. Il logo ISSB Standards Inside è utilizzato su licenza della IFRS Foundation.