Il 3 luglio 2026 la Commissione europea ha adottato l'atto delegato che rivede gli European Sustainability Reporting Standards (ESRS). L'atto modifica il regolamento delegato (UE) 2023/2772 della Commissione, che ha istituito la prima serie di ESRS, ed è il fulcro tecnico del pacchetto di semplificazione Omnibus I. Gli standard rivisti, ampiamente noti come Simplified ESRS o ESRS 2026, riducono drasticamente il volume di informative richieste, mantenendo intatti il principio della doppia rilevanza e gli obiettivi fondamentali del Green Deal europeo. Si applicano agli esercizi finanziari che iniziano il 1° gennaio 2027 o successivamente e le imprese già rientranti nell'ambito di applicazione possono scegliere di applicarli con un anno di anticipo, per l'esercizio 2026.
Per i team di sostenibilità, rischio e finanza si tratta della modifica più rilevante agli ESRS dalla loro prima adozione nel 2023. Questa analisi esamina in dettaglio l'atto delegato sui Simplified ESRS e i relativi allegati: cosa è stato eliminato, come è stata ridefinita la valutazione della rilevanza, le tredici aree in cui la Commissione si è discostata dalla consulenza tecnica dell'EFRAG, le agevolazioni transitorie disponibili in base alla dimensione dell'impresa e cosa significano le modifiche per i dati e i sistemi di rendicontazione.
In sintesi
- Cosa. Un atto delegato che rivede la prima serie di ESRS (modificando il regolamento delegato (UE) 2023/2772), adottato il 3 luglio 2026.
- Quanto più leggero. I datapoint obbligatori diminuiscono di circa il 60 per cento; i datapoint totali scendono di circa il 70 per cento con l'eliminazione dei datapoint volontari.
- Quando. Obbligatorio per gli esercizi finanziari che iniziano il 1° gennaio 2027 o successivamente; applicazione anticipata volontaria per l'esercizio 2026.
- Stato. In fase di scrutinio da parte del Parlamento europeo e del Consiglio per due mesi, prorogabili di altri due. In assenza di obiezioni, viene pubblicato nella Gazzetta ufficiale ed entra in vigore. Non è richiesto alcun recepimento nel diritto nazionale.
- Invariato. La doppia rilevanza resta il fondamento del quadro.
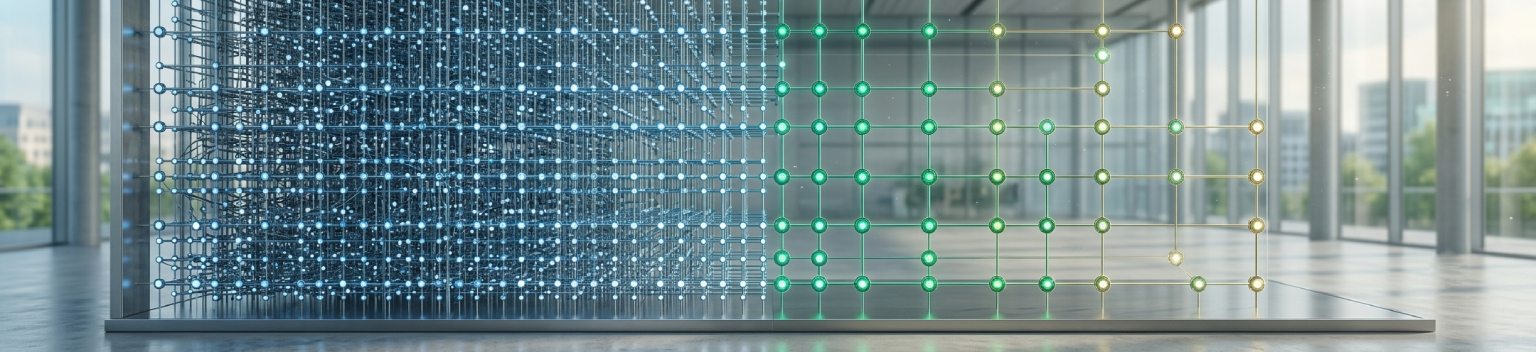
Ogni punto rappresenta un datapoint della prima serie di ESRS. Circa il 30 per cento rimane negli ESRS 2026; circa il 70 per cento è stato eliminato, compresi tutti i datapoint volontari.
Perché gli ESRS sono stati rivisti
La revisione non nasce da un ripensamento sulla rendicontazione di sostenibilità. Deriva direttamente dalla direttiva Omnibus I (direttiva (UE) 2026/470), entrata in vigore il 18 marzo 2026, che gli Stati membri devono recepire entro il 19 marzo 2027. Omnibus I ha ristretto la platea di imprese soggette alla Corporate Sustainability Reporting Directive (CSRD) e ha incaricato la Commissione di semplificare il quadro di rendicontazione stesso.
Secondo la Commissione, restringere l'ambito di applicazione non era sufficiente. Nel documento di lavoro dei servizi che accompagna l'atto, la Commissione afferma che ridurre il numero di imprese soggette non avrebbe prodotto il livello di riduzione dei costi previsto se gli standard fossero rimasti invariati, perché le imprese che restano nell'ambito di applicazione sono le più grandi dell'Unione europea. La riduzione dell'ambito e la revisione degli standard sono pensate per agire insieme: meno imprese rendicontano e quelle che lo fanno rendicontano meno.
Il considerando 18 di Omnibus I ha fissato per la Commissione un termine di sei mesi dall'entrata in vigore per adottare un atto delegato di revisione degli standard, imponendole di tenere conto della consulenza tecnica dell'European Financial Reporting Advisory Group (EFRAG). La cronologia seguente ripercorre il percorso dalla proposta Omnibus all'atto adottato.
Feb 2025
Proposta Omnibus I. La Commissione propone di semplificare le norme in materia di sostenibilità e due diligence.
2 dic 2025
Consulenza tecnica dell'EFRAG. L'EFRAG presenta la propria consulenza sugli ESRS rivisti, seguita il 23 dicembre 2025 dall'analisi costi-benefici.
18 mar 2026
Omnibus I in vigore. Entra in vigore la direttiva (UE) 2026/470, che avvia il termine di sei mesi per l'atto delegato.
6 mag 2026
Bozza pubblicata. La Commissione avvia una consultazione pubblica di quattro settimane sulla bozza di atto delegato.
3 giu 2026
Chiusura della consultazione. Sul testo della bozza pervengono oltre 400 risposte.
3 lug 2026
Atto delegato adottato. La Commissione adotta gli ESRS rivisti e, insieme a essi, uno standard di rendicontazione volontario.
Scrutinio
Esame di Parlamento e Consiglio. Due mesi, prorogabili di altri due. Nessuna delle due istituzioni può modificare il testo: può solo accettarlo o respingerlo.
Q4 2026
Entrata in vigore prevista. Se non viene respinto, l'atto è pubblicato nella Gazzetta ufficiale ed entra in vigore.
Esercizio 2027
Applicazione obbligatoria. Obbligatorio per gli esercizi finanziari che iniziano il 1° gennaio 2027 o successivamente, con applicazione anticipata volontaria per l'esercizio 2026.
Poiché gli ESRS sono contenuti in un regolamento delegato e non in una direttiva, producono effetti direttamente in tutti gli Stati membri al termine del periodo di scrutinio. Non è previsto un passaggio separato di recepimento nazionale, quindi le date di applicazione indicate sono comuni a ogni giurisdizione. Le imprese impegnate nella conformità alla CSRD possono quindi pianificare in base a un unico calendario europeo.
I sei mandati di semplificazione
Il considerando 18 di Omnibus I ha stabilito sei obiettivi che gli standard rivisti dovevano raggiungere. Ogni modifica dell'atto delegato risale a una di queste istruzioni, che offrono quindi una chiave di lettura utile per l'intera riforma.
Eliminare i datapoint meno utili. Rimuovere i datapoint ritenuti meno importanti per la rendicontazione di sostenibilità di carattere generale.
Preferire i numeri alla narrativa. Privilegiare, ove possibile, i datapoint quantitativi rispetto al testo descrittivo.
Separare l'obbligatorio dal volontario. Tracciare una linea più netta tra datapoint obbligatori e volontari.
Rendere la rilevanza applicabile. Fornire istruzioni chiare sull'applicazione del principio di rilevanza, in modo che siano rendicontate solo le informazioni rilevanti.
Allinearsi alle altre norme UE. Migliorare la coerenza con altra legislazione dell'Unione, comprese le norme sui servizi finanziari.
Garantire l'interoperabilità globale. Tenere conto, per quanto possibile, dell'interoperabilità con gli standard globali di rendicontazione di sostenibilità.
Due di questi meritano attenzione fin da subito, perché cambiano la natura degli standard e non solo la loro lunghezza. Il terzo mandato è stato attuato eliminando del tutto i datapoint volontari dagli standard, per cui ciò che resta è un insieme obbligatorio governato dalla rilevanza. Il secondo mandato sposta l'equilibrio dalle lunghe descrizioni qualitative verso metriche strutturate, ossia esattamente il tipo di informazioni che possono essere raccolte, convalidate e verificate in un sistema di dati anziché redatte a mano.
Meno datapoint, più numeri
Il tratto distintivo della riforma è la sottrazione. Nella sua consulenza tecnica l'EFRAG ha ridotto i datapoint obbligatori del 61 per cento e i dati definitivi della Commissione indicano un taglio di circa il 60 per cento dei datapoint obbligatori. Poiché sono stati eliminati anche tutti i datapoint volontari, il numero totale di datapoint negli standard scende di circa il 70 per cento. Il grafico seguente indicizza a 100 la prima serie di ESRS, per rendere immediata l'entità della riduzione.
Volume dei datapoint: prima serie di ESRS rispetto agli ESRS 2026
Indice 100 per la prima serie di ESRS. Più basso significa più leggero.
I datapoint obbligatori si riducono di circa il 60 per cento; i datapoint totali di circa il 70 per cento. Dati della Commissione, basati sulla consulenza tecnica dell'EFRAG.
La riduzione non è ottenuta abbassando l'ambizione. La Commissione e l'EFRAG affermano entrambe che gli obiettivi fondamentali del Green Deal europeo sono mantenuti. Sono scomparse le duplicazioni, i datapoint di utilità decisionale marginale e la lunga coda di elementi volontari che aumentavano l'onere di preparazione senza un lettore chiaramente identificato. Gli standard sono stati inoltre abbreviati e la loro struttura semplificata, così che il testo risulti più breve e più facile da consultare.
Il passaggio dalla narrativa al dato quantitativo incide sul modo in cui si produce la rendicontazione. Un datapoint che richiede un numero, una percentuale o una categoria può essere ricavato dai sistemi, verificato rispetto a una regola e aggregato a livello di gruppo. Un datapoint che richiede testo libero tende a essere scritto all'ultimo momento, rivisto in modo soggettivo e difficile da confrontare tra imprese. Privilegiare l'informativa quantitativa non è quindi solo una riduzione degli oneri, ma un passo verso informazioni con cui macchine e revisori possono lavorare. È uno dei motivi per cui una solida gestione dei dati ESG diventa più preziosa, non meno, man mano che il numero di datapoint diminuisce.
Le ragioni economiche del taglio
L'analisi costi-benefici dell'EFRAG quantifica la riduzione degli oneri. Su un periodo di cinque anni, i risparmi sui costi di rendicontazione si attestano in media intorno al 34 per cento dei costi di base per le imprese soggette. Il tasso di risparmio parte da circa il 28 per cento nel 2027, sale a circa il 38 per cento nel 2028 con l'effetto delle agevolazioni, poi si stabilizza in un intervallo compreso tra il 33 e il 36 per cento circa dal 2029 in poi, quando tutte le imprese applicano il quadro rivisto.
Risparmi annui stimati sui costi di rendicontazione
Quota del costo di rendicontazione di base risparmiata ogni anno, stime EFRAG.
I valori dal 2029 al 2031 rientrano nell'intervallo stabilizzato stimato dall'EFRAG, pari a circa il 33–36 per cento. I risparmi diretti cumulativi di circa 3,7 miliardi di EUR salgono a circa 4,7 miliardi di EUR includendo gli effetti sulla catena del valore, quasi il 44 per cento del costo di base.
Si tratta di stime relative agli standard proposti dall'EFRAG e non di una garanzia, e le modifiche apportate dalla Commissione ne aggiustano i dettagli. La direzione, tuttavia, non è in discussione. La riforma è concepita per ridurre in modo sostanziale il costo ricorrente della rendicontazione ESRS e per concentrare l'impegno residuo sulle informazioni effettivamente utilizzate.
La revisione della rilevanza
Se il taglio dei datapoint è il titolo, le modifiche alla rilevanza sono la sostanza. La doppia rilevanza è invariata: le imprese continuano a valutare sia come le questioni di sostenibilità incidono su di loro sia come esse incidono sulle persone e sull'ambiente. Ciò che cambia è il modo in cui la valutazione deve essere condotta e ciò che consente all'impresa di omettere. L'ESRS 1 rivisto trasforma la rilevanza da un esercizio che spingeva le imprese verso una copertura esaustiva a uno che consente attivamente un giudizio proporzionato.
Spiccano tre cambiamenti. In primo luogo, è ora esplicitamente riconosciuto un approccio top-down. L'ESRS 1 afferma che un approccio top-down consente all'impresa di evitare lavoro inutile e, in generale, non le impone di valutare la rilevanza di ogni singolo impatto, rischio o opportunità; è possibile giungere a una conclusione a livello di tema. Un'impresa può combinare un approccio top-down per alcuni temi con un'analisi bottom-up per altri. In secondo luogo, l'obbligo è passato da una facoltà a un'istruzione: lo standard ora stabilisce che l'impresa non deve divulgare le informazioni previste da un obbligo di informativa o da un datapoint se tali informazioni non sono rilevanti, fatte salve limitate eccezioni, anziché limitarsi ad affermare che non è tenuta a farlo. In terzo luogo, è stata aggiunta una definizione di valutazione informata, che descrive le valutazioni ragionevoli compiute dagli utilizzatori delle dichiarazioni di carattere generale e chiarisce a cosa serve la rilevanza.
Usa il selettore per confrontare l'impostazione precedente con quella rivista su tre aspetti.
Granularità
Le imprese si sentivano spinte a verificare la rilevanza a livello di singoli impatti, rischi e opportunità, il che incoraggiava valutazioni lunghe e difensive.
Elementi non rilevanti
Il testo affermava che l'impresa non era tenuta a divulgare informazioni non rilevanti, lasciando spazio per rendicontarle comunque per prudenza.
Rappresentazione fedele
La rappresentazione fedele era interpretata da alcuni come una verifica datapoint per datapoint, aumentando la pressione a compilare tutto.
Granularità
È riconosciuto un approccio top-down. La rilevanza può essere stabilita a livello di tema e l'impresa non deve valutare ogni singolo impatto, rischio o opportunità.
Elementi non rilevanti
L'impresa non deve rendicontare informazioni non rilevanti, salvo in circostanze chiaramente definite. Le informazioni non rilevanti possono comunque essere aggiunte se chiaramente identificate come non derivanti dalla valutazione della rilevanza.
Rappresentazione fedele
La rappresentazione fedele si applica alla dichiarazione di sostenibilità nel suo complesso, non a ciascun datapoint, e l'applicazione degli ESRS è dichiarata sufficiente a garantire una rappresentazione fedele.
L'effetto pratico è una dichiarazione più snella e meglio motivata. Un'impresa che conduce una valutazione top-down rigorosa può concludere che un tema non è rilevante e omettere le relative informative, purché sia trasparente sulla base di tale conclusione ove gli standard lo richiedano. Per i team che hanno investito in una valutazione della doppia rilevanza strutturata, le nuove regole premiano questo rigore, perché la valutazione determina ora direttamente il perimetro di ciò che deve essere divulgato.
Tredici scostamenti dalla consulenza dell'EFRAG
La Commissione non si è limitata a recepire la bozza dell'EFRAG. Ha apportato modifiche mirate, descritte nella relazione illustrativa, soprattutto per rendere gli standard più facili da applicare e più flessibili. Le aree di modifica sono tredici. Filtrale per tema oppure consulta l'elenco completo.
La rilevanza e la sua valutazione
Chiarisce che un'impresa non deve soddisfare le esigenze di ogni singolo utilizzatore, definisce la valutazione informata e conferma che un approccio top-down evita di valutare ogni impatto, rischio o opportunità. Le informazioni non rilevanti non devono essere rendicontate, salvo in casi definiti.
Rappresentazione fedele
Conferma che la rappresentazione fedele si applica alla dichiarazione nel suo complesso anziché a ciascun datapoint e che l'applicazione degli ESRS garantisce una rappresentazione fedele.
Aggregazione e disaggregazione
Concede maggiore discrezionalità nel considerare specifiche aree geografiche nella valutazione e chiarisce che valutare la rilevanza a un certo livello di disaggregazione non impone di rendicontare allo stesso livello.
Omissione di informazioni
Riprende le disposizioni di Omnibus I che consentono a un'impresa di omettere determinate informazioni in circostanze definite, anche quando la divulgazione arrecherebbe un grave pregiudizio alla sua posizione commerciale.
Effetti finanziari attesi
Precisa che queste informative implicano probabilmente stime che possono essere aggiornate in seguito senza essere considerate un errore e che anche a esse si applicano le disposizioni sull'omissione.
Attività di gestione patrimoniale
Aggiunge disposizioni affinché le imprese che svolgono attività di gestione patrimoniale non siano tenute a rendicontare informazioni non pertinenti sugli investimenti che gestiscono.
Emissioni di gas a effetto serra
Si allinea maggiormente agli standard globali consentendo all'impresa di scegliere tra l'approccio del controllo finanziario e quello del controllo operativo nel definire il perimetro di rendicontazione.
Piani di transizione climatica
Impone a un'impresa i cui obiettivi del piano di transizione non sono compatibili con un percorso di 1,5 gradi di essere trasparente su questo aspetto.
Microplastiche
Limita l'obbligo di informativa alle microplastiche primarie. Non è richiesta la rendicontazione di metriche sulle microplastiche secondarie, per ragioni di fattibilità e proporzionalità.
Emissione di inquinanti
Specifica che la rilevanza degli inquinanti va stabilita attraverso una valutazione gestionale che rifletta le attività e il settore dell'impresa.
Sostanze estremamente preoccupanti
Introduce un periodo transitorio di un anno per la rendicontazione sulle sostanze estremamente preoccupanti quando l'impresa è utilizzatrice di articoli che le contengono.
Incidenti relativi a diritti umani e discriminazione
Chiarisce che vanno rendicontati solo gli incidenti comprovati e fa riferimento ai procedimenti giudiziari ed extragiudiziali in corso anziché a quelli avviati.
Coerenza con la CSDDD
Apporta modifiche tecniche alle disposizioni sulla due diligence per un migliore allineamento con la Corporate Sustainability Due Diligence Directive (direttiva (UE) 2024/1760).
Nessuna modifica in questo tema.
Lette insieme, queste modifiche raccontano una storia coerente. La Commissione voleva che gli standard fossero applicati in modo proporzionato, che fossero interoperabili con i quadri globali e che tutelassero i legittimi interessi commerciali e settoriali, il tutto senza rimettere in discussione l'architettura di base degli ESRS.
Flessibilità del perimetro dei gas a effetto serra
Una modifica ambientale ha un peso particolare per l'interoperabilità. Con la prima serie di ESRS, il perimetro organizzativo delle emissioni di gas a effetto serra era legato al controllo finanziario. L'ESRS E1 rivisto mantiene il controllo finanziario come punto di partenza, in coerenza con il Greenhouse Gas Protocol Corporate Standard, ma consente all'impresa di utilizzare in alternativa l'approccio della quota azionaria o del controllo operativo. In relazione a ciò, le attività a controllo congiunto prive di controllo operativo possono essere escluse da determinate metriche ambientali, indicando le misure adottate per migliorarne nel tempo la copertura.
Controllo finanziario
Il punto di partenza predefinito. Le emissioni sono consolidate quando l'impresa ha la capacità di dirigere le politiche finanziarie e operative per trarne benefici economici.
Controllo operativo
Ora consentito. Le emissioni sono consolidate quando l'impresa ha piena autorità di introdurre e attuare politiche operative in un'attività.
Quota azionaria
Anch'esso disponibile. Le emissioni sono consolidate in base alla quota di partecipazione dell'impresa in un'attività.
Il punto non è che un perimetro sia migliore di un altro, ma che un'impresa possa allineare il perimetro delle emissioni ESRS a quello già utilizzato per gli IFRS Sustainability Disclosure Standards o per la rendicontazione di gruppo. Ciò riduce la necessità di mantenere due inventari delle emissioni paralleli ed è un esempio concreto del mandato di interoperabilità in azione. Gestire in modo ordinato più definizioni di perimetro è un problema di dati, che una piattaforma progettata per l'interoperabilità tra framework è pensata per risolvere.
Introduzione graduale e agevolazioni transitorie
L'ESRS 1 rivisto mantiene e aggiorna una serie di disposizioni transitorie che consentono alle imprese di rinviare parti dello standard nei primi anni. Esse dipendono da due categorie. Le imprese della prima ondata sono quelle tenute alla rendicontazione per gli esercizi che iniziano tra il 1° gennaio 2024 e il 31 dicembre 2026. Le altre imprese sono quelle tenute alla rendicontazione per gli esercizi che iniziano il 1° gennaio 2027 o successivamente. All'interno della prima ondata si applica un criterio dimensionale, con una soglia di 450 milioni di EUR di fatturato netto e 1.000 dipendenti.
La tabella riassume le principali agevolazioni. È una guida alla struttura delle disposizioni transitorie e non sostituisce lo standard, che indica i riferimenti precisi delle informative.
| Agevolazione | Chi | Rinviato fino a |
|---|---|---|
| Standard tematici su biodiversità (E4), lavoratori nella catena del valore (S2), comunità interessate (S3) e consumatori e utilizzatori finali (S4) | Imprese più grandi della prima ondata; altre imprese per i primi due anni | Esercizio 2027 per la prima ondata; primi due anni di rendicontazione per le altre |
| Tutte le informative degli standard tematici | Imprese più piccole della prima ondata (al di sotto della soglia dimensionale) | Esercizi precedenti al 2027 |
| Effetti finanziari attesi (qualitativi) | Imprese della prima ondata | Esercizi precedenti al 2027, con limitate eccezioni |
| Effetti finanziari attesi (quantitativi) | Imprese della prima ondata | Esercizi precedenti al 2030, con limitate eccezioni |
| Sostanze preoccupanti, dati quantitativi (E2-5) | Imprese della prima ondata | Esercizi precedenti al 2030 |
| Sostanze estremamente preoccupanti, se utilizzatrice di articoli che le contengono | Imprese della prima ondata | Esercizi precedenti al 2028 |
| Datapoint selezionati sulla forza lavoro propria (parti di S1) | Imprese della prima ondata | Esercizi precedenti al 2027 |
| Informazioni sulla catena del valore non ancora disponibili | Tutte le imprese, primi tre anni nell'ambito di applicazione | Spiegare gli sforzi compiuti e il piano per ottenerle |
| Informazioni comparative per le metriche modificate | Tutte le imprese, primo anno di applicazione degli standard rivisti | Non richieste per il primo anno di rendicontazione |
Per l'esercizio 2026 è prevista anche una scelta. Un'impresa già rientrante nell'ambito di applicazione può applicare gli ESRS esistenti oppure adottare in anticipo e integralmente gli ESRS rivisti. L'atto adottato aggiunge una terza via, in base alla quale l'impresa applica gli ESRS esistenti ma si avvale di alcune agevolazioni degli standard rivisti, come il nuovo approccio top-down alla rilevanza e i limiti relativi alla catena del valore. Qualunque sia la via scelta, l'impresa deve indicare chiaramente nella propria relazione quale versione degli standard ha applicato. Per i team che pianificano la transizione, il compito pratico è registrare, per ciascuna entità e ciascun esercizio, quali agevolazioni sono in uso, in modo che il perimetro possa essere documentato e riportato agli anni successivi. Il supporto a questo tipo di monitoraggio fa parte di un flusso di lavoro dedicato agli European Sustainability Reporting Standards .
Lo standard volontario e il limite della catena del valore
Lo stesso giorno, la Commissione ha adottato un secondo atto delegato che istituisce uno standard volontario di rendicontazione di sostenibilità. Si basa sullo standard per le piccole e medie imprese non quotate, noto come VSME, raccomandato dalla Commissione nel luglio 2025, con modifiche ridotte al minimo e apportate principalmente per allinearlo agli ESRS rivisti. Offre alle imprese escluse dall'ambito di applicazione della CSRD un modo semplice e standardizzato per divulgare gli stessi temi generali di sostenibilità in una forma adatta alle organizzazioni più piccole.
Lo standard volontario sostiene anche una tutela importante per i soggetti più grandi: il limite della catena del valore. A partire dall'esercizio 2027, un'impresa soggetta alla CSRD non può richiedere alle imprese più piccole della propria catena del valore informazioni di sostenibilità che vadano oltre quanto previsto dallo standard volontario. Ciò limita l'effetto a cascata delle richieste di dati subito da molti piccoli fornitori durante la prima ondata di rendicontazione CSRD e fornisce ai grandi soggetti obbligati un tetto definito per ciò che possono ragionevolmente chiedere ai partner non soggetti agli obblighi.
Cosa significa per i dati e i sistemi di rendicontazione
La riforma cambia la forma dell'attività di rendicontazione più che la sua direzione. Meno datapoint non significano meno bisogno di struttura. Significano che i datapoint rimanenti hanno più peso, sono più spesso quantitativi e sono governati in modo più stringente dalla rilevanza. Ne derivano cinque conseguenze pratiche per i team e per i sistemi su cui si basano.
La rilevanza determina il perimetro
La valutazione stabilisce ora esattamente quali informative compaiono. I modelli di dati dovrebbero collegare ogni datapoint al tema e alla conclusione sulla rilevanza che lo giustifica, in modo che il perimetro sia difendibile e ripetibile.
Distinguere obbligatorio e volontario
Con i datapoint volontari eliminati dallo standard e gli elementi non rilevanti esclusi per impostazione predefinita, i sistemi devono distinguere tra informative obbligatorie, escluse e aggiuntive chiaramente contrassegnate.
Raccogliere i numeri alla fonte
L'orientamento verso l'informativa quantitativa premia la raccolta delle metriche direttamente dai sistemi operativi, con controlli di validazione, anziché la stesura della narrativa a fine ciclo.
Modellare i perimetri una sola volta
La flessibilità del perimetro dei gas a effetto serra è utile solo se un sistema può gestire in modo coerente perimetri finanziari, operativi o basati sulla quota azionaria e riutilizzarli tra ESRS e standard IFRS.
Monitorare le disposizioni transitorie per entità
Le agevolazioni variano in base a ondata, dimensione e anno. Registrare quale agevolazione si applica a quale entità e periodo rende la transizione verificabile e facile da riportare agli anni successivi.
Limitare le richieste alla catena del valore
I questionari inviati ai fornitori più piccoli dovrebbero rispettare il limite della catena del valore, senza chiedere più di quanto previsto dallo standard volontario.
Gli ESRS rivisti premiano le imprese che trattano i dati di sostenibilità come informazioni strutturate e governate anziché come un esercizio di scrittura. È questo il principio alla base della piattaforma Generation Impact Global, che collega la valutazione della rilevanza a un modello di dati governato e supporta la rendicontazione secondo CSRD ed ESRS, IFRS Sustainability Disclosure Standards, Tassonomia UE e altro ancora. Se vuoi vedere come gli standard rivisti si traducono in un'architettura dei dati operativa, il nostro team può guidarti.
Preparati agli ESRS 2026 con sicurezza
Scopri come un modello di dati governato e basato sulla rilevanza trasforma gli standard rivisti in un processo di rendicontazione ripetibile.
Fonti primarie
Questa analisi si basa sull'atto delegato e sui relativi allegati, insieme al materiale ufficiale di accompagnamento. Le fonti principali sono il comunicato stampa della Commissione che annuncia l'adozione degli standard rivisti, la notizia dell'EFRAG sugli ESRS rivisti e lo standard volontario, l'atto delegato e gli allegati sul portale della Commissione Have your say, la prima serie di ESRS nel regolamento delegato (UE) 2023/2772 e la direttiva Omnibus I (UE) 2026/470.
Domande frequenti
Quando si applicano gli ESRS rivisti?
Gli ESRS rivisti sono obbligatori per gli esercizi finanziari che iniziano il 1° gennaio 2027 o successivamente. Le imprese già rientranti nell'ambito di applicazione possono scegliere di applicarli in anticipo, per l'esercizio 2026. L'atto entra in vigore una volta concluso senza obiezioni il periodo di scrutinio del Parlamento europeo e del Consiglio.
La semplificazione elimina la doppia rilevanza?
No. La doppia rilevanza resta il fondamento del quadro. Le imprese continuano a valutare sia i rischi e le opportunità che le questioni di sostenibilità generano per loro, sia i propri impatti sulle persone e sull'ambiente. Ciò che cambia è che la valutazione può essere condotta con un approccio top-down e che, in generale, le informazioni non rilevanti non devono essere rendicontate.
Di quanto si riducono i datapoint?
I datapoint obbligatori diminuiscono di circa il 60 per cento. Poiché sono stati eliminati anche tutti i datapoint volontari, il numero totale di datapoint negli standard scende di circa il 70 per cento. La consulenza tecnica dell'EFRAG indicava una riduzione dei datapoint obbligatori del 61 per cento.
È necessario il recepimento nel diritto nazionale?
No. Gli ESRS sono contenuti in un regolamento delegato, direttamente applicabile in ogni Stato membro una volta entrato in vigore. A differenza della CSRD, che è una direttiva, gli standard rivisti non devono essere recepiti nel diritto nazionale.
Cosa cambia per le emissioni di gas a effetto serra?
Il perimetro organizzativo delle emissioni diventa più flessibile. Il controllo finanziario resta il punto di partenza, in linea con il Greenhouse Gas Protocol, ma un'impresa può utilizzare in alternativa l'approccio del controllo operativo o della quota azionaria. Ciò consente di allineare il perimetro delle emissioni ESRS a quello usato per gli IFRS Sustainability Disclosure Standards o per la rendicontazione di gruppo.
Cosa sono lo standard volontario e il limite della catena del valore?
Insieme agli ESRS rivisti, la Commissione ha adottato uno standard di rendicontazione volontario basato sullo standard VSME, destinato alle imprese escluse dall'ambito di applicazione della CSRD. Su di esso si fonda il limite della catena del valore che, a partire dall'esercizio 2027, impedisce alle imprese soggette alla CSRD di richiedere ai partner più piccoli della catena del valore informazioni di sostenibilità che vadano oltre quanto previsto dallo standard volontario.