
Quando l’EFRAG ha pubblicato lo standard VSME nel dicembre 2024, non si è limitato a un PDF. Ha rilasciato anche un Digital Template, una cartella di lavoro Excel che le PMI possono compilare e convertire nel formato XBRL leggibile dalle macchine, insieme a una tassonomia XBRL open source e a un convertitore online. Oggi alla versione 1.2.0 (febbraio 2026), questi strumenti rappresentano il tentativo dell’EFRAG di abbassare la soglia di accesso alla rendicontazione di sostenibilità digitale per imprese che forse non hanno mai prodotto un’informativa ESG strutturata.
Questo articolo esamina cosa offre il Digital Template, come funziona l’ecosistema XBRL e quali sono i limiti. L’EFRAG è stato insolitamente trasparente sui vincoli del modello, che è presentato esplicitamente come strumento di orientamento e non come soluzione di rendicontazione di livello commerciale. Capire la distanza tra ciò che offre il modello gratuito e ciò che richiede una rendicontazione VSME operativa è essenziale per qualsiasi PMI o istituzione che ne stia pianificando l’adozione.
Cosa contiene il Digital Template
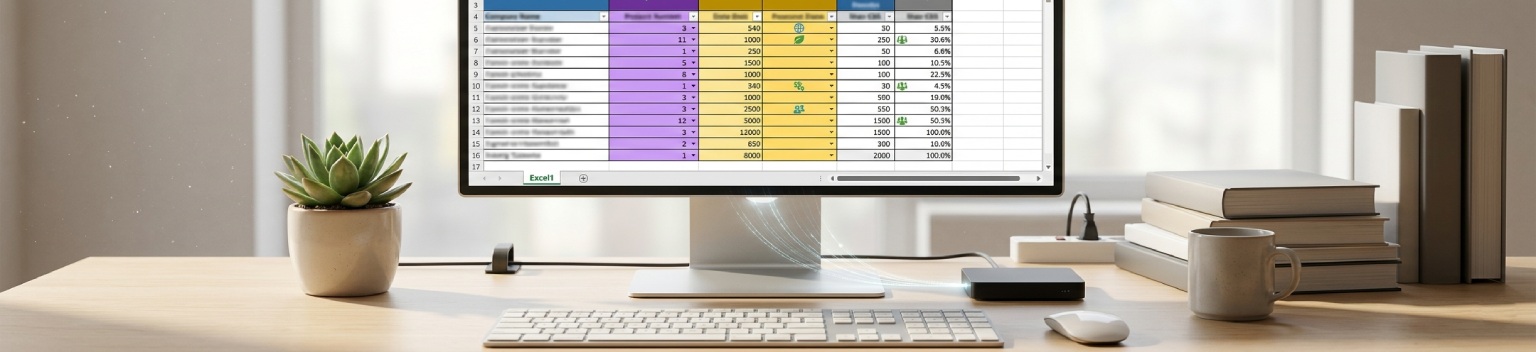
Il VSME Digital Template è una cartella di lavoro Excel organizzata in quattro fogli di inserimento dati, ciascuno dedicato a una diversa dimensione ESG. L’EFRAG ha scelto deliberatamente di raggruppare le informative per tema anziché seguire la struttura in modulo Base e modulo Completo, sulla base dei riscontri dei membri dell’SME Forum, che hanno trovato questa organizzazione più intuitiva.
Ogni foglio comprende celle con codici colore che distinguono i datapoint del modulo Base da quelli del modulo Completo, campi calcolati automaticamente (in viola), attivatori di applicabilità (in giallo) e controlli integrati che segnalano valori mancanti, incongruenze ed errori di formato. Un foglio indice mostra lo stato complessivo di convalida, “COMPLETE” o “INCOMPLETE”, con caselle di controllo per indicare le informative omesse in quanto riservate o sensibili.
Caratteristiche principali del modello
Il modello include diverse funzionalità che vanno oltre un semplice modulo di raccolta dati. Un foglio di conversione dei combustibili aiuta le PMI a tradurre i consumi da litri o chilogrammi in MWh, con valori predefiniti di potere calorifico inferiore e densità tratti dai dati IPCC (modificabili in base alle circostanze nazionali). La geolocalizzazione può essere calcolata automaticamente dagli indirizzi dei siti tramite un servizio web, anche se ciò genera un avviso di sicurezza all’apertura della cartella di lavoro. I menu a tendina coprono codici NACE, tipologie di inquinanti e categorie di rifiuti basate sulla normativa UE. Per i valori monetari, la valuta può essere scelta da un elenco a tendina ISO 4217.
Il modello è disponibile in 11 lingue dell’UE (inglese, danese, olandese, francese, tedesco, irlandese, italiano, lituano, polacco, portoghese e spagnolo) e può generare report Inline XBRL in ciascuna di esse. In tutto il modello sono inseriti collegamenti ipertestuali, a livello di paragrafo, al testo e alla guida dello standard VSME, così che i redattori possano consultare il requisito pertinente mentre compilano ogni informativa.
Da Excel a XBRL: il flusso di conversione
Il Digital Template si collega all’ecosistema XBRL dell’EFRAG attraverso un flusso in tre passaggi.
Il convertitore è sviluppato in Python, ospitato sul sito dell’EFRAG e disponibile gratuitamente. Associa gli intervalli denominati di Excel agli elementi della tassonomia XBRL, esegue la convalida XBRL completa tramite Arelle e produce tre formati di output: un report Inline XBRL con visualizzatore integrato, un pacchetto del report XBRL per il deposito e un file XBRL-JSON per l’elaborazione automatica. Il codice sorgente è open source (licenza MIT) ed è disponibile su GitHub, così che qualsiasi fornitore di software possa integrare la logica di conversione nella propria piattaforma.
Uno strumento di migrazione dei dati (anch’esso rilasciato nel febbraio 2026) automatizza il trasferimento dei dati dalle versioni precedenti del modello a quella più recente, preservando gli intervalli denominati e segnalando eventuali problemi di migrazione dovuti agli elenchi di valori aggiornati.
Cronologia delle versioni
Dove il modello non basta
L’EFRAG è stato notevolmente franco sui limiti del Digital Template. La nota esplicativa afferma espressamente che il modello non intende fare concorrenza ai fornitori commerciali e riconosce che applicazioni web dedicate sarebbero più adatte allo scopo. Ecco i vincoli specifici, tratti direttamente dalla documentazione dell’EFRAG.
Un solo periodo di rendicontazione
Il modello supporta un solo periodo di rendicontazione, senza confronti tra un anno e l’altro. Il VSME richiede informazioni comparative dal secondo anno: il modello è quindi adatto solo alla prima rendicontazione.
Nessun calcolatore delle emissioni di gas serra
Il modello raccoglie i dati sui gas serra ma non li calcola. Le PMI devono calcolare le emissioni Scope 1 e 2 esternamente, con strumenti di terzi. L’EFRAG raccomanda alla CE di sviluppare un calcolatore.
Nessun supporto multi-entità
Non è possibile produrre un report consolidato e un report della singola entità nello stesso file. Le capogruppo con controllate devono compilare il modello due volte, separatamente.
Limiti intrinseci di Excel
Nessun menu a tendina a selezione multipla (sostituito da più caselle di controllo). Accessibilità limitata. Avvisi di sicurezza dovuti al servizio web GPS. File facilmente danneggiabile modificando intervalli denominati o formule.
Nessuna assistenza agli utenti
L’EFRAG non offre né un servizio di assistenza né garanzie. Le segnalazioni si inviano tramite GitHub. Le FAQ tecniche riguardano le funzioni del modello, non le domande sui contenuti del VSME.
Formato del report non modificabile
Il report Inline XBRL generato dal convertitore ha un layout fisso. Non è possibile personalizzare grafica, branding o struttura.
Non sono critiche: sono scelte progettuali coerenti con l’obiettivo dichiarato dall’EFRAG di offrire un punto di partenza gratuito per stimolare lo sviluppo di soluzioni commerciali. Il modello mostra che aspetto ha una rendicontazione VSME, ma non offre un flusso di rendicontazione di livello operativo.
Modello gratuito o soluzione su piattaforma
La distanza tra il Digital Template e ciò che richiede una rendicontazione VSME operativa diventa evidente confrontando le funzionalità una per una.
Per una microimpresa alla prima rendicontazione e con poche richieste di dati, il modello gratuito è un punto di partenza del tutto adeguato. Per qualsiasi impresa che debba rendicontare su più periodi, consolidare controllate, mappare i dati su altri framework o gestire la rendicontazione come processo strutturato anziché come esercizio occasionale, una soluzione su piattaforma è la scelta più pratica.
La tassonomia XBRL: cosa devono sapere gli utilizzatori dei dati
La tassonomia XBRL del VSME è il livello invisibile che rende possibile lo scambio di dati strutturati. A differenza degli ESRS Set 1, che richiedono il “tagging” manuale delle informative leggibili dalle persone, la tassonomia del VSME funziona come un modello: ogni datapoint corrisponde a un elemento XBRL denominato e la conversione dal Digital Template al report XBRL è interamente automatica. Al redattore non è richiesto alcun lavoro aggiuntivo di tagging.
La tassonomia è gestita dall’EFRAG ed è disponibile come XBRL Taxonomy Package gratuito e aperto. Supporta diversi formati di output: Inline XBRL (HTML leggibile da persone e macchine), XBRL-XML, XBRL-JSON e XBRL-CSV. Per le istituzioni che ricevono dati VSME dalle PMI controparti, ciò significa che i dati arrivano in un formato strutturato e indipendente dai fornitori, importabile direttamente in database, sistemi di gestione del rischio o strumenti di rendicontazione regolamentare.
L’EFRAG prevede di pubblicare indicazioni sulle estensioni della tassonomia, che consentiranno a banche e giurisdizioni di aggiungere requisiti di informativa specifici per istituzione o per paese alla tassonomia VSME di base. Per il 2026 si sta valutando un meccanismo di distribuzione per rendere disponibili i report VSME digitali agli archivi interessati.
I prossimi passi
L’EFRAG si è impegnato a mantenere il Digital Template, la tassonomia XBRL e il convertitore almeno fino alla fine del 2026. I miglioramenti previsti includono regole di convalida XBRL Formula (per applicare i controlli di completezza in qualsiasi software XBRL, non solo nel modello Excel), firme digitali per la verifica dell’entità e indicazioni sul collegamento agli archivi di deposito. Sarà inoltre necessario un aggiornamento quando la Commissione europea adotterà l’atto delegato volontario basato sul VSME.
Per le organizzazioni che stanno pianificando l’adozione del VSME, il modello è un utile riferimento per comprendere la struttura dei dati e i requisiti di informativa. Per la rendicontazione operativa, soprattutto su larga scala, in Generation Impact Global partiamo dalla stessa tassonomia XBRL per offrire una piattaforma che gestisce ciò che il modello non copre: periodi comparativi, consolidamento multi-entità, mappatura tra framework e gestione dei flussi di lavoro.
Scopri la rendicontazione VSME di livello operativo
Stessa tassonomia XBRL, pensata per l’uso operativo: monitoraggio anno su anno, supporto multi-entità, convalida in tempo reale e mappatura integrata ESRS/SFDR/GRI.
Richiedi una demoDomande frequenti
Il Digital Template dell’EFRAG è gratuito?
Sì. Il modello, la tassonomia XBRL e il convertitore online sono tutti gratuiti e rilasciati con licenza open source MIT. L’EFRAG dichiara esplicitamente di non voler fare concorrenza ai fornitori commerciali.
Il modello gestisce la rendicontazione su più anni?
No. Il modello supporta un solo periodo di rendicontazione. L’EFRAG lo riconosce e si aspetta che le soluzioni commerciali offrano funzionalità di riporto dei dati con informazioni comparative automatiche.
Quali identificativi dell’entità supporta il modello?
Il modello supporta quattro tipi di identificativo: LEI (consigliato), DUNS, EU ID e PermID. L’EFRAG raccomanda il LEI perché è internazionale, verificabile e supporta le firme digitali. I codici fiscali nazionali sono stati esclusi perché non verificabili a livello internazionale.
Le piattaforme commerciali possono basarsi sulla tassonomia XBRL?
Sì. Sia la tassonomia sia il convertitore sono distribuiti con licenza MIT. Qualsiasi fornitore può integrare la tassonomia XBRL nella propria piattaforma, creare modelli alternativi o estendere la tassonomia per requisiti specifici di singole istituzioni. L’EFRAG richiede la citazione della fonte nelle soluzioni commerciali.
Per quanto tempo l’EFRAG manterrà il modello?
L’EFRAG si è impegnato a mantenere il Digital Template, la tassonomia XBRL e il convertitore almeno fino alla fine del 2026. La manutenzione a lungo termine dipende dalle risorse disponibili. La tassonomia XBRL, in quanto modello di dati indipendente dai fornitori, è destinata a un supporto di più lungo periodo.




