
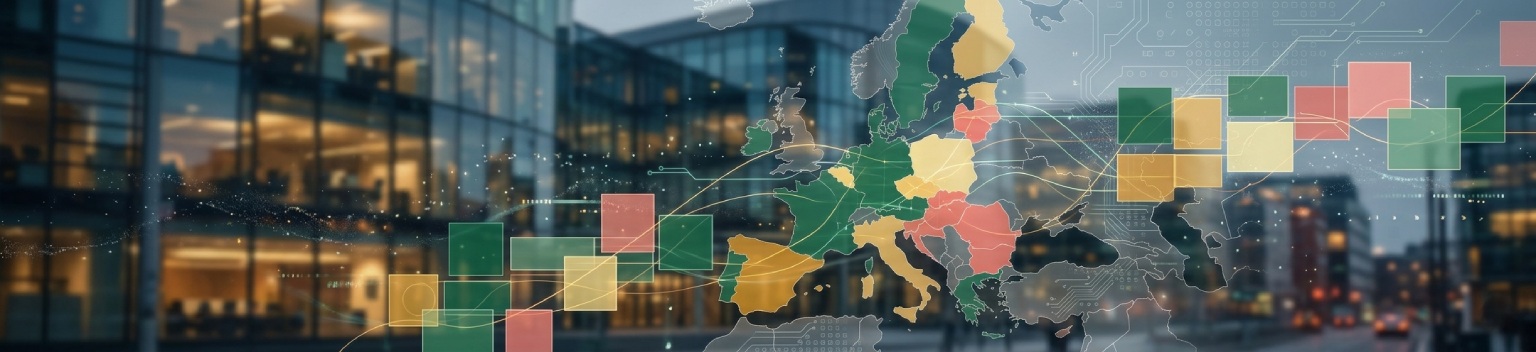
L’ESMA ha aggiornato la sua tabella di conformità GLESI il 1° aprile 2026, offrendo il quadro più recente di come le autorità nazionali competenti di UE e SEE stanno attuando gli orientamenti sull’enforcement delle informazioni sulla sostenibilità. La tabella mostra un panorama di vigilanza frammentato: se 14 autorità su 30 sono ora pienamente conformi, cinque hanno dichiarato apertamente la non conformità e diverse grandi economie, tra cui Germania, Spagna e Lussemburgo, restano nello stato di “intende conformarsi”, in attesa del recepimento della CSRD nel diritto nazionale.
Gli orientamenti GLESI sono lo schema con cui l’ESMA indica alle autorità nazionali come vigilare sulle dichiarazioni di sostenibilità che le società quotate devono ora pubblicare ai sensi della direttiva sulla rendicontazione societaria di sostenibilità (CSRD) e degli European Sustainability Reporting Standards (ESRS). Coprono tutto, dai modelli di selezione degli emittenti e dalle procedure di esame fino ai poteri di enforcement e al coordinamento transfrontaliero. La tabella di conformità è lo strumento pubblico di responsabilità: mostra quali autorità applicano davvero questi standard e quali restano indietro.
La conformità in sintesi
La rappresentazione qui sotto riporta lo stato di conformità dichiarato da ciascuna autorità nazionale. Il verde indica la piena conformità, l’ambra l’intenzione di conformarsi (di norma in attesa del recepimento della CSRD) e il rosso la non conformità dichiarata a uno o più orientamenti GLESI.
Cosa sono gli orientamenti GLESI?
Gli orientamenti sull’enforcement delle informazioni sulla sostenibilità (GLESI) sono stati finalizzati dall’ESMA nel suo Final Report di luglio 2024 e pubblicati in tutte le lingue dell’UE nell’aprile 2025. Si applicano alle informazioni sulla sostenibilità pubblicate dal 1° gennaio 2025. Gli orientamenti GLESI si ispirano ai collaudati orientamenti ESMA sull’enforcement dell’informativa finanziaria (GLEFI), operativi dal 2014, e mirano a rendere la vigilanza sulla rendicontazione di sostenibilità rigorosa quanto quella sulla rendicontazione finanziaria.
Gli orientamenti coprono 13 ambiti sostanziali, tra cui le caratteristiche e i poteri di cui devono disporre le autorità di enforcement (orientamento 2), il modello di selezione degli emittenti da esaminare (orientamenti 5–7), le procedure di esame (orientamenti 8–9), le azioni di enforcement disponibili in caso di violazioni (orientamento 12) e i meccanismi di coordinamento con l’ESMA e con le altre autorità nazionali (orientamento 13). L’ESMA ha sottolineato fin dall’inizio che i primi anni di applicazione degli ESRS comportano una curva di apprendimento per tutte le parti e che l’enforcement deve essere proporzionato, ma ciò non esonera gli emittenti dall’obbligo di rispettare gli European Sustainability Reporting Standards.
Dove sono le lacune
La tabella di conformità evidenzia due categorie distinte di non conformità. La prima è strutturale: diversi Stati membri non hanno ancora recepito la CSRD nel diritto nazionale, il che impedisce alle rispettive autorità di applicare formalmente gli orientamenti GLESI. La seconda è operativa: alcune autorità rispettano la maggior parte degli orientamenti ma non dispongono di specifici poteri o risorse richiesti da determinate disposizioni.
Autorità che dichiarano la non conformità
Non può conformarsi all’orientamento 2 a causa della struttura di delega del modello di enforcement. Parte delle competenze di enforcement austriache è delegata ad AFREP, un organismo privato di revisione. Le disposizioni sulla riservatezza previste dal diritto austriaco impediscono alla FMA di vigilare sul personale, sull’operatività o sull’allocazione delle risorse di AFREP nel modo richiesto dall’orientamento 2.
La Danish Business Authority privilegia le analisi tematiche rispetto all’esame delle singole società e non può quindi soddisfare i requisiti sul modello di selezione degli orientamenti 5–7 né le procedure di esame degli orientamenti 8–9. La DBA si impegna a raggiungere la piena conformità entro il 2027. L’altra autorità danese, Finanstilsynet (DFSA), è pienamente conforme.
L’AMF ha assunto una posizione di principio: si conformerà solo quando tutte le autorità nazionali competenti disporranno della base legislativa o regolamentare necessaria per vigilare sulle informazioni di sostenibilità ai sensi della CSRD. Con questa posizione condizionata, la Francia è l’unico grande Stato membro a indicare la disparità di condizioni nell’UE come motivo della propria non conformità.
L’AFM non può conformarsi a parti dell’orientamento 2 e dell’orientamento 12 perché il diritto olandese non le consente di esercitare autonomamente tre poteri di indagine e un potere correttivo senza il coinvolgimento del giudice civile. L’AFM intende conformarsi a tutti gli altri orientamenti una volta recepita la CSRD a livello nazionale.
L’Autorità di vigilanza finanziaria rispetta tutti gli orientamenti tranne l’orientamento 2, a causa di risorse umane insufficienti per soddisfare i requisiti di organico e competenze previsti per l’enforcement delle informazioni sulla sostenibilità.
L’autorità di vigilanza finanziaria norvegese non ha adottato un modello di selezione conforme agli orientamenti GLESI (orientamenti 5–7) e nel 2025 si concentra su ispezioni tematiche anziché sull’esame delle singole società, risultando quindi non conforme agli orientamenti 8 e 12.
Il collo di bottiglia del recepimento della CSRD
Un tema ricorrente nelle dichiarazioni di intenzione di conformarsi è che il recepimento nazionale della CSRD resta incompleto in diverse grandi giurisdizioni. Germania (BaFin), Spagna (CNMV), Lussemburgo (CSSF), Malta (MFSA) e Portogallo (CMVM) subordinano tutte la propria conformità al recepimento della CSRD nel diritto nazionale. Ne deriva un vuoto di vigilanza significativo: le società quotate di queste giurisdizioni stanno pubblicando le loro prime dichiarazioni di sostenibilità secondo gli ESRS, ma le autorità nazionali incaricate di vigilare su tali dichiarazioni non hanno ancora adottato formalmente il quadro di enforcement.
L’ESMA ha riconosciuto questa tensione nella dichiarazione pubblica di giugno 2025, osservando che nei primi anni l’applicazione degli orientamenti GLESI deve essere proporzionata e realistica. Gli orientamenti prevedono margini di flessibilità: le autorità nazionali possono concentrarsi su aree di informativa prioritarie, ricorrere al dialogo e a misure informali per sostenere gli emittenti e calibrare il proprio approccio di vigilanza sull’evoluzione del contesto normativo. La dichiarazione ha però chiarito che la flessibilità non elimina l’obbligo di intervenire ove necessario.
Cosa richiedono in pratica gli orientamenti GLESI
Gli orientamenti definiscono un quadro di vigilanza completo per le autorità nazionali. Capire cosa richiedono aiuta a spiegare perché alcune autorità faticano a conformarsi.
| Ambito degli orientamenti | Requisiti principali | Criticità di conformità ricorrenti |
|---|---|---|
| Orientamento 2 (caratteristiche dell’autorità di enforcement) | Poteri giuridici adeguati, indipendenza operativa, personale qualificato con competenze in materia di sostenibilità, risorse sufficienti | Austria (modello di delega), Paesi Bassi (poteri giuridici), Romania (risorse) |
| Orientamenti 5–7 (modello di selezione) | Modello misto che combina selezione basata sul rischio, campionamento e rotazione; selezione annuale; convergenza tramite il Sustainability Reporting Working Group dell’ESMA | Danimarca DBA (approccio tematico), Norvegia (nessun modello di selezione) |
| Orientamenti 8–9 (procedure di esame) | Procedure per l’esame delle dichiarazioni di sostenibilità dei singoli emittenti, compresi ambito, profondità e documentazione | Danimarca DBA (nessun esame individuale), Norvegia (solo analisi tematiche) |
| Orientamento 12 (azioni di enforcement) | Le autorità devono poter disporre di almeno tre azioni di enforcement: richiesta di correzione nelle dichiarazioni future, pubblicazione delle violazioni e altre misure di enforcement nazionali | Cipro (lacuna legislativa), Paesi Bassi (necessario il coinvolgimento del giudice), Norvegia |
| Orientamento 13 (coordinamento) | Tutte le autorità partecipano al Sustainability Reporting Working Group dell’ESMA; priorità comuni di enforcement annuali; scambio di informazioni transfrontaliero | Grecia (decreto presidenziale in attesa) |
Perché è importante per le società quotate
Il quadro di conformità disomogeneo ha conseguenze pratiche per le imprese che rendicontano secondo gli ESRS. Un emittente quotato in una giurisdizione la cui autorità è pienamente conforme agli orientamenti GLESI, come Belgio, Finlandia o Italia, può attendersi una vigilanza strutturata e sistematica sulle proprie dichiarazioni di sostenibilità. Un emittente in una giurisdizione la cui autorità non ha ancora adottato formalmente gli orientamenti può trovarsi, nel breve periodo, di fronte a un’attività di vigilanza meno prevedibile, ma ciò non riduce il suo obbligo giuridico di rispettare gli obblighi di informativa ESRS.
I meccanismi di coordinamento dell’ESMA servono a contenere questa frammentazione. Le priorità comuni europee di enforcement (ECEP), definite ogni anno, fissano aree di attenzione condivise in tutti gli Stati membri, indipendentemente dallo stato di conformità delle singole autorità. In pratica, anche dove la capacità di enforcement nazionale è limitata, le analisi tematiche coordinate dall’ESMA possono comunque far emergere carenze di rendicontazione a livello europeo.
Per i gruppi multinazionali quotati in più giurisdizioni UE, la tabella di conformità è un indicatore utile di dove il controllo di vigilanza sarà probabilmente più rigoroso. I mercati con autorità pienamente conformi, in particolare quelli con una consolidata esperienza di enforcement sull’informativa finanziaria (Belgio, Finlandia, Irlanda, Italia, Svezia), applicheranno con ogni probabilità i principi GLESI in modo più attivo fin dall’inizio.
Il fattore Omnibus
La tabella di conformità va letta anche alla luce del processo legislativo Omnibus dell’UE. Il pacchetto Omnibus I presentato dalla Commissione a febbraio 2025 comprendeva una direttiva “stop-the-clock”, pubblicata nella Gazzetta ufficiale ad aprile 2025, che ha rinviato gli obblighi CSRD per le imprese della seconda e della terza ondata (quelle che avrebbero dovuto iniziare a rendicontare nel 2026 e nel 2027). Un successivo atto delegato “quick fix”, adottato a luglio 2025, ha esonerato le imprese della prima ondata dal rendicontare informazioni aggiuntive per gli esercizi 2025 e 2026 rispetto al loro primo ciclo di rendicontazione.
Questo contesto normativo in evoluzione è richiamato espressamente nel preambolo della tabella di conformità, secondo cui l’applicazione degli orientamenti GLESI deve tenere conto del recepimento disomogeneo della CSRD e del processo Omnibus. Per le autorità nazionali si tratta di un complesso esercizio di calibrazione: devono costruire capacità di enforcement sulla rendicontazione di sostenibilità mentre l’ambito e i requisiti di tale rendicontazione continuano a cambiare. La posizione dell’AMF, che subordina la conformità a condizioni di parità tra tutte le autorità nazionali, è una risposta diretta a questa incertezza.
In Generation Impact Global, aiutiamo società quotate e istituzioni finanziarie a orientarsi in questo quadro di enforcement in evoluzione, dai requisiti di rendicontazione ESG previsti dagli ESRS ai quadri di informativa SFDR così da garantire che i sistemi di gestione dei dati di sostenibilità siano abbastanza solidi da soddisfare le aspettative di vigilanza, qualunque sia la giurisdizione che effettua per prima i controlli.
Cronologia degli sviluppi principali
L’ESMA pubblica il Final Report sugli orientamenti GLESI dopo la consultazione pubblica
Gli orientamenti GLESI si applicano alle informazioni sulla sostenibilità pubblicate da questa data; le imprese della prima ondata iniziano a rendicontare secondo gli ESRS per l’esercizio 2024
L’ESMA pubblica gli orientamenti GLESI in tutte le lingue dell’UE; si apre la finestra di due mesi per le notifiche delle autorità nazionali
Dichiarazione pubblica dell’ESMA sull’applicazione proporzionata degli orientamenti GLESI nel contesto Omnibus
Pubblicata la prima tabella di conformità GLESI con le dichiarazioni delle autorità nazionali
Pubblicata la tabella di conformità aggiornata: 14 conformi, 11 intendono conformarsi, 5 non conformi
Domande frequenti
Cosa sono gli orientamenti GLESI?
Gli orientamenti sull’enforcement delle informazioni sulla sostenibilità (GLESI) sono il quadro con cui l’ESMA definisce come le autorità nazionali competenti devono vigilare sulla rendicontazione di sostenibilità delle società quotate ai sensi della CSRD e degli ESRS. Riguardano la selezione degli emittenti, le procedure di esame, i poteri di enforcement e il coordinamento con l’ESMA. Gli orientamenti si ispirano al quadro di enforcement già in vigore per l’informativa finanziaria.
Quali Paesi UE sono pienamente conformi agli orientamenti GLESI?
Ad aprile 2026, 14 autorità hanno dichiarato la piena conformità: Belgio, Repubblica Ceca, Danimarca (DFSA), Estonia, Finlandia, Croazia, Irlanda, Italia, Lituania, Lettonia, Polonia, Svezia, Slovenia e Slovacchia. Nell’ambito del quadro SEE è conforme anche il Liechtenstein.
Perché Germania e Spagna non sono ancora conformi?
Sia BaFin (Germania) sia CNMV (Spagna) hanno dichiarato l’intenzione di conformarsi agli orientamenti GLESI una volta recepita la CSRD nei rispettivi ordinamenti nazionali. Fino al completamento del recepimento, queste autorità non dispongono della base giuridica nazionale per applicare formalmente il quadro di enforcement. La stessa situazione riguarda Lussemburgo, Malta e Portogallo.
La mancata conformità incide sugli obblighi di rendicontazione delle società quotate?
No. La mancata conformità di un’autorità nazionale competente agli orientamenti GLESI non riduce né rinvia l’obbligo dell’emittente di rendicontare secondo gli ESRS. Le società quotate di tutti gli Stati membri devono rispettare la CSRD e gli ESRS applicabili indipendentemente dallo stato di conformità della propria autorità nazionale. Nel breve periodo, tuttavia, natura e intensità della vigilanza possono variare.
In che modo il processo Omnibus incide sull’enforcement GLESI?
La direttiva “stop-the-clock” del pacchetto Omnibus I ha rinviato gli obblighi CSRD per le imprese della seconda e della terza ondata, mentre un atto delegato “quick fix” ha ridotto gli obblighi di rendicontazione per le imprese della prima ondata per il 2025–2026. L’ESMA ha precisato che durante questa fase di transizione l’applicazione degli orientamenti GLESI deve essere proporzionata. Le autorità nazionali possono adattare il proprio approccio di vigilanza, ma restano possibili azioni di enforcement ove necessario.




